Les heures supplémentaires sont-elles imposables ? Le seuil de 7 500 € et les cases à vérifier
Les heures supplémentaires sont exonérées d’impôt sur le revenu dans la limite de 7 500 € de rémunération nette imposable par personne et par an. Seule la fraction qui dépasse ce plafond devient imposable. En revanche, même exonérées, ces rémunérations doivent figurer dans votre déclaration de revenus. Voici les règles à appliquer pour distinguer les montants, vérifier le pré-remplissage et éviter de déclarer deux fois la même somme.
Une exonération plafonnée, pas une dispense de déclaration
Il faut distinguer deux obligations : payer l’impôt et déclarer ses revenus. Une rémunération peut être exonérée tout en devant être déclarée. C’est précisément le cas des heures supplémentaires éligibles au dispositif : elles échappent à l’impôt jusqu’au plafond annuel, mais restent portées à la connaissance de l’administration fiscale.
Les heures supplémentaires correspondent, en principe, aux heures effectuées au-delà de la durée légale de 35 heures par semaine pour un salarié à temps plein. Des règles particulières de décompte existent, notamment en cas d’aménagement du temps de travail. Une heure travaillée au-delà de votre horaire habituel n’est donc pas automatiquement une heure supplémentaire exonérée : sa qualification sur la paie compte.
L’exonération porte sur la rémunération des heures concernées, majorations comprises dans les limites prévues par les règles applicables. Elle ne concerne pas indistinctement toutes les primes ou indemnités figurant sur le bulletin de salaire.
Enfin, exonération d’impôt sur le revenu ne signifie pas absence de tout prélèvement. Le traitement des cotisations et contributions sociales obéit à ses propres règles. Le montant brut, le net versé et le montant à retenir fiscalement peuvent donc être différents.
Le plafond de 7 500 € se calcule sur le montant net fiscal
Le seuil annuel ne s’apprécie ni à partir du nombre d’heures réalisées ni à partir du montant reçu sur votre compte bancaire. Il faut retenir la rémunération nette imposable correspondant aux heures supplémentaires, également appelée montant net fiscal dans les documents de paie.
Pour connaître cette somme, utilisez en priorité l’attestation fiscale annuelle de votre employeur ou le récapitulatif de paie. Le « net à payer » inclut d’autres éléments et tient éventuellement compte du prélèvement à la source : ce n’est pas la bonne base de comparaison. Évitez aussi de convertir le brut avec un pourcentage approximatif, car le résultat peut varier selon la situation.
Seule la fraction dépassant le seuil rejoint les salaires imposables
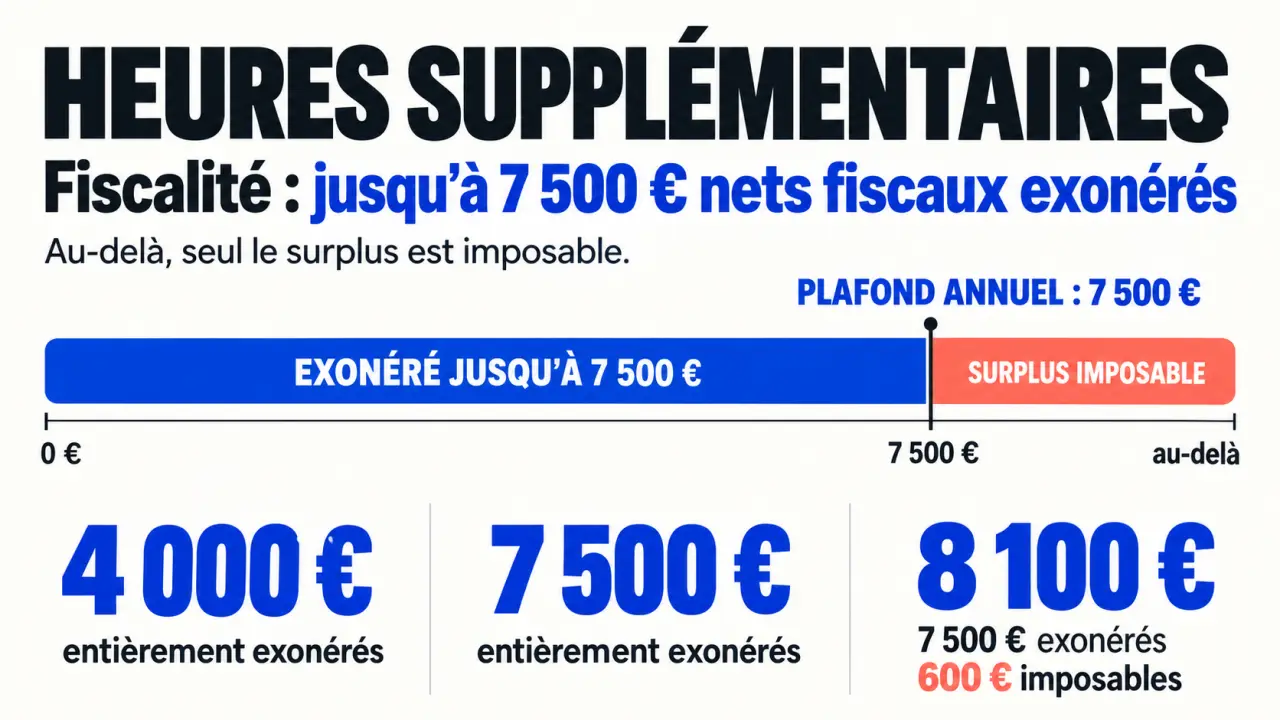
Le mécanisme n’est pas un effet de seuil qui rendrait soudain toutes vos heures imposables. Si le montant net fiscal annuel dépasse 7 500 €, vous conservez l’exonération sur les premiers 7 500 €. Le surplus est ajouté à vos salaires soumis au barème progressif de l’impôt sur le revenu.
| Rémunération annuelle des heures en net fiscal | Part exonérée | Part imposable |
|---|---|---|
| 4 000 € | 4 000 € | 0 € |
| 7 500 € | 7 500 € | 0 € |
| 8 100 € | 7 500 € | 600 € |
Dans le dernier exemple, les 600 € correspondent au revenu supplémentaire soumis à l’impôt, et non à un impôt de 600 €. Le montant effectivement dû dépend de l’ensemble des revenus et de la situation fiscale du foyer.
Le plafond s’apprécie sur l’année, sans proratisation en cas de travail à temps partiel ou d’activité sur une partie seulement de l’année. Il est individuel : deux membres d’un même foyer fiscal peuvent chacun bénéficier de leur propre limite pour leurs rémunérations éligibles.
Temps partiel, fonction publique, plusieurs employeurs : les distinctions utiles
À temps partiel, les heures complémentaires sont aussi concernées
Les heures effectuées au-delà de la durée prévue au contrat d’un salarié à temps partiel sont généralement des heures complémentaires, et non des heures supplémentaires. Leur rémunération peut également bénéficier de l’exonération d’impôt, dans la même limite annuelle de 7 500 € de net fiscal.
Par exemple, avec un contrat de 30 heures par semaine, les heures complémentaires éligibles n’ouvrent pas droit à un plafond réduit au prorata de ces 30 heures. La limite fiscale reste identique à celle d’un salarié à temps plein.
Avec plusieurs employeurs, il faut additionner les montants
Le plafond appartient au salarié, pas à chaque contrat de travail. Si deux employeurs versent chacun 4 000 € de rémunération nette fiscale au titre d’heures éligibles, le total atteint 8 000 €. La part exonérée reste limitée à 7 500 € : les 500 € restants sont imposables.
Cette vérification est particulièrement importante lorsque chaque employeur a appliqué l’exonération sans connaître les sommes versées par l’autre. Un changement d’entreprise en cours d’année ne remet pas non plus le compteur à zéro.
Dans la fonction publique, vérifier la nature de la rémunération
Les agents publics peuvent aussi bénéficier du dispositif pour les rémunérations d’heures supplémentaires éligibles, avec le même plafond fiscal. Toutes les indemnités ne sont toutefois pas assimilables à des heures supplémentaires. L’attestation annuelle et le détail fourni par le service de paie permettent d’identifier les sommes concernées, sans confondre heures, primes et autres compléments de rémunération.
La déclaration : contrôler les cases sans compter deux fois le surplus
Sur la déclaration de revenus n° 2042, les heures supplémentaires et complémentaires exonérées disposent de cases spécifiques : 1GH à 1JH, selon la personne concernée. La fraction imposable relève des traitements et salaires, dans les cases 1AJ à 1DJ.
Ces montants peuvent être pré-remplis à partir des informations transmises par les employeurs. Le pré-remplissage facilite la démarche, mais ne dispense pas de vérifier les chiffres, notamment après plusieurs contrats ou une régularisation de paie.
- Rassemblez vos attestations fiscales et vos récapitulatifs annuels de salaire.
- Additionnez les rémunérations nettes fiscales des heures éligibles, tous employeurs confondus.
- Distinguez la part exonérée, limitée à 7 500 €, et l’éventuel dépassement.
- Vérifiez les cases dédiées aux heures exonérées et le montant des salaires imposables.
- Corrigez si nécessaire, en vous assurant que le dépassement n’est pas déjà intégré aux salaires pré-remplis.
Votre meilleure boussole est le rapprochement des documents, plutôt que la lecture isolée d’une case : suivez le trajet d’une même rémunération depuis l’attestation employeur jusqu’à la déclaration. Chaque euro doit trouver sa destination, exonérée ou imposable, sans disparaître et sans être compté deux fois. Cette méthode est particulièrement utile lorsque plusieurs services de paie ont alimenté votre déclaration.
En cas d’écart inexpliqué, demandez le détail au service de paie avant de modifier les montants. Conservez les justificatifs utilisés pour votre calcul.
Des heures exonérées qui comptent dans le revenu fiscal de référence
La part exonérée n’est pas soumise au barème de l’impôt, mais elle est prise en compte dans le revenu fiscal de référence. Ce dernier ne se confond donc pas avec le seul revenu imposable : il peut intégrer certaines ressources exonérées.
Cette distinction peut avoir un effet sur l’accès à des dispositifs ou avantages soumis à un plafond de revenu fiscal de référence. Il ne faut toutefois pas en déduire une conséquence automatique pour toutes les aides : chacune possède ses propres règles de ressources.
En pratique, retenez trois réflexes : comparer le bon montant au plafond de 7 500 €, déclarer aussi la fraction exonérée et vérifier le cumul annuel en présence de plusieurs employeurs. Vous éviterez ainsi les principales erreurs, sans confondre absence d’impôt sur ces heures et absence d’effet fiscal.