Vêtement de travail : quel compte comptable choisir (6022, 6063, 21) et lequel éviter ?
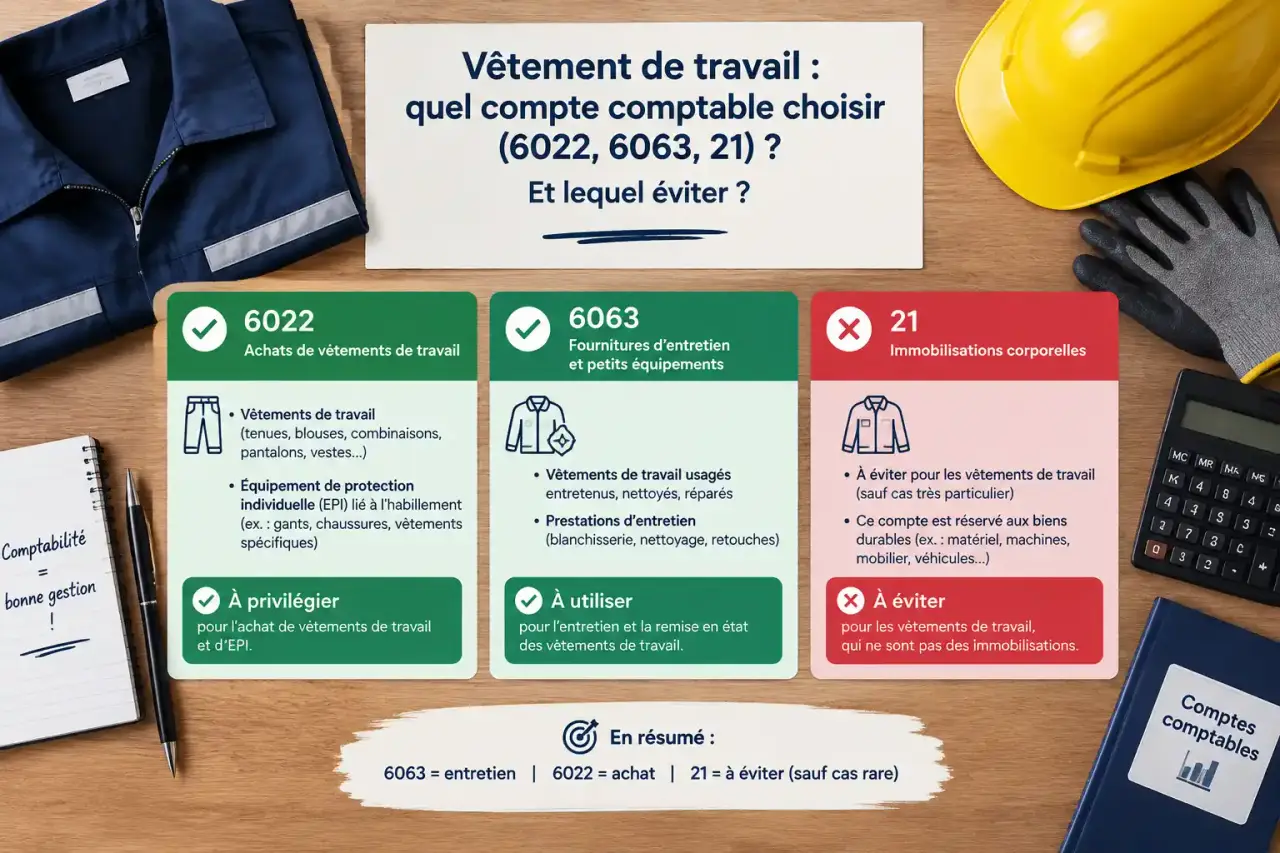
Les vêtements de travail s'enregistrent le plus souvent au compte 6022 (fournitures consommables) lorsqu'ils sont stockés, et au compte 606, ou sa subdivision 6063, lorsqu'ils ne le sont pas. Dans certains cas (location, revente), d'autres comptes prennent le relais. Le compte 647, lui, est à écarter. Voici comment trancher selon votre situation, avec les écritures de clôture et les règles de déductibilité.
Le bon compte dépend de la destination des vêtements
Il n'existe pas un compte unique pour tous les vêtements de travail. Le classement dépend de ce que vous en faites : les conserver en réserve, les distribuer aussitôt, les louer ou les revendre. Posez-vous ces questions dans l'ordre avant de saisir la facture.
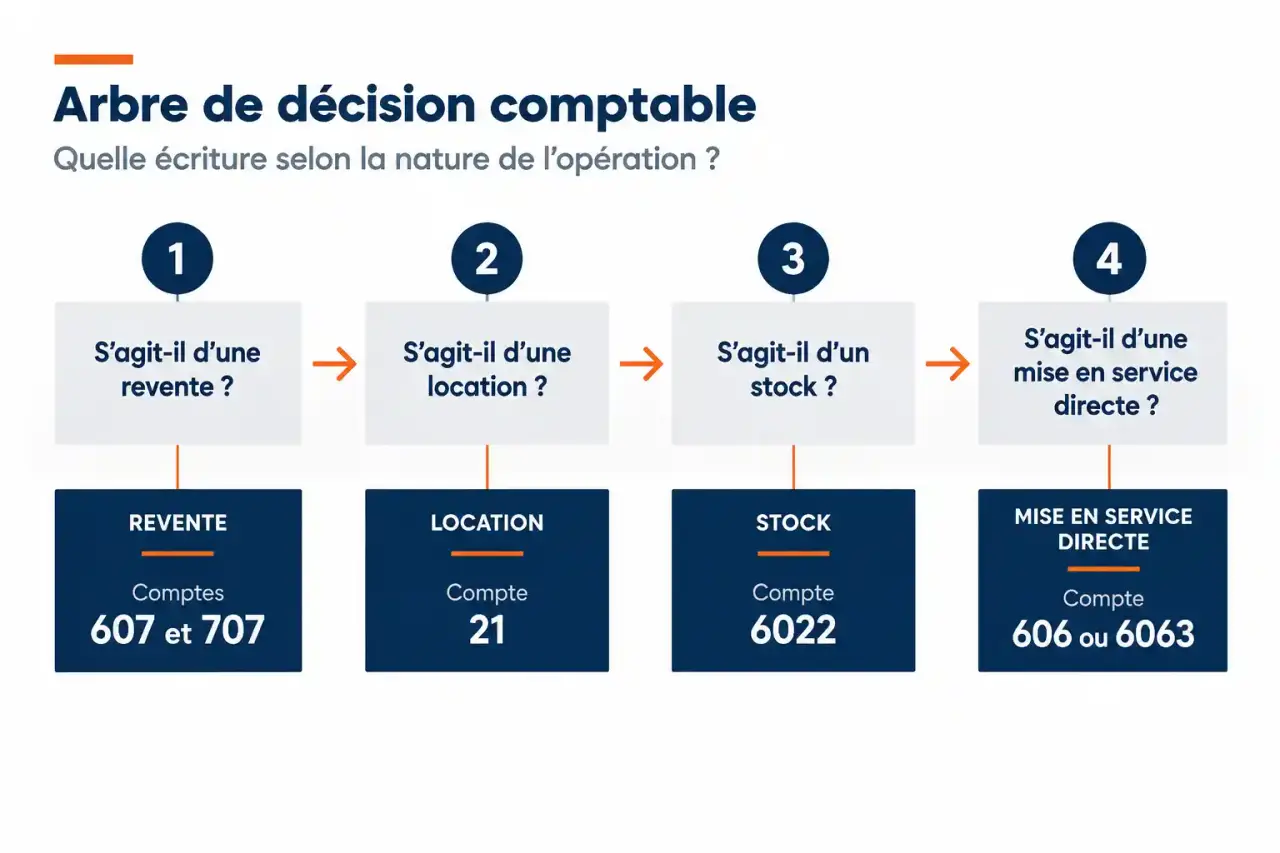
Un arbre de décision en quatre questions
- Les vêtements sont-ils destinés à la revente en l'état ? Utilisez les comptes 607 (achats de marchandises) et 707 (ventes de marchandises).
- Sont-ils acquis pour être loués et procurent-ils un avantage économique ? Ils s'immobilisent au compte 21.
- Sont-ils conservés en stock, avec un suivi par l'inventaire ? Choisissez le compte 6022.
- Sont-ils mis en service dès l'achat, sans stock suivi ? Choisissez le compte 606, ou plus précisément le 6063 (fournitures d'entretien et de petit équipement).
Comprendre la différence entre 606 et 6063
Le 606 regroupe les achats non stockés de matières et fournitures. Le 6063 en est une subdivision, consacrée aux fournitures d'entretien et de petit équipement. Les deux ne s'opposent donc pas : le 6063 est le niveau de détail le plus pertinent pour des vêtements consommés au fil de l'eau. Rien n'empêche de créer une subdivision dédiée (par exemple 60631 ou une analytique « vêtements de travail ») pour suivre cette dépense d'un exercice à l'autre. Dans les collectivités soumises au référentiel M14, le compte dédié existe déjà : le 60636, intitulé « vêtements de travail ».
Vêtements stockés ou non stockés : écritures et exemple chiffré
Stockés : compte 6022 et inventaire
Quand l'entreprise achète un lot de vêtements pour alimenter une réserve (blouses, bleus, gilets), l'achat est débité au 6022. À la clôture, l'inventaire des vêtements restants en stock permet de neutraliser la charge : on débite le compte 322 (fournitures consommables en stock) par le crédit du compte 6032 (variation des stocks des autres approvisionnements). À l'ouverture de l'exercice suivant, cette écriture est extournée (contre-passée), et la consommation de l'année se retrouve naturellement dans les charges.
Non stockés : compte 606 ou 6063 et charge constatée d'avance
Pour des vêtements remis aux salariés dès réception, l'achat va directement en charge au 6063, sans écriture de stock. Une nuance apparaît à la clôture : si une partie des vêtements n'a pas encore été mise en service, on peut la neutraliser par une charge constatée d'avance (compte 486), au nom du principe de rattachement des charges à l'exercice. Cette écriture est à pratiquer lorsque la quantité est significative.
Exemple d'écriture avec TVA
Une facture de 1 000 € HT avec 200 € de TVA à 20 % pour des gants et des chaussures de sécurité non stockés s'enregistre ainsi :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6063 | Fournitures d'entretien et de petit équipement | 1 000 € | |
| 44566 | TVA déductible sur biens et services | 200 € | |
| 401 | Fournisseurs | 1 200 € |
Si les mêmes achats sont stockés, il suffit de remplacer le 6063 par le 6022 ; le reste de l'écriture ne change pas.
Location, revente et compte 647 : les cas particuliers
Vêtements loués : immobilisation et amortissement
Lorsque les vêtements sont acquis pour être loués à des clients, ils constituent un outil de production : ils s'inscrivent au compte 21 (immobilisations corporelles) et s'amortissent sur leur durée réelle d'utilisation. La dotation passe au compte 68112 en contrepartie du compte 281. Une tolérance fiscale admet un amortissement sur 18 mois sous conditions.
Un point de méthode que l'on oublie souvent : raisonnez comme avec un outil qui démultiplie la force de travail. Un levier ne vaut que par son point d'appui, et ici le point d'appui est le cycle de vie du vêtement. Tant qu'il revient, se lave et se remet en circulation, il génère du revenu et mérite une durée d'amortissement ; dès qu'il est réformé ou mis au rebut, il sort de l'actif. Tenez donc un suivi des sorties (restitution, réforme), sans quoi le bilan garde des tenues qui n'existent plus.
Vêtements destinés à la revente
Pour une activité de négoce, les vêtements ne sont pas consommés par l'entreprise mais vendus. L'achat se comptabilise au 607, la vente au 707, avec un stock de marchandises en fin d'exercice. Il s'agit alors d'un traitement commercial classique, indépendant de la notion de « vêtement de travail » pour l'entreprise.
Pourquoi écarter le compte 647
Le compte 647 (autres charges sociales) attire parce que les vêtements bénéficient aux salariés. Pourtant, ils sont d'abord des fournitures nécessaires à l'exploitation : l'entreprise les impose pour la sécurité ou l'image de l'activité, et ils ne constituent pas un avantage social facultatif. Les classer au 647 fausserait l'analyse de vos charges de personnel et de vos fournitures.
Déductibilité fiscale et obligations de l'employeur
Ce qui est déductible
La clé est le caractère spécifique à la profession ou imposé par les conditions de travail. Sont déductibles les équipements de protection individuelle, les chaussures de sécurité, les gants, les vêtements haute visibilité, les blouses, les bleus de travail et les tenues imposées. Un vêtement de ville, même porté au travail, n'est pas déductible. Pour les personnes physiques, la déduction forfaitaire de 10 % pour frais professionnels est mentionnée comme alternative aux frais réels.
Entretien, blanchissage et prime de salissure
Lorsque le travail est salissant ou insalubre, l'employeur doit fournir les vêtements et en assurer l'entretien, conformément aux articles R4321-4 et suivants du Code du travail. Les frais de blanchissage, de réparation et de remplacement sont donc des charges de l'entreprise. Ils peuvent être pris en charge directement (pressing facturé à l'entreprise) ou remboursés au salarié sur justificatifs. Une prime de salissure peut aussi compenser ces frais, avec un traitement social à vérifier selon sa nature.
Justificatifs à conserver
- la facture d'achat, nominative et détaillée ;
- la preuve du caractère professionnel (obligation de port, nature de l'activité) ;
- les justificatifs de blanchissage ou de remboursement ;
- l'inventaire de clôture pour les vêtements stockés.
Ces pièces sont à conserver pendant 3 ans, durée mentionnée pour les justificatifs.
Tableau récapitulatif des comptes
| Situation | Compte principal | À la clôture |
|---|---|---|
| Vêtements stockés | 6022 | Stock au 322, variation au 6032, extourne à l'ouverture |
| Vêtements non stockés | 606 / 6063 | Charge constatée d'avance au 486 si non utilisés |
| Vêtements loués | 21 | Dotation au 68112, amortissement au 281 |
| Vêtements à revendre | 607 (achat), 707 (vente) | Stock de marchandises |
| Collectivité (M14) | 60636 | Selon le référentiel |
| Tous cas | Jamais 647 | Sans objet |
Le choix final reste lié à votre référentiel comptable et à votre situation. En cas de doute sur un volume important ou une activité de location, validez le traitement avec votre expert-comptable avant la clôture.