Auto-certification de résidence fiscale : les informations à fournir et le délai de 30 jours
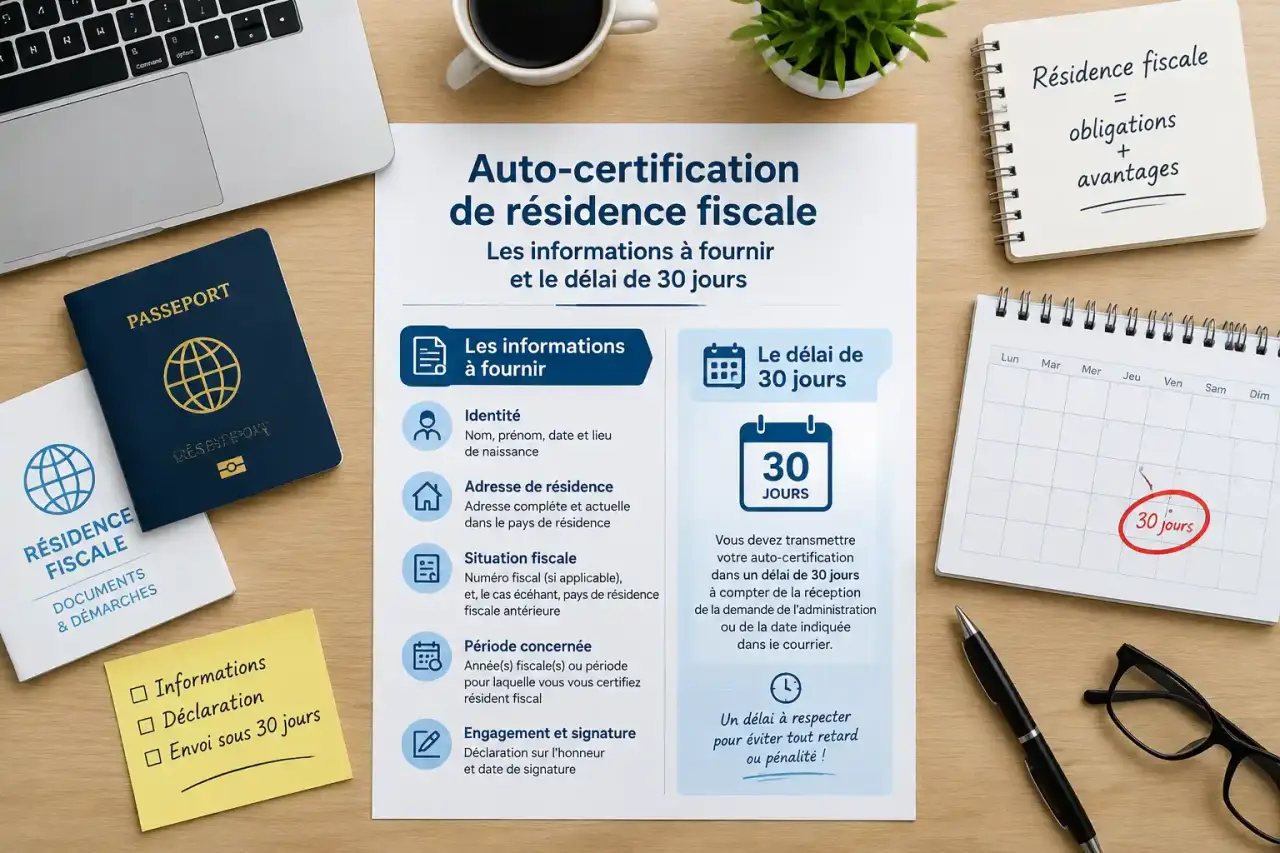
Lorsqu’une banque, un assureur ou un autre établissement financier vous adresse un formulaire d’auto-certification de résidence fiscale, ce document répond à une obligation réglementaire. Il sert à identifier le ou les pays dans lesquels vous êtes résident fiscal et à transmettre les informations requises dans le cadre des échanges internationaux entre administrations fiscales. Le remplir correctement limite les relances, les blocages de dossier et les erreurs de déclaration.
À quoi sert l’auto-certification de résidence fiscale ?
L’auto-certification de résidence fiscale est une attestation, souvent présentée sous la forme d’un formulaire, par laquelle le titulaire d’un compte confirme sa situation fiscale. Il indique notamment son pays de résidence fiscale et le numéro d’identification fiscale qui y est associé. L’établissement financier collecte ces éléments pour respecter ses obligations déclaratives.
Quiz sur l’auto-certification de résidence fiscale
Répondez aux 6 questions, puis validez vos réponses. Ce quiz est informatif et ne constitue pas un conseil fiscal personnalisé.
Le dispositif s’inscrit dans l’échange automatique de renseignements entre la France et ses partenaires. Les banques, compagnies d’assurance et autres institutions financières doivent identifier les comptes susceptibles d’être détenus par des résidents fiscaux d’un autre pays. Les informations peuvent ensuite être communiquées à l’administration fiscale compétente dans un objectif de transparence et de lutte contre la fraude ou l’évasion fiscales.
Résidence fiscale, adresse et nationalité : trois notions différentes
Votre adresse postale ne suffit pas à déterminer votre résidence fiscale. Votre nationalité ne désigne pas non plus automatiquement le pays dans lequel vous êtes imposable. La résidence fiscale dépend de règles nationales et, lorsqu’un lien existe avec plusieurs États, des conventions fiscales internationales. Une personne française vivant et travaillant durablement à l’étranger peut donc être résidente fiscale dans un autre pays. À l’inverse, un étranger installé en France peut y être résident fiscal.
Un déménagement, un changement d’employeur à l’étranger ou l’ouverture d’un compte local peut modifier les informations à déclarer. Vérifiez la cohérence entre votre adresse, vos justificatifs, vos revenus et le pays renseigné. Cette vérification réduit le risque de contradiction et de demande de précisions de la part de l’établissement.
Qui doit remplir ce formulaire et à quel moment ?
L’auto-certification peut être demandée à l’ouverture d’un compte bancaire, à la souscription d’un contrat d’assurance ou lors d’une mise à jour du dossier client. Depuis le 1er janvier 2016, les institutions financières demandent ces informations aux personnes ayant ouvert un compte dans le cadre du dispositif d’échange automatique.
| Profil | Informations généralement attendues | Point de vigilance |
|---|---|---|
| Particulier résident fiscal français | France et numéro fiscal français | Le numéro de déclarant figure notamment sur l’avis d’imposition. |
| Non-résident ou expatrié | Pays de résidence fiscale et TIN local | Ne pas confondre adresse en France et résidence fiscale effective. |
| Personne ayant plusieurs résidences fiscales | Chaque pays concerné et chaque numéro d’identification | Une convention fiscale peut départager une double résidence. |
| Entreprise | Pays de résidence fiscale et numéro SIREN en France | Le formulaire peut aussi demander des informations sur les bénéficiaires effectifs. |
| Personne liée aux États-Unis | Éléments spécifiques liés à FATCA et TIN américain si applicable | La nationalité ou une naissance aux États-Unis peut nécessiter une analyse précise. |
La demande ne vise donc pas uniquement les non-résidents. Un résident fiscal français est aussi concerné lorsqu’il détient un compte ou un contrat auprès d’un établissement qui doit mettre son dossier à jour. L’auto-certification doit être renouvelée ou corrigée dès qu’un changement de situation rend les informations précédentes inexactes.
Remplir le formulaire sans se tromper
Commencez par lire les intitulés du formulaire remis par votre établissement. Certaines rubriques varient selon qu’il s’agit d’un compte individuel, d’un compte joint, d’un compte professionnel ou d’un contrat d’assurance. Répondez selon votre situation fiscale réelle, et non selon une préférence administrative ou l’adresse la plus pratique à indiquer.
Les données à renseigner
- Vos nom, prénom, date et lieu de naissance, ou les informations d’identification de l’entreprise ;
- Votre adresse de résidence et, si elle est différente, votre adresse de correspondance ;
- Le ou les pays de résidence fiscale ;
- Le numéro d’identification fiscale correspondant à chaque pays ;
- Pour un résident fiscal français, le numéro fiscal ou numéro de déclarant demandé par le formulaire ;
- Pour une entreprise française, le numéro SIREN lorsque l’établissement le requiert ;
- La date et votre signature, indispensables à la validité de l’attestation.
Le TIN, pour Tax Identification Number, désigne le numéro d’identification fiscale attribué par un pays étranger. Il ne faut pas inventer ce numéro ni recopier un identifiant bancaire. Si vous ne disposez pas encore d’un TIN ou si le pays concerné n’en délivre pas, indiquez le motif prévu par le formulaire et joignez les éléments demandés par l’établissement.
En cas de résidences fiscales multiples
Déclarez chaque résidence fiscale demandée avec le numéro correspondant. Ne choisissez pas un seul pays par simplicité. Une double résidence peut résulter d’une installation récente, d’une activité professionnelle transfrontalière ou de liens personnels et économiques répartis entre deux États.
L’auto-certification recueille votre déclaration, mais ne tranche pas elle-même un conflit de résidence. En cas de doute, l’administration fiscale locale ou un conseiller fiscal peut vous aider à qualifier la situation avant la signature du formulaire.
Pièces à préparer avant de transmettre votre réponse
Le formulaire complété, daté et signé est le document central. L’établissement peut toutefois demander des justificatifs pour vérifier la cohérence des informations fournies, surtout si l’adresse connue dans son dossier diffère du pays de résidence fiscale déclaré.
- Un justificatif de domicile de moins d’un an ;
- Un avis d’imposition ou une déclaration fiscale ;
- Un justificatif officiel de résidence fiscale pour chaque pays concerné ;
- Selon la situation, un imprimé 5000 FR ;
- Pour un Français établi hors de France, un certificat d’inscription au registre des Français établis hors de France peut être utile ;
- Les documents spécifiques sollicités en présence d’un lien avec les États-Unis.
Transmettez uniquement les pièces demandées, par le canal sécurisé indiqué par votre banque ou votre assureur. Conservez une copie du formulaire et des justificatifs envoyés. Cette précaution facilite une correction ultérieure, notamment après un départ à l’étranger, un retour en France ou une modification de votre domicile fiscal.
FATCA, CRS, délais et conséquences d’une absence de réponse
Le CRS, ou Common Reporting Standard, organise l’échange automatique de renseignements fiscaux entre de nombreux pays. Cette réglementation est entrée en vigueur en 2016. La réglementation FATCA, ou Foreign Account Tax Compliance Act, concerne plus particulièrement les personnes présentant un lien fiscal avec les États-Unis. Une nationalité américaine, une naissance aux États-Unis ou certains indices figurant au dossier peuvent donc entraîner des questions supplémentaires.
En France, la collecte des informations par les institutions financières est notamment liée à l’article 1649AC du Code général des impôts. Ne laissez pas une demande sans réponse : le délai indiqué est de 30 jours à partir de la seconde demande de la banque. L’absence d’auto-certification ou de réponse peut conduire à un signalement à l’administration fiscale et, selon les conditions prévues par l’article 1740C du Code général des impôts, à une amende de 1 500 euros.
Si une information devient inexacte après l’envoi, prévenez rapidement l’établissement au lieu d’attendre une nouvelle relance. En cas de situation internationale complexe, demandez un éclairage à l’administration fiscale ou à un conseiller fiscal avant de signer. Une attestation exacte protège mieux qu’un formulaire rempli dans la précipitation.