SAS ou SARL à Marseille : choisir selon votre rémunération et vos futurs associés
Pour créer une entreprise à Marseille, le choix entre SAS et SARL dépend surtout de votre rémunération, du nombre d’associés et de la place que vous souhaitez donner à de futurs investisseurs. La SAS offre davantage de liberté pour organiser les pouvoirs ; la SARL repose sur un cadre légal plus balisé. Aucune n’est systématiquement moins coûteuse ni plus protectrice : tout dépend du fonctionnement prévu.
Avant de déposer vos statuts, confrontez ces deux formes à votre projet réel : dirigeant rémunéré ou non, activité familiale, commerce de proximité, société de services ou développement avec levée de fonds.
Le premier arbitrage : qui dirige et avec quelle rémunération ?
La différence la plus concrète apparaît souvent au moment de rémunérer le dirigeant. Il faut comparer le coût pour la société, le revenu effectivement perçu et la protection sociale associée, plutôt que le seul montant des cotisations.
En SAS, un président assimilé salarié lorsqu’il est rémunéré
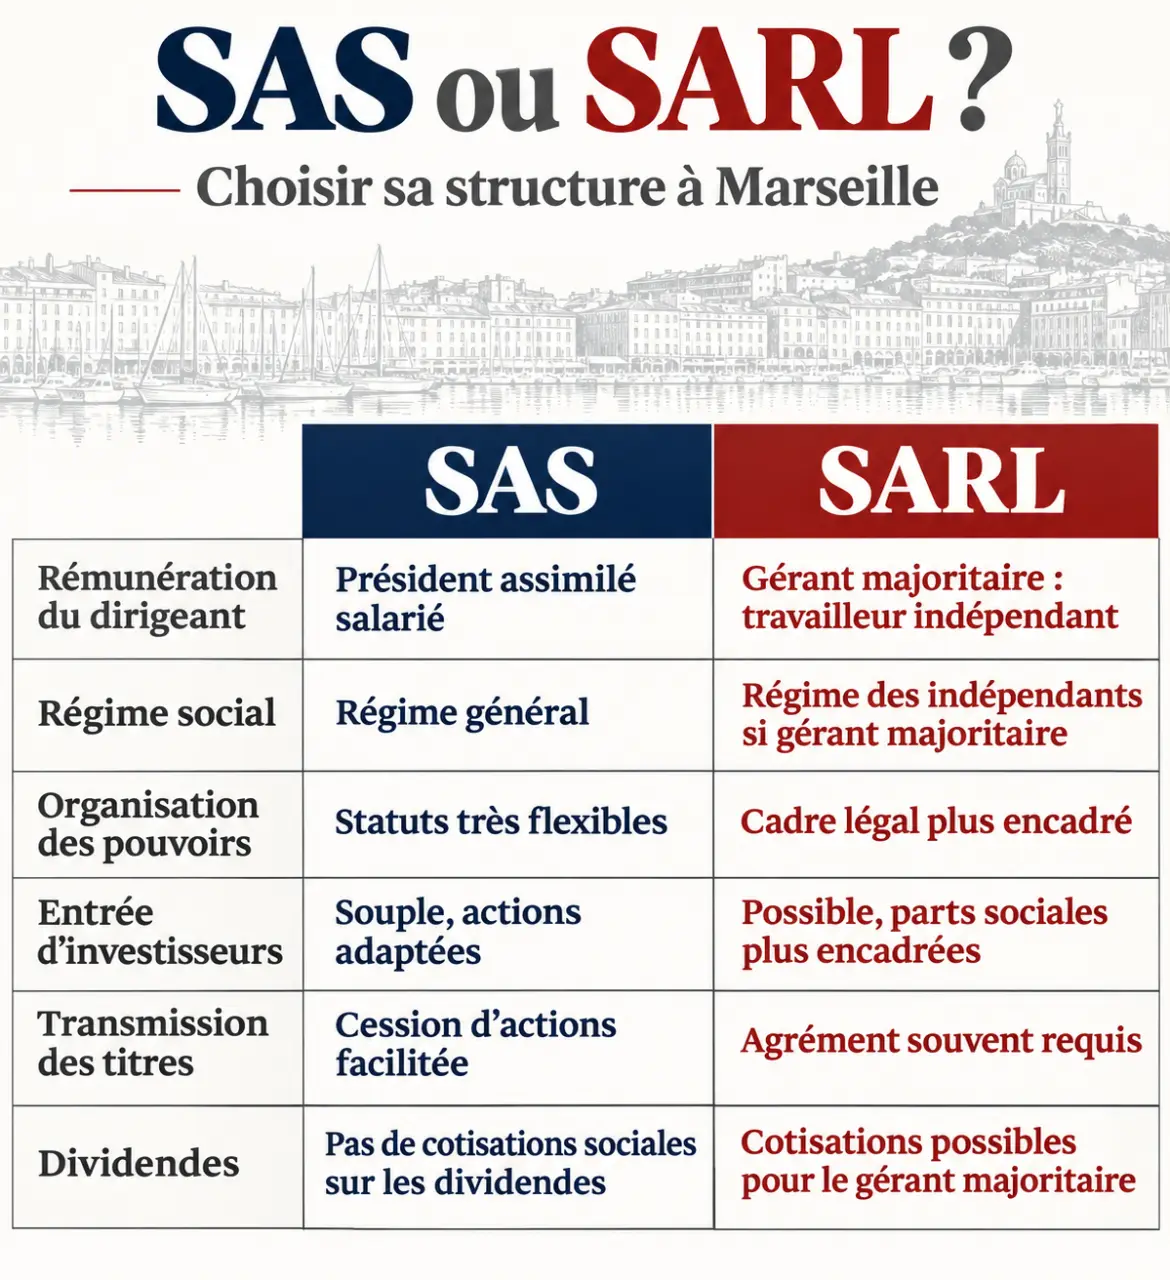
Le président rémunéré d’une SAS relève du régime général de la Sécurité sociale en tant qu’assimilé salarié. Ce statut ne lui donne toutefois pas automatiquement droit à l’assurance chômage au titre de son mandat. Sa rémunération nécessite un traitement en paie et des déclarations sociales adaptées.
Un président qui ne perçoit aucune rémunération ne verse pas de cotisations sociales au titre de ce mandat, mais n’acquiert pas non plus de droits sociaux grâce à celui-ci. Ce point mérite une attention particulière si vous démarrez sans salaire : vérifiez votre couverture personnelle avant de retenir cette organisation.
En SARL, la participation du gérant change la donne
Le gérant majoritaire de SARL relève du régime des travailleurs indépendants. Des cotisations minimales peuvent être dues même en l’absence de rémunération. Pour apprécier la majorité, il faut notamment tenir compte des parts détenues par le gérant, son conjoint ou partenaire de Pacs et ses enfants mineurs ; une cogérance appelle également une vérification spécifique.
Le gérant minoritaire ou égalitaire rémunéré relève, quant à lui, du régime des assimilés salariés, sans assurance chômage automatique liée au mandat. Comparer une SAS avec une SARL sans préciser la situation du gérant conduit donc facilement à une mauvaise conclusion. Demandez une simulation à rémunération nette équivalente, en intégrant aussi la prévoyance souhaitée.
Associés, décisions, revente : choisir un cadre qui résiste aux désaccords
La SAS et la SARL permettent en principe de limiter la responsabilité des associés à leurs apports. Cette protection n’efface cependant ni une caution personnelle donnée à une banque ni les conséquences d’une faute de gestion. Le choix de la structure doit donc aussi porter sur la répartition des pouvoirs et les conditions de sortie.
Rechercher les formalités auprès du greffe du tribunal de commerce – Trouvez les informations officielles de Bpifrance Création sur les démarches et formalités liées au greffe du tribunal de commerce.
| Question à trancher | SAS | SARL |
|---|---|---|
| Organisation de la direction | Président obligatoire et organisation largement définie par les statuts | Un ou plusieurs gérants, nécessairement des personnes physiques |
| Décisions entre associés | Grande liberté statutaire, dans les limites légales | Règles davantage encadrées par la loi |
| Entrée d’investisseurs | Souplesse pour organiser des droits différents | Cadre généralement moins modulable |
| Transmission des titres | Conditions à organiser soigneusement dans les statuts | Cession à un tiers soumise à une procédure d’agrément |
Une SAS convient souvent à un projet prévoyant l’entrée d’investisseurs ou une gouvernance évolutive. Cette souplesse exige toutefois une rédaction précise : qui peut engager la société, quelles décisions nécessitent un accord collectif et que se passe-t-il en cas de blocage ? Une SARL peut être adaptée à un groupe stable d’associés qui préfère s’appuyer sur un cadre légal plus détaillé.
La forme juridique peut aussi devenir un masque rassurant : deux associés pensent être protégés parce qu’ils ont choisi une structure réputée « souple » ou « familiale ». Pourtant, le véritable test consiste à imaginer leur premier désaccord. Si l’un veut vendre, arrêter de travailler ou embaucher un proche, qui tranche ? Écrire ces scénarios avant la création révèle les zones de friction que le nom de la société ne règle jamais.
Fiscalité et dividendes : raisonner en revenu total, pas en slogan
La SAS et la SARL relèvent en principe de l’impôt sur les sociétés. Des options pour l’impôt sur le revenu existent sous conditions ; la SARL de famille dispose notamment d’un dispositif spécifique pour certaines activités. La composition familiale du capital ne suffit donc pas, à elle seule, à garantir l’accès à ce régime.
Le choix fiscal et le choix juridique doivent être étudiés ensemble, sans être confondus. Le bénéfice imposable de l’entreprise, la situation du foyer fiscal et le besoin de trésorerie peuvent modifier l’intérêt d’une option.
Les dividendes ne remplacent pas mécaniquement un salaire
Les dividendes supposent l’existence de sommes distribuables et une décision régulière des associés. Ils ne constituent pas une rémunération mensuelle garantie et ne créent pas, à eux seuls, de droits sociaux. En SAS, ils ne supportent pas les cotisations sociales liées à une rémunération de dirigeant, mais restent soumis à leur fiscalité propre.
Pour le gérant majoritaire de SARL, une fraction des dividendes peut entrer dans l’assiette des cotisations sociales lorsqu’elle dépasse le seuil légal calculé notamment à partir du capital, des primes d’émission et du compte courant concerné. Une stratégie fondée uniquement sur les dividendes mérite donc une simulation personnalisée.
Faites comparer plusieurs hypothèses : rémunération régulière, rémunération limitée avec distribution éventuelle, ou bénéfices conservés pour financer l’activité. Pour un restaurant, un commerce ou une agence à Marseille, préserver les fonds nécessaires au loyer, aux stocks et aux recrutements peut compter davantage qu’une optimisation immédiate du revenu personnel.
Créer la société à Marseille : les points locaux et les formalités utiles
Les règles de la SAS et de la SARL sont nationales : Marseille ne possède pas de régime juridique particulier pour ces sociétés. L’implantation locale intervient surtout dans le choix du siège, les contraintes du local, les interlocuteurs compétents et certaines dépenses, comme la cotisation foncière des entreprises selon la situation applicable.
Avant de signer un bail, vérifiez la destination des locaux, les activités autorisées et, si nécessaire, les règles de copropriété. Un projet accueillant du public, exerçant une activité réglementée ou nécessitant une autorisation ne se sécurise pas par le seul choix entre SAS et SARL.
Préparer un dossier cohérent avant le dépôt
La création passe par le guichet unique des formalités des entreprises. Les pièces exactes dépendent du projet, mais la préparation suit généralement les étapes suivantes :
- Définir l’activité, le siège social, les associés et la direction.
- Rédiger les statuts et organiser les apports au capital.
- Déposer les fonds correspondant aux apports en numéraire selon les règles applicables.
- Publier l’avis de constitution dans un support habilité du département du siège.
- Déposer la formalité avec les justificatifs et les informations sur les bénéficiaires effectifs.
Si vous entreprenez seul, comparez plutôt la SASU et l’EURL, versions unipersonnelles de ces structures. Si vous êtes plusieurs, faites valider les statuts et, lorsque cela se justifie, un pacte d’associés. Demandez un devis distinguant rédaction, formalités et accompagnement social ou fiscal.
Pour trancher, retenez trois documents : une simulation de rémunération, un budget de trésorerie et une répartition écrite des pouvoirs. La bonne structure est celle qui rend votre fonctionnement viable et vos règles compréhensibles, pas celle qui semble la plus populaire parmi les créateurs marseillais.