Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
Les charges d’une entreprise individuelle comprennent les cotisations sociales, les impôts et les dépenses nécessaires à l’activité. Leur montant dépend surtout de votre régime, de votre métier et de vos revenus : un pourcentage unique appliqué au chiffre d’affaires ne permet pas de les estimer correctement. Pour déterminer ce qu’il vous reste, il faut aussi isoler la TVA et anticiper les régularisations.
Commencez par séparer les sommes qui entrent et celles qui vous appartiennent
Le chiffre d’affaires mesure votre activité, pas votre rémunération. Le bénéfice correspond à un résultat calculé selon les règles fiscales applicables. L’assiette sociale sert au calcul des cotisations et ne se confond pas systématiquement avec ce bénéfice. Enfin, le revenu disponible désigne ce que vous pouvez réellement utiliser après vos dépenses et prélèvements.
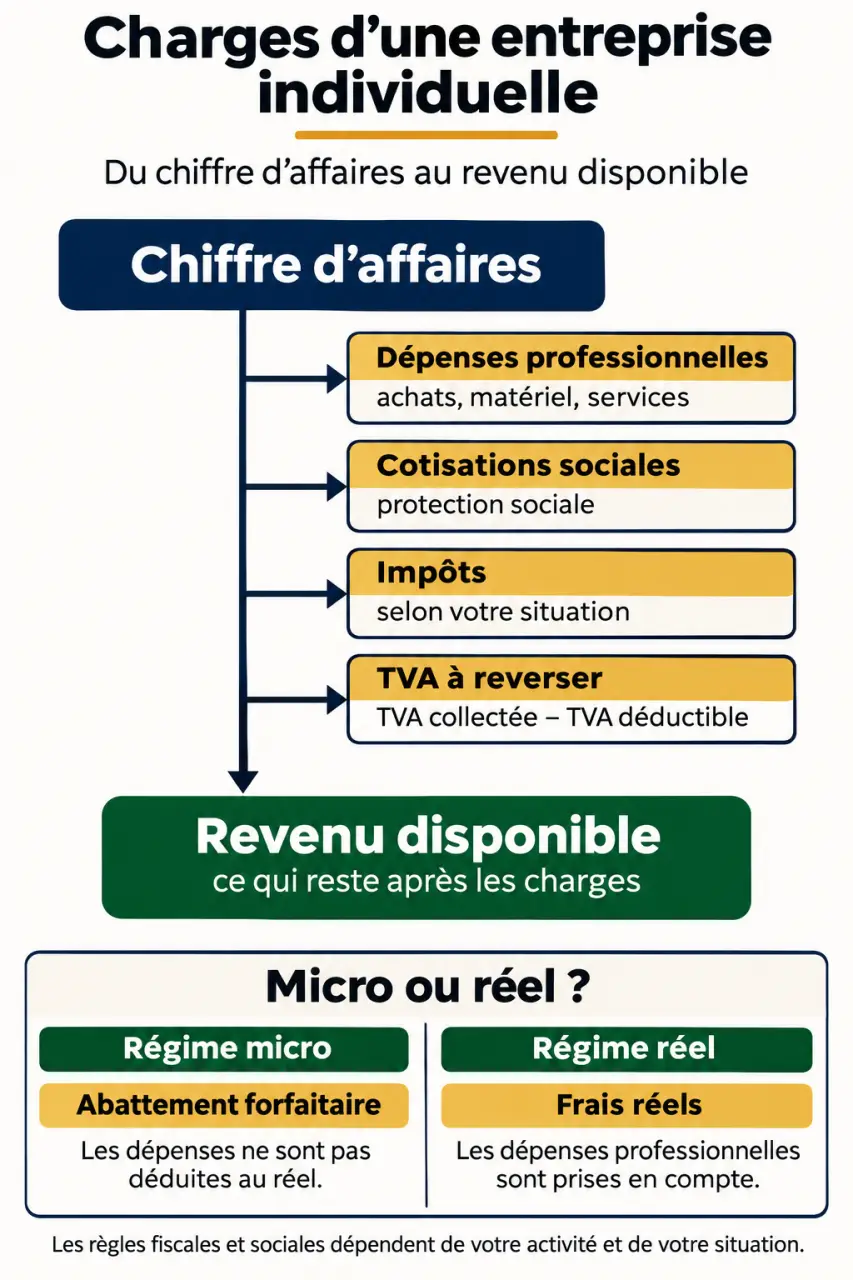
Quatre familles de sorties doivent donc apparaître dans votre budget :
- Les dépenses professionnelles : achats, loyer, assurances, logiciels, banque, comptabilité ou déplacements.
- Les cotisations et contributions sociales : elles financent notamment votre protection sociale.
- La fiscalité : impôt sur le revenu ou impôt sur les sociétés, CFE et, selon les règles applicables, CVAE.
- La TVA à reverser : lorsque vous la facturez, elle ne constitue pas une rémunération.
L’Urssaf présente une formule utile pour une première estimation : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce revenu net ne doit toutefois pas être confondu avec votre argent disponible après impôt personnel. Pour raisonner hors taxes, il faut aussi tenir compte des règles de récupération de TVA : une TVA non récupérable reste intégrée au coût de vos achats.
Micro ou réel : deux logiques de calcul à ne pas mélanger
La micro-entreprise n’est pas une forme juridique distincte de l’entreprise individuelle : c’est un régime simplifié auquel un entrepreneur individuel peut accéder sous conditions. La comparaison pertinente oppose donc l’EI au régime micro et l’EI au régime réel.
Simulateur officiel de revenu net pour auto-entrepreneur – Estimez votre revenu net après cotisations et impôts, avec les options Acre et versement libératoire.
| Point comparé | EI au réel | Micro-entreprise |
|---|---|---|
| Cotisations sociales | Calcul sur une assiette liée au revenu professionnel, selon les règles applicables | Pourcentage des recettes encaissées, variable selon l’activité |
| Dépenses professionnelles | Déduction des frais admissibles pour leur montant réel | Pas de déduction individuelle des frais réels |
| Bénéfice imposable à l’IR | Résultat déterminé selon les règles de la catégorie fiscale | Chiffre d’affaires diminué d’un abattement forfaitaire |
| TVA | Franchise ou assujettissement selon la situation | Franchise ou assujettissement selon la situation |
Des frais importants changent la comparaison
Au réel, les dépenses doivent être engagées dans l’intérêt de l’activité, justifiées et correctement enregistrées. Les dépenses mixtes, comme le téléphone ou un véhicule utilisé aussi à titre privé, nécessitent une répartition. Certains biens durables sont amortis plutôt que déduits immédiatement ; les frais de véhicule obéissent à des modalités particulières selon votre situation.
En micro, l’abattement fiscal remplace la déduction des dépenses : il ne rembourse pas vos achats et ne réduit pas l’assiette des cotisations micro-sociales. Pour les catégories courantes, les abattements sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les BNC, sous réserve des activités soumises à des règles spécifiques. Une activité avec beaucoup de marchandises ou de sous-traitance mérite donc une comparaison chiffrée avec le réel.
Cotisations sociales : l’activité et le revenu déterminent la facture
L’entrepreneur individuel relève généralement du régime des travailleurs indépendants. Les prélèvements couvrent notamment la maladie-maternité, les indemnités journalières, la retraite de base et complémentaire, l’invalidité-décès et les allocations familiales. S’y ajoutent la CSG, la CRDS et la contribution à la formation professionnelle. Les droits acquis dépendent des règles propres à chaque protection.
Le calcul varie entre commerçants, artisans et professions libérales, notamment réglementées. Certaines caisses professionnelles interviennent pour la retraite et l’invalidité-décès. Les activités agricoles relèvent, quant à elles, de règles et d’organismes spécifiques : une simulation destinée aux autres indépendants n’est pas directement transposable.
Les repères de 44 % chez Blank et 45 % chez Legalstart sont des estimations éditoriales, pas des taux universels. Ils ne doivent surtout pas être appliqués automatiquement au chiffre d’affaires : l’assiette, les plafonds, les niveaux de revenus et les exonérations modifient le résultat.
Un revenu faible ne signifie pas toujours zéro cotisation
Au réel, certaines cotisations minimales peuvent subsister malgré un faible revenu ou un déficit. En micro-social, un chiffre d’affaires encaissé nul entraîne en principe l’absence de cotisations proportionnelles, hors option particulière pour des cotisations minimales, mais la déclaration reste obligatoire. L’absence de versement peut également limiter l’acquisition de droits.
L’ACRE peut ouvrir droit à une exonération partielle et temporaire sous conditions. Vérifiez votre éligibilité, les démarches et la durée applicable au démarrage. D’autres allègements, notamment territoriaux, concernent certains impôts : une exonération fiscale ne signifie pas une exonération sociale.
IR, IS, TVA et CFE : des prélèvements aux objets différents
Par défaut, l’entreprise individuelle est imposée à l’impôt sur le revenu. Le bénéfice relève des BIC, des BNC ou des BA selon l’activité. Au réel, laisser de l’argent sur le compte professionnel ne suffit pas à le soustraire à l’imposition : ce sont les règles de détermination du bénéfice qui comptent, pas vos seuls retraits.
Une option pour l’IS est possible sous conditions, hors régime micro. Elle distingue le résultat imposé dans l’entreprise et les revenus perçus personnellement. Le taux normal de l’IS est de 25 % ; un taux réduit de 15 % sur les premiers 42 500 € de bénéfice peut s’appliquer sous conditions. L’option modifie aussi le calcul social : comparez le coût global, y compris la rémunération et les distributions, avec un professionnel.
La TVA fonctionne séparément. Lorsque vous y êtes assujetti, vous reversez généralement la TVA collectée diminuée de la TVA déductible autorisée. La franchise en base dispense de facturer la TVA, mais empêche normalement sa récupération. Micro-entreprise ne signifie donc pas automatiquement absence de TVA.
La CFE peut être due même si vous travaillez depuis votre domicile, sous réserve des exonérations. L’année de création bénéficie en principe d’une exonération, sans supprimer les formalités initiales. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et le calendrier légal applicable. Vérifiez les seuils actuels plutôt que de reprendre un ancien barème.
Construisez une estimation annuelle, puis un calendrier de trésorerie
Le simulateur entreprise individuelle de l’Urssaf permet de partir du chiffre d’affaires ou d’un revenu net souhaité. Renseignez précisément l’activité, les frais et l’option IR ou IS. Ses résultats sont indicatifs ; pour le régime micro, utilisez l’outil correspondant.
- Estimez votre chiffre d’affaires et vos dépenses sur une même période.
- Simulez les cotisations avec les paramètres adaptés.
- Ajoutez les taxes professionnelles sans compter deux fois les dépenses déjà intégrées.
- Évaluez séparément l’impôt personnel et la TVA à reverser.
- Transformez le résultat annuel en réserve mensuelle et en budget disponible.
À titre purement illustratif, avec 60 000 € de chiffre d’affaires hors taxes, 15 000 € de dépenses et une hypothèse de cotisations de 14 000 €, le revenu net avant impôt personnel serait de 31 000 €. Les 14 000 € ne constituent pas un barème : ils doivent être remplacés par votre simulation.
Une hausse d’activité ressemble à une vague : l’encaissement arrive d’abord, certaines charges suivent plus tard. Après un bon mois, ne relevez pas immédiatement vos prélèvements personnels. Affectez une partie du surplus à une réserve de régularisation : cette séparation évite de confondre trésorerie momentanée et revenu durable.
Au réel, les cotisations sont généralement provisionnelles, puis régularisées après connaissance du revenu réel ; le démarrage peut reposer sur une base forfaitaire. Service-Public indique des paiements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre, selon les modalités applicables. Consultez votre échéancier Urssaf, actualisez votre revenu estimé si nécessaire et suivez séparément les échéances fiscales dans votre espace professionnel.