Régime général des obligations : distinguer ce qui est dû, exigible ou transmis
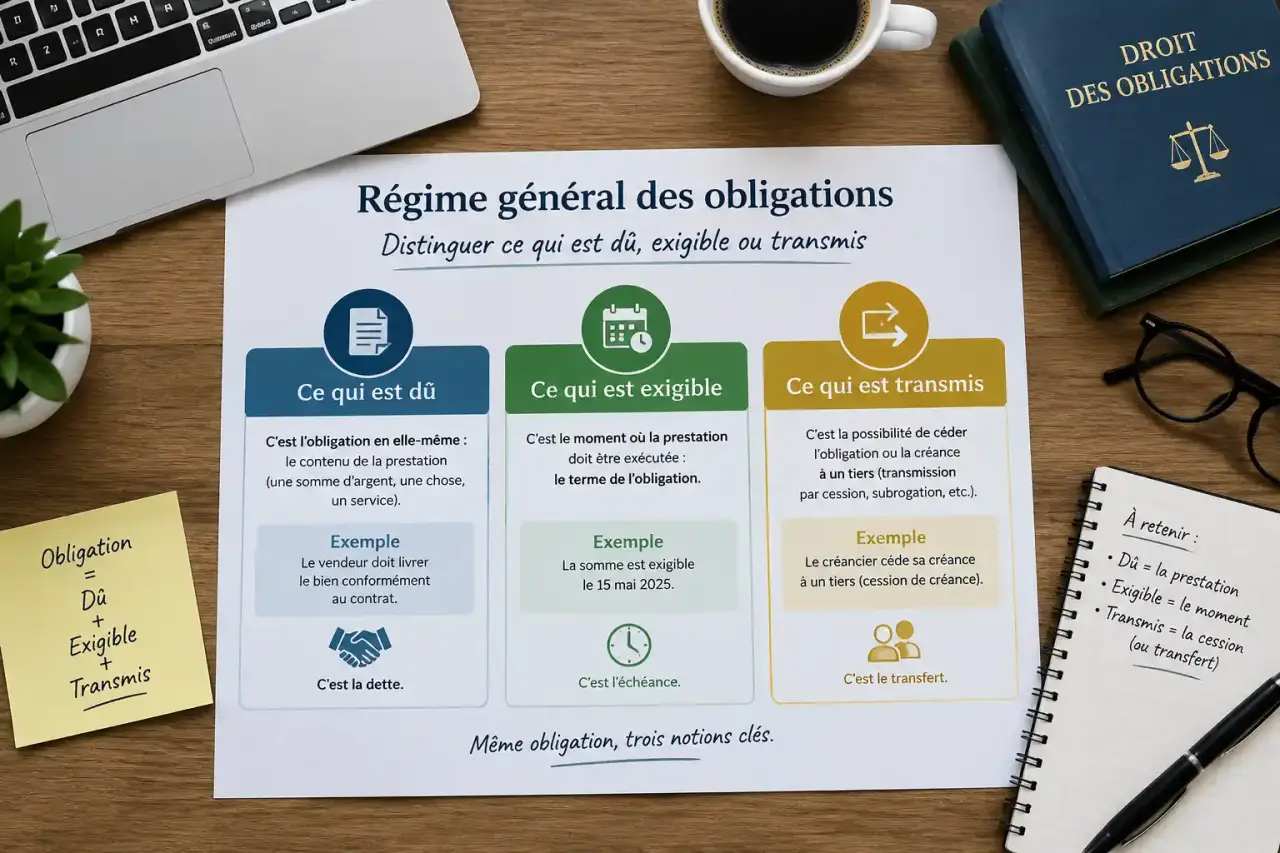
Le régime général des obligations rassemble les règles communes qui gouvernent la vie d’une obligation : ses modalités, sa circulation, sa protection et son extinction. Il permet de déterminer qui doit exécuter quelle prestation, à quel moment et au profit de qui, qu’une dette trouve son origine dans un contrat, un fait juridique ou la loi.
Comprendre le lien obligatoire avant d’étudier ses effets
Une obligation est un lien de droit entre un créancier et un débiteur, portant sur une prestation. Le créancier peut en réclamer l’exécution lorsque les conditions d’exigibilité sont réunies ; le débiteur doit l’accomplir. Une même relation est donc une créance du côté du créancier et une dette du côté du débiteur.
La prestation peut notamment consister à payer une somme ou à réaliser un travail. Dans une vente, l’acheteur doit payer le prix tandis que le vendeur doit délivrer le bien : chacun est créancier d’une prestation et débiteur d’une autre.
Le droit des contrats et la responsabilité civile étudient notamment la naissance des obligations. Le régime général s’intéresse surtout à leur devenir. Une fois une dette de réparation constituée, par exemple, il faut encore déterminer quand elle peut être réclamée, si elle peut être transmise et comment elle s’éteindra. Les règles communes s’appliquent sous réserve des dispositions propres à chaque situation.
Pour réviser, cette distinction évite une confusion fréquente : établir qu’un contrat est valable ne suffit pas à démontrer que toutes les prestations prévues sont immédiatement exigibles.
Déterminer quand et par quelle prestation le débiteur doit s’exécuter
Condition et terme : l’incertitude fait la différence
La condition dépend d’un événement futur et incertain. La condition suspensive subordonne l’obligation à sa réalisation : l’obtention d’un financement peut ainsi conditionner une opération. La condition résolutoire entraîne, lorsqu’elle s’accomplit, l’anéantissement de l’obligation, selon les règles applicables.
Le terme repose sur un événement futur et certain, même si sa date peut être inconnue. Le terme suspensif reporte l’exigibilité : une somme due à une échéance déterminée ne peut, en principe, être réclamée avant celle-ci. Le terme extinctif marque la fin des effets d’un engagement pour l’avenir. Il ne faut donc pas confondre incertitude de l’événement et simple attente de sa survenance.
Pour raisonner, imaginez une jauge à trois repères : obligation constituée, prestation exigible, prestation exécutée. Ces repères ne se confondent pas. Une dette à terme peut exister sans être encore exigible ; une dette exigible peut rester impayée. Situer le dossier sur cette échelle permet de vérifier ce que le créancier peut effectivement demander, plutôt que de déduire trop vite du seul mot « dette » un droit au paiement immédiat.
Plusieurs prestations : faut-il tout exécuter ou choisir ?
La pluralité d’objets impose de lire précisément l’engagement. La question décisive est celle de la prestation nécessaire à la libération du débiteur.
| Type d’obligation | Règle de libération | Repère juridique |
|---|---|---|
| Cumulative | Toutes les prestations promises doivent être exécutées. | Les prestations s’additionnent. |
| Alternative | L’exécution d’une des prestations prévues suffit. | Article 1307 du Code civil. |
| Facultative | Une seule prestation est due, mais le débiteur peut en fournir une autre pour se libérer. | Article 1308 du Code civil. |
La distinction entre alternative et facultative tient donc à l’objet même de l’obligation : plusieurs prestations sont envisagées dans la première, alors qu’une seule est due dans la seconde, avec une faculté de remplacement.
Identifier qui peut réclamer et qui doit payer
Lorsqu’une obligation comporte plusieurs créanciers ou plusieurs débiteurs, le principe est celui de la division. Chaque créancier ne réclame que sa part et chaque débiteur ne doit que la sienne, sauf mécanisme dérogeant à cette répartition.
Ainsi, une dette de 2 000 euros répartie à parts égales entre deux débiteurs conduit chacun à devoir 1 000 euros. Symétriquement, si deux créanciers détiennent à parts égales une créance divisée de 2 000 euros, chacun peut réclamer 1 000 euros.
La solidarité modifie cette logique. Elle ne se présume pas : elle doit résulter de la loi ou d’une stipulation contractuelle.
- Solidarité passive : le créancier peut demander la totalité de la dette à l’un des codébiteurs solidaires. Celui qui paie dispose ensuite, selon les règles applicables, d’un recours contre les autres pour leur part.
- Solidarité active : chacun des créanciers solidaires peut réclamer le paiement intégral. Celui qui le reçoit doit ensuite rendre compte aux autres de leur part.
Dans un cas pratique, distinguez toujours les rapports avec le créancier et les rapports entre codébiteurs. Devoir payer la totalité au créancier ne signifie pas supporter définitivement toute la charge de la dette.
Transmettre une obligation ou créer un nouvel engagement
Cession de créance et cession de dette : changer un protagoniste
La cession de créance transmet la créance d’un créancier, le cédant, à un autre, le cessionnaire. Le débiteur reste tenu de la prestation, mais le titulaire du droit change. Cette opération ne doit pas être confondue avec un paiement qui éteindrait simplement la dette.
La cession de dette concerne le côté passif du rapport obligatoire : un autre débiteur reprend la dette. Elle suppose l’accord du créancier. Il faut également vérifier si le débiteur initial est libéré, car transmission et décharge ne se confondent pas. Dans les deux cessions, les conditions de validité et d’opposabilité méritent un examen distinct.
Novation et délégation : vérifier si l’ancienne obligation subsiste
Selon l’article 1329 du Code civil, la novation substitue une obligation nouvelle à celle qu’elle éteint. Elle ne constitue donc pas une simple transmission. L’intention de nover doit être certaine : toute modification d’un engagement ne suffit pas à caractériser une novation.
La délégation met en présence trois personnes : le délégant obtient du délégué qu’il s’engage envers le délégataire, qui l’accepte comme débiteur. La délégation dite parfaite comporte une décharge expresse du délégant et opère novation. La délégation imparfaite laisse subsister son obligation tout en ajoutant l’engagement du délégué.
Le bon réflexe consiste à rechercher ce qui survit à l’opération : la même créance avec un nouveau titulaire, une dette reprise, ou une obligation nouvelle remplaçant l’ancienne.
Protéger la créance et vérifier la libération du débiteur
Le droit de créance s’appuie sur la responsabilité patrimoniale du débiteur. L’article 2284 du Code civil prévoit que celui qui s’est obligé personnellement répond de son engagement sur ses biens mobiliers et immobiliers, présents et à venir.
Ce principe fonde le droit de gage général des créanciers. Il ne signifie toutefois pas qu’un créancier peut saisir librement n’importe quel bien : les procédures d’exécution, les règles d’insaisissabilité et les droits préférentiels éventuels encadrent le recouvrement. Une créance juridiquement fondée ne garantit donc pas, à elle seule, un paiement effectif.
L’étude doit enfin aller jusqu’à l’extinction. Le paiement correspond à l’exécution de la prestation due, pas uniquement au versement d’argent. D’autres mécanismes, comme la compensation, la remise de dette ou la novation, peuvent également conduire à l’extinction d’une obligation selon leurs conditions propres.
Pour préparer un examen, organisez chaque fiche autour de quatre éléments : définition, conditions, effets et distinction voisine. Puis traitez les faits dans l’ordre : origine du lien, modalités, personnes tenues, opérations intervenues et éventuelle extinction. Le Code civil permet de contrôler la règle ; un cours ou un manuel sert à comprendre son articulation et ses nuances.