MRR business : calculer le revenu récurrent sans le confondre avec la trésorerie
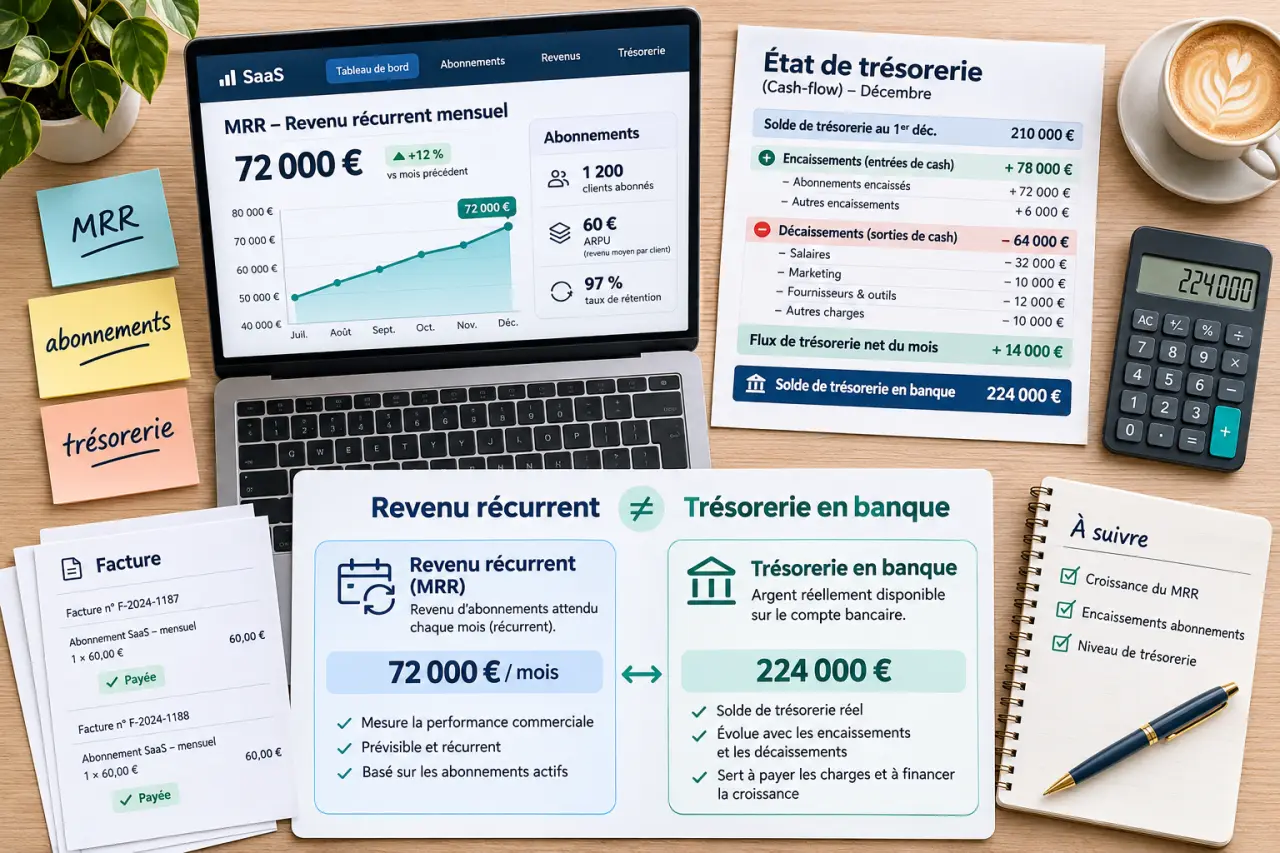
Le MRR, ou Monthly Recurring Revenue, mesure le revenu mensuel récurrent d’une entreprise. Dans un business par abonnement, il permet de suivre la croissance sur une base comparable, même lorsque certains clients paient à l’année. Son calcul repose sur une règle simple : additionner les revenus récurrents ramenés au mois, sans y mélanger les ventes ponctuelles ni les encaissements.
Le MRR mesure une base de revenus, pas l’argent en banque
Le revenu mensuel récurrent représente la valeur mensualisée des abonnements actifs. Il concerne les entreprises SaaS, mais aussi les salles de sport, les services de maintenance sous contrat ou les plateformes de formation par abonnement. Pour une activité mêlant abonnements et prestations, seule la partie récurrente entre dans cet indicateur.
Son intérêt est de rendre les périodes comparables. Un paiement annuel peut gonfler les encaissements d’un mois sans traduire une accélération commerciale. Le MRR répartit ce revenu sur la durée de l’abonnement et offre ainsi une lecture plus stable de l’activité.
Le MRR n’est ni le chiffre d’affaires comptable, ni le solde bancaire, ni un bénéfice. Il ne déduit pas les salaires, les dépenses commerciales ou les coûts de production. Il constitue une base de prévision, pas une garantie : les résiliations, impayés et changements d’offre peuvent modifier les revenus futurs.
Pour un dirigeant, cette distinction évite de recruter sur la seule foi d’un pic d’encaissement. Pour une banque ou un investisseur, le MRR devient surtout utile lorsqu’il est accompagné de son historique, de ses règles de calcul et des indicateurs de rétention.
Calculer un montant comparable, abonnement par abonnement
Deux formules pour obtenir le même résultat
La méthode la plus directe consiste à additionner les montants mensuels récurrents de chaque contrat actif. Lorsque les prix varient selon les offres, calculez d’abord le total de chaque palier, puis additionnez les résultats.
MRR = somme des revenus mensuels récurrents des abonnements actifs.
Ainsi, 30 clients à 50 € par mois et 30 clients à 25 € génèrent un MRR de 2 250 €. Avec 60 clients payant en moyenne 37,50 €, on obtient exactement le même résultat.
MRR = nombre de clients payants × revenu mensuel récurrent moyen par client.
Autre exemple : 50 clients à 50 € et 50 clients à 70 € produisent 6 000 € de MRR, soit 100 clients à 60 € en moyenne. Plus simplement, 10 clients payant chacun 50 € par mois représentent 500 € de MRR. Attention à ne pas mélanger clients, comptes et utilisateurs dans la moyenne utilisée.
Définir ce qui entre réellement dans le calcul
| Élément | Traitement du MRR |
|---|---|
| Abonnement mensuel et options récurrentes | Inclure leur montant hors taxes, après remises applicables. |
| Abonnement trimestriel ou annuel | Diviser respectivement par 3 ou par 12. |
| Installation, formation ou vente ponctuelle | Exclure, même si le client possède un abonnement. |
| Prospect ou essai gratuit | Exclure tant qu’aucun abonnement payant n’est actif. |
| Consommation variable sans engagement | Suivre séparément du socle récurrent garanti. |
Une remise de 20 % doit réduire le montant retenu pendant sa période d’application : le prix catalogue ne représente pas le revenu contractuel réel. Pour un contrat hybride, isolez le forfait récurrent des dépenses variables.
Un prorata de facture ne doit pas transformer artificiellement la valeur mensuelle du contrat. Distinguez aussi remboursement ponctuel et réduction durable d’abonnement. Documentez enfin le traitement des pauses et des impayés : une facture en retard ne signifie pas automatiquement une résiliation, mais elle doit rester visible dans le suivi du risque de trésorerie.
Expliquer chaque variation avec les cinq mouvements du MRR
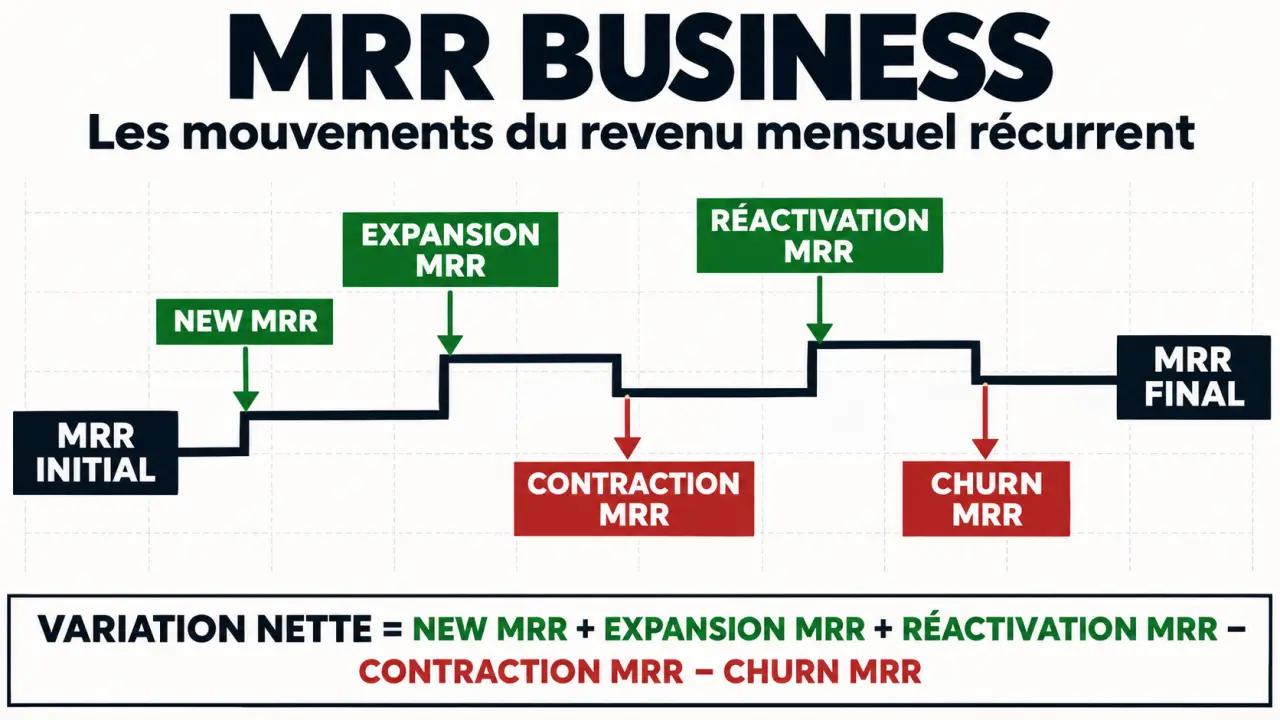
Le total indique une direction ; sa décomposition explique ce qui se passe. Pour rapprocher deux fins de mois, classez chaque changement dans une catégorie unique, à sa date d’effet.
- New MRR : revenu récurrent apporté par les nouveaux clients.
- Expansion MRR : revenu supplémentaire des clients existants, grâce à une montée en gamme ou une option.
- Reactivation MRR : revenu d’anciens abonnements payants remis en service.
- Contraction MRR : revenu perdu lorsqu’un client conserve son abonnement, mais réduit sa formule.
- Churn MRR : revenu perdu à la suite de résiliations.
La première conversion d’un essai gratuit en abonnement payant relève normalement du New MRR, et non d’une réactivation. Cette convention évite de compter deux fois le même mouvement.
Nouveau MRR net = New MRR + Expansion MRR + Reactivation MRR − Contraction MRR − Churn MRR.
Ce « nouveau MRR net » désigne une variation, pas le stock total. Le MRR de fin de mois correspond donc au MRR initial augmenté de cette variation nette. Les mentions « MRR brut » ou « MRR net » étant parfois ambiguës, écrivez toujours la formule utilisée dans votre tableau de bord.
Imaginez votre portefeuille comme une toile : les nouvelles souscriptions ajoutent des fils, mais les résiliations peuvent en défaire ailleurs. Un total stable peut donc masquer un renouvellement permanent de la clientèle. Pour voir cette fragilité, séparez le MRR des clients déjà présents au début de la période de celui des nouveaux entrants : vous distinguerez une base qui se consolide d’une acquisition qui colmate les pertes.
Transformer le suivi mensuel en décisions utiles
Lire la croissance avec les bons indicateurs
Une hausse du MRR n’est pas forcément synonyme de croissance saine. Elle peut dépendre d’un seul gros contrat ou d’acquisitions coûteuses compensant beaucoup de départs. À l’inverse, une baisse concentrée sur une offre peut révéler un problème de valeur perçue, de prix ou d’accompagnement.
Distinguez le churn client, qui compte les clients perdus, du churn revenu, qui mesure le revenu récurrent disparu. Perdre plusieurs petits comptes n’a pas le même effet financier que perdre un client majeur. Segmentez également les résultats par offre, ancienneté et canal d’acquisition pour choisir entre fidélisation, amélioration du produit et développement commercial.
L’ARR, revenu annuel récurrent, correspond à MRR × 12 lorsque le périmètre est identique. Il annualise le rythme actuel ; il ne constitue pas une prévision garantie du chiffre d’affaires annuel. L’ARPU précise le revenu moyen par utilisateur, tandis que la moyenne par client doit conserver une unité cohérente.
Complétez cette lecture avec le CAC, coût d’acquisition client, et la CLV, valeur vie client, pour apprécier l’économie de l’acquisition. Le NPS apporte un signal sur la propension à recommander, sans remplacer l’observation des renouvellements.
Installer un suivi fiable sans multiplier les outils
Un tableur suffit pour démarrer si chaque abonnement possède un identifiant, un montant mensualisé, un statut et des dates d’effet. Lorsque les changements se multiplient, rapprochez les données du CRM, de la facturation et des paiements. Vérifiez que l’outil retenu gère les remises, les contrats annuels et l’historique des modifications.
Clôturez le suivi chaque mois avec les mêmes règles, puis contrôlez que les mouvements expliquent bien l’écart entre début et fin de période. Pour décider d’un investissement, combinez enfin cette trajectoire avec les marges, les échéances de paiement et les dépenses prévues. Le MRR aide à anticiper les revenus ; le plan de trésorerie vérifie quand l’argent sera disponible.