Taux de cotisations sociales 2026 : les barèmes à distinguer avant de calculer le coût employeur
Les taux de cotisations sociales en 2026 ne s’additionnent pas pour former un pourcentage unique du salaire brut. Certaines cotisations sont plafonnées, d’autres dépendent de l’effectif ou de l’établissement, et les allègements modifient le montant réellement payé. Pour vérifier une paie du secteur privé, il faut donc associer chaque taux à son assiette et distinguer les parts patronale et salariale.
Les principaux taux à lire ligne par ligne
Les repères ci-dessous concernent les salariés du régime général. Ils ne constituent pas un bulletin de paie exhaustif : la retraite complémentaire, les garanties collectives et certaines contributions propres à l’entreprise doivent notamment être ajoutées. Les taux indiqués s’entendent avant application des réductions et exonérations éventuelles.
| Cotisation ou contribution | Employeur | Salarié | Assiette de référence |
|---|---|---|---|
| Vieillesse plafonnée | 8,55 % | 6,90 % | Salaire limité au plafond de la Sécurité sociale |
| Vieillesse déplafonnée | 2,11 % | 0,40 % | Totalité du salaire |
| Solidarité autonomie | 0,30 % | Sans objet | Totalité du salaire |
| Allocations familiales, taux plein | 5,25 % | Sans objet | Totalité du salaire |
| Assurance chômage, taux de référence | 4 % | Sans objet | Salaire limité à quatre plafonds de la Sécurité sociale |
| AGS, cas général | 0,25 % | Sans objet | Salaire limité à quatre plafonds de la Sécurité sociale |
| Contribution au dialogue social | 0,016 % | Sans objet | Totalité du salaire |
| CSG | Sans objet | 9,20 % | Assiette spécifique, avec abattement sous conditions |
| CRDS | Sans objet | 0,50 % | Assiette spécifique, avec abattement sous conditions |
La vieillesse plafonnée représente ainsi 15,45 % au total, répartis entre employeur et salarié. La vieillesse déplafonnée représente 2,51 %. Ces totaux ne doivent pas être intégralement ajoutés au salaire brut pour estimer le coût employeur : seule la part patronale s’y ajoute.
L’AGS finance la garantie des salaires en cas de défaillance de l’employeur. Le taux indiqué pour les entreprises de travail temporaire est de 0,03 %, au lieu de 0,25 % dans le cas général. L’assurance chômage peut également nécessiter une vérification du taux propre à l’employeur lorsqu’un dispositif de modulation s’applique.
Plafonds et assiettes : les limites qui changent le calcul
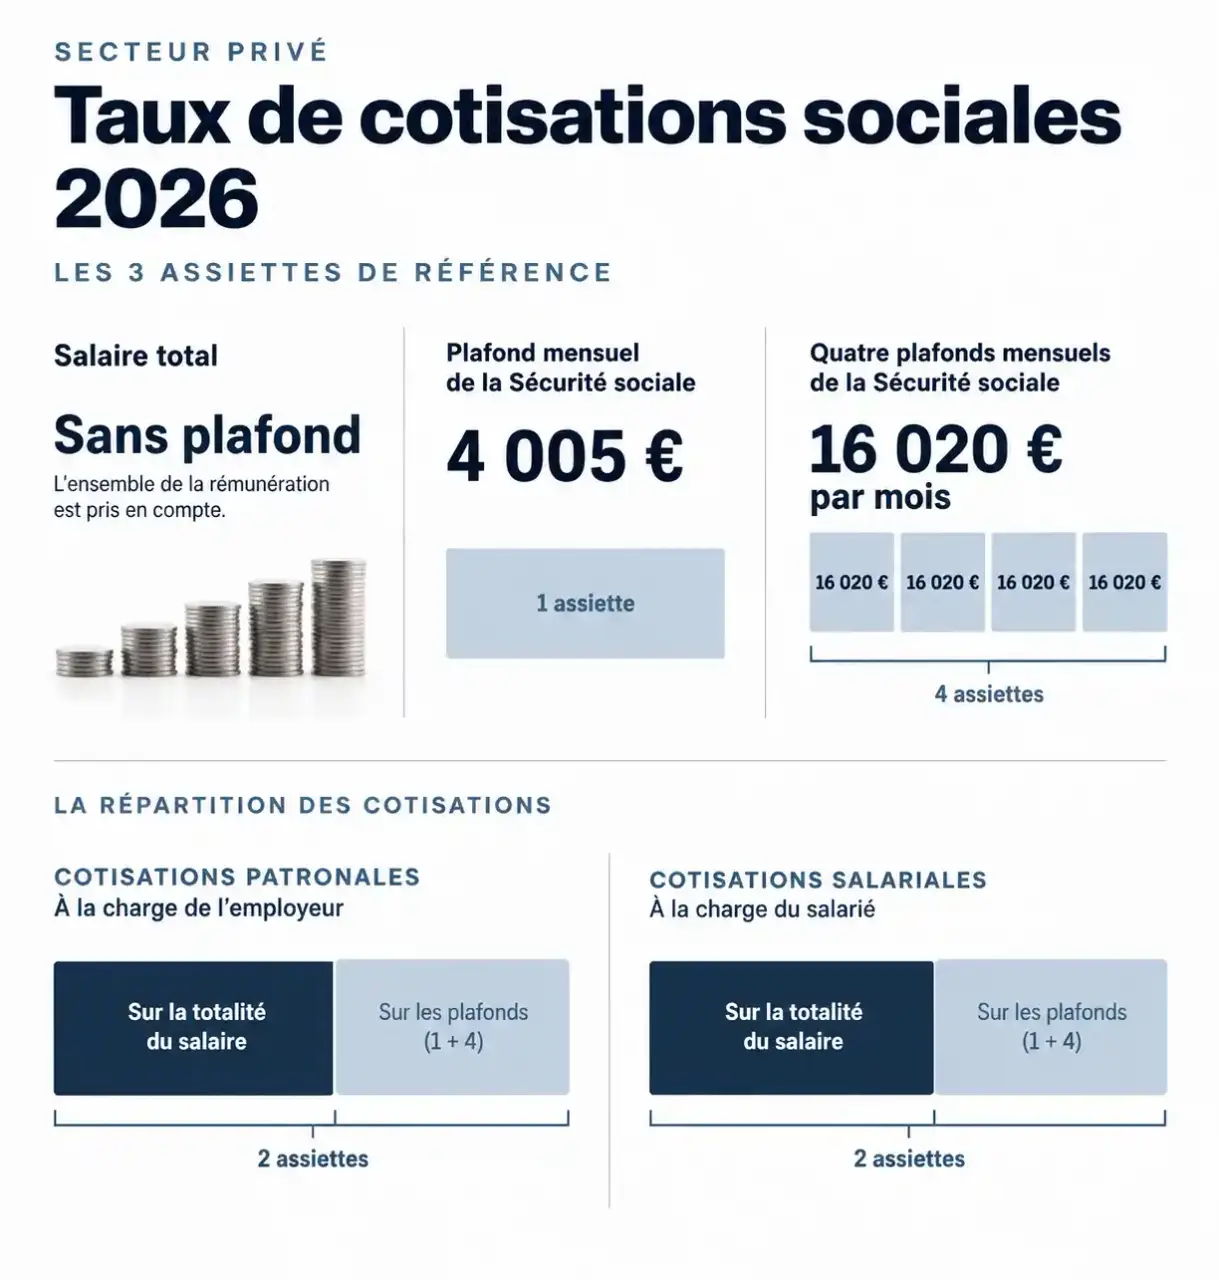
En 2026, le plafond mensuel de la Sécurité sociale est de 4 005 €, soit 48 060 € sur l’année. Quatre plafonds annuels représentent donc 192 240 €. Ces montants n’ont pas le même usage : le premier intervient notamment pour la vieillesse plafonnée, le second pour l’assurance chômage et l’AGS.
Salaire plafonné et salaire total ne sont pas interchangeables
Pour un salaire brut mensuel de 5 000 €, sans ajustement du plafond, la vieillesse plafonnée est calculée sur 4 005 €, et non sur 5 000 €. La vieillesse déplafonnée reste calculée sur les 5 000 €. Les absences, le temps partiel ou une entrée en cours de mois peuvent imposer un ajustement : le plafond mensuel affiché n’est donc pas automatiquement celui de chaque bulletin.
La CSG et la CRDS ont une assiette particulière
Sur les rémunérations ouvrant droit à l’abattement, la CSG de 9,20 % et la CRDS de 0,50 % sont calculées sur 98,25 % du salaire brut, jusqu’à 192 240 € annuels en 2026. Ce seuil limite l’abattement, pas les contributions elles-mêmes : au-delà, la fraction concernée est retenue sans cet abattement. Certains éléments, notamment des contributions patronales de protection sociale complémentaire, obéissent à des règles d’assiette spécifiques.
Le plafond fonctionne comme un paravent partiel, et non comme un toit posé sur toutes les charges : il soustrait une fraction du salaire à certaines lignes seulement. Pour contrôler une rémunération élevée, classez donc les cotisations en trois colonnes — salaire total, un plafond, quatre plafonds — avant de regarder les pourcentages. Cette séparation permet de repérer une erreur d’assiette qu’un taux parfaitement exact pourrait masquer.
Maladie et allocations familiales : ne pas confondre barème et allègement
La lecture des taux maladie appelle une précaution. L’Urssaf distingue une cotisation maladie-maternité-invalidité-décès à 13 % au taux plein et à 7 % au taux réduit dans les présentations concernées. Bpifrance Création affiche également des valeurs de 13,30 % et 7,30 % : elles correspondent à l’addition des taux maladie et des 0,30 % de solidarité autonomie. Ajouter une seconde fois cette contribution créerait un doublon.
Plafond annuel de la Sécurité sociale fixé à 48 060 € en 2026 – Découvrez le montant officiel du plafond annuel de la Sécurité sociale applicable au 1er janvier 2026 et son évolution réglementaire.
Pour les allocations familiales, les valeurs de référence sont de 5,25 % au taux plein et de 3,45 % au taux réduit. Mais la présence d’un taux réduit dans un tableau ne suffit pas à autoriser son application sur une paie de 2026.
Bpifrance Création signale la prise en compte de la réduction générale dégressive unique à compter du 1er janvier 2026. Pour les rémunérations relevant du droit commun de cette réforme, il ne faut pas reconduire mécaniquement les anciens taux réduits maladie et famille : le calcul repose sur les taux pleins et le mécanisme d’allègement applicable. Les situations particulières doivent être examinées séparément.
Pour comparer deux estimations, exigez donc deux résultats distincts : les cotisations patronales avant allègement, puis leur montant après réduction. Un taux légal et un taux effectif de charges ne décrivent pas la même chose.
Effectif, localisation et contrat : les paramètres propres à l’entreprise
Deux employeurs versant le même salaire brut peuvent supporter des contributions différentes. Les principaux seuils à examiner sont ceux de 11 et de 50 salariés, en tenant compte des règles de décompte et des éventuels mécanismes de franchissement.
| Contribution patronale | Taux ou condition | Base à retenir |
|---|---|---|
| FNAL, moins de 50 salariés | 0,10 % | Salaire plafonné |
| FNAL, 50 salariés et plus | 0,50 % | Totalité du salaire |
| Formation professionnelle, moins de 11 salariés | 0,55 % | Masse salariale concernée |
| Formation professionnelle, 11 salariés et plus | 1 % | Masse salariale concernée |
| Taxe d’apprentissage, régime général | 0,68 % | Assiette applicable à la taxe |
| CPF-CDD | 1 %, sous réserve des exclusions | Rémunérations des CDD concernés |
La taxe d’apprentissage comprend une part principale de 0,59 % et un solde de 0,09 %. En Alsace-Moselle, la part principale est de 0,44 %, sans solde. Les conditions d’assujettissement restent à vérifier.
Le taux accidents du travail et maladies professionnelles est celui notifié pour l’établissement, notamment par la Carsat. Le versement mobilité dépend de la localisation et de l’effectif, avec un seuil de principe de 11 salariés. Ni l’un ni l’autre ne doit être remplacé par un taux moyen national.
Calculer le coût employeur sans oublier les lignes complémentaires
La formule de chaque ligne reste simple : assiette × taux = cotisation. Sur un brut mensuel de 3 000 €, sans ajustement de plafond, la vieillesse plafonnée patronale représente 256,50 € et la vieillesse déplafonnée patronale 63,30 €. La solidarité autonomie représente 9 €. Ces trois lignes totalisent 328,80 €, mais ne constituent pas l’ensemble des charges patronales.
Le coût employeur correspond au salaire brut augmenté des cotisations patronales et des autres dépenses patronales concernées, après déduction des allègements applicables. Les retenues salariales servent, elles, à passer du brut au net : elles ne s’ajoutent pas une seconde fois au coût.
- Vérifiez la période de paie, le statut du salarié et les plafonds ajustés.
- Appliquez les taux propres à l’effectif, à l’établissement et au contrat.
- Ajoutez la retraite complémentaire Agirc-Arrco, la mutuelle et la prévoyance applicables.
- Examinez les contributions éventuelles : forfait social, obligation d’emploi des travailleurs handicapés ou contributions conventionnelles.
- Calculez les allègements, puis rapprochez le résultat de la déclaration sociale.
Avant de valider la paie, consultez le barème 2026 de l’Urssaf, la notification accidents du travail et les paramètres de retraite complémentaire. Cette vérification ciblée est plus fiable qu’un pourcentage forfaitaire appliqué au salaire brut.