Distribution de dividendes : un bénéfice ne suffit pas pour verser de l’argent
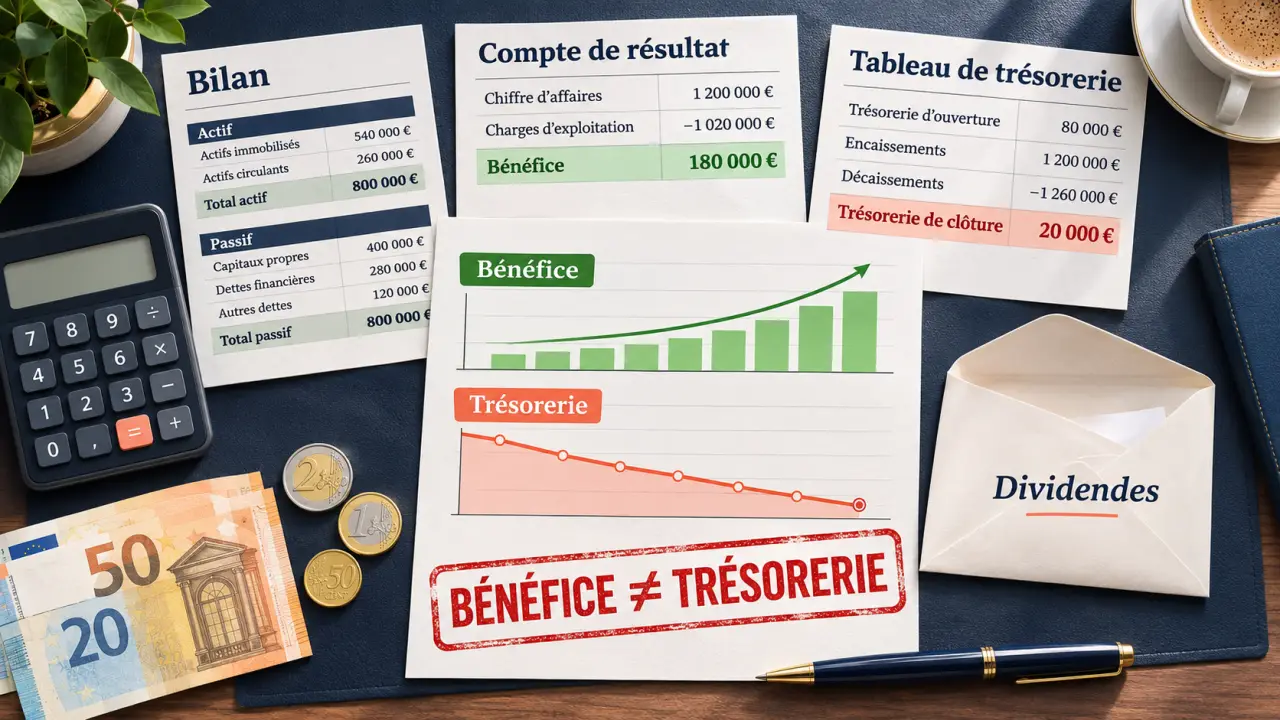
Une société peut afficher un bénéfice sans pouvoir le distribuer intégralement à ses associés. Une distribution de dividendes suppose des sommes juridiquement distribuables, une décision régulière et une trésorerie suffisante. Le montant net reçu dépend ensuite du régime fiscal de la société, du profil du bénéficiaire et, parfois, de son statut social.
Vérifier ce que la société peut réellement distribuer
Le dividende rémunère la détention de parts sociales ou d’actions. Il se distingue du salaire du dirigeant, qui rémunère un travail, et du remboursement d’un compte courant d’associé, qui correspond au règlement d’une dette. Un associé n’a pas automatiquement droit à un versement chaque année : les bénéfices peuvent être conservés pour financer l’activité.
Passer du résultat comptable au bénéfice distribuable
Le bénéfice distribuable correspond au bénéfice de l’exercice, diminué des pertes antérieures et des sommes à porter en réserves légales ou statutaires, puis augmenté du report bénéficiaire. Des réserves disponibles peuvent également être distribuées, à condition de les identifier dans la décision. Les réserves indisponibles ne constituent pas une enveloppe librement mobilisable.
La distribution ne doit pas ramener les capitaux propres sous le montant du capital augmenté des réserves que la loi ou les statuts interdisent de distribuer. Le solde bancaire ne suffit donc jamais à déterminer le montant autorisé.
Distinguer les sociétés à l’IS et à l’IR
À l’impôt sur les sociétés, le bénéfice supporte d’abord l’IS : le taux normal est de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfices pour les entreprises remplissant les conditions. Le dividende est ensuite imposé chez son bénéficiaire et n’est pas une charge déductible pour la société.
Dans une société relevant de l’impôt sur le revenu, les associés sont généralement imposés directement sur leur quote-part de bénéfice, même sans versement. La mise à disposition ultérieure de sommes déjà imposées ne suit donc pas, en principe, la logique fiscale des dividendes d’une société à l’IS.
Organiser la décision et le paiement sans confondre les délais
La distribution ordinaire intervient après l’approbation des comptes et la constatation des sommes distribuables. Les associés décident de l’affectation du résultat selon les règles de la forme sociale et des statuts. Dans une société unipersonnelle, l’associé unique formalise sa décision dans le registre prévu à cet effet.
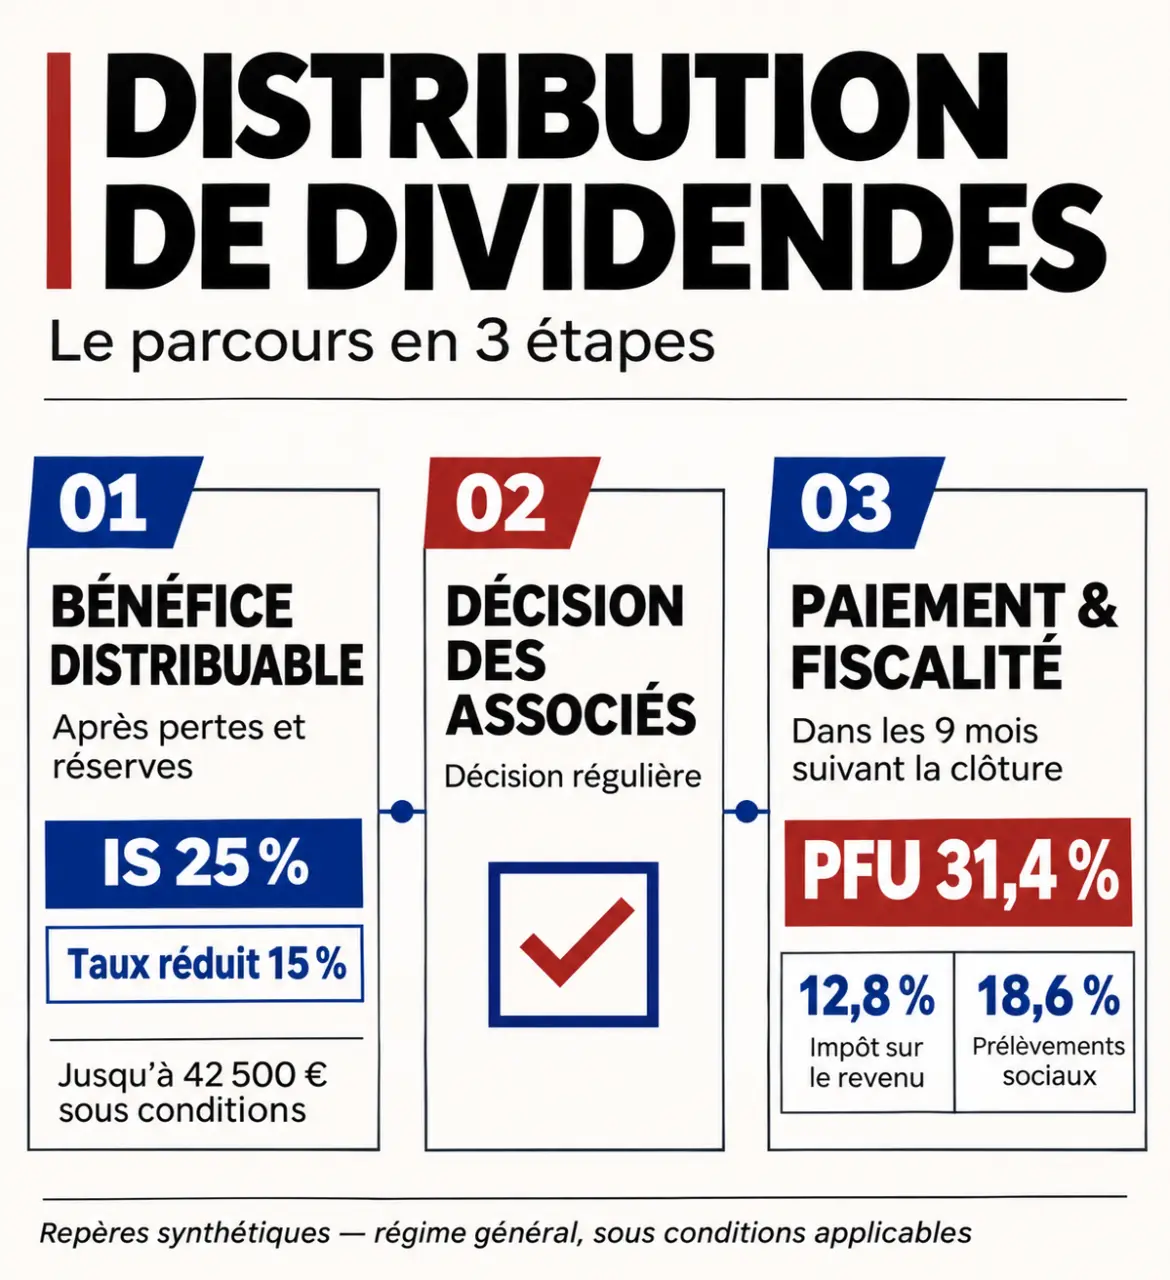
Le délai de six mois après la clôture concerne notamment l’approbation des comptes des SARL et des SA, sous réserve d’une prorogation. En SAS, il faut vérifier les dispositions statutaires applicables. Le paiement des dividendes doit intervenir dans les neuf mois suivant la clôture, sauf prolongation accordée par décision de justice.
- Préparer les comptes annuels et le projet d’affectation du résultat, avec le détail des réserves concernées.
- Respecter la procédure de décision : convocation, information des associés et règles de majorité applicables.
- Adopter la résolution précisant le montant global distribué, sa répartition et les modalités de paiement.
- Conserver le procès-verbal, comptabiliser les dividendes et accomplir les formalités de dépôt des comptes lorsqu’elles s’appliquent.
- Verser et déclarer les sommes en tenant compte des retenues fiscales et sociales.
La répartition suit normalement les droits attachés aux titres. Une répartition différente exige une vérification juridique : elle ne peut pas être improvisée au mépris des statuts ou des droits des associés. Le paiement s’effectue généralement en numéraire ; une attribution en nature ou en actions nouvelles nécessite un cadre adapté et des conditions spécifiques.
Calculer le net selon le bénéficiaire des dividendes
Personne physique : comparer PFU et barème progressif
Pour les dividendes concernés par les taux applicables en 2026, le prélèvement forfaitaire unique atteint 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Il faut vérifier le régime applicable à la date du versement, particulièrement en présence d’une situation internationale ou de cotisations sociales professionnelles.
| Point de comparaison | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Barème du foyer fiscal |
| Abattement de 40 % | Non | Oui, pour les dividendes éligibles |
| Prélèvements sociaux | Sur le montant brut | Sur le montant brut, sans abattement de 40 % |
| Portée du choix | Régime par défaut | Option globale pour les revenus et gains concernés |
Pour 10 000 € bruts soumis au PFU de 31,4 %, le prélèvement total représente 3 140 €, soit 6 860 € nets. Au barème, l’assiette d’impôt sur le revenu serait de 6 000 € si l’abattement s’applique. L’intérêt de cette option dépend de l’ensemble des revenus du foyer, et non du seul dividende.
Le prélèvement forfaitaire non libératoire, ou PFNL, de 12,8 % constitue une avance sur l’impôt. Une dispense peut être demandée si le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou à 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande doit parvenir au payeur au plus tard le 30 novembre précédant l’année du paiement. Elle n’exonère pas de l’impôt final.
Dirigeant indépendant et société associée : deux vérifications supplémentaires
Pour certains travailleurs non salariés, notamment les gérants majoritaires de SARL, la fraction des dividendes dépassant 10 % d’une base comprenant notamment le capital, les primes d’émission et les comptes courants concernés peut relever des cotisations sociales. Le calcul ne se résume donc pas au PFU.
Une personne morale soumise à l’IS intègre normalement les dividendes dans son résultat. Sous conditions, le régime mère-fille permet une exonération avec une quote-part de frais et charges de 5 %. Cette quote-part peut être ramenée à 1 % dans certaines situations d’intégration fiscale ou assimilées.
Sécuriser la trésorerie, les acomptes et les déclarations
Avant de voter, construisez une matrice croisant deux critères : « montant juridiquement distribuable » et « liquidités mobilisables après les prochaines échéances ». Un bénéfice élevé avec peu de liquidités appelle à conserver des fonds ; une trésorerie abondante sans sommes distribuables n’autorise aucun dividende. Ce double contrôle évite de confondre richesse comptable et capacité de paiement, notamment lorsque les clients règlent tardivement.
Un acompte sur dividendes n’est pas une simple avance décidée librement. Il suppose notamment un bilan établi en cours ou en fin d’exercice et certifié par un commissaire aux comptes, faisant apparaître un bénéfice suffisant après les déductions requises. Son montant ne peut dépasser le bénéfice ainsi constaté.
Une distribution irrégulière peut entraîner restitution et responsabilité des dirigeants. Certaines distributions de dividendes fictifs exposent à cinq ans d’emprisonnement et 375 000 € d’amende. En présence de difficultés financières, la protection des créanciers et le risque de faute de gestion imposent une vigilance supplémentaire.
Enfin, la société ou l’établissement payeur doit déclarer et reverser les prélèvements, généralement dans les quinze premiers jours du mois suivant le paiement, puis établir la déclaration annuelle des revenus mobiliers. L’associé vérifie les montants préremplis sur sa déclaration n° 2042 et l’option fiscale éventuelle. Faire valider ensemble le procès-verbal, le calendrier et le calcul du net permet de sécuriser toute l’opération.