Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
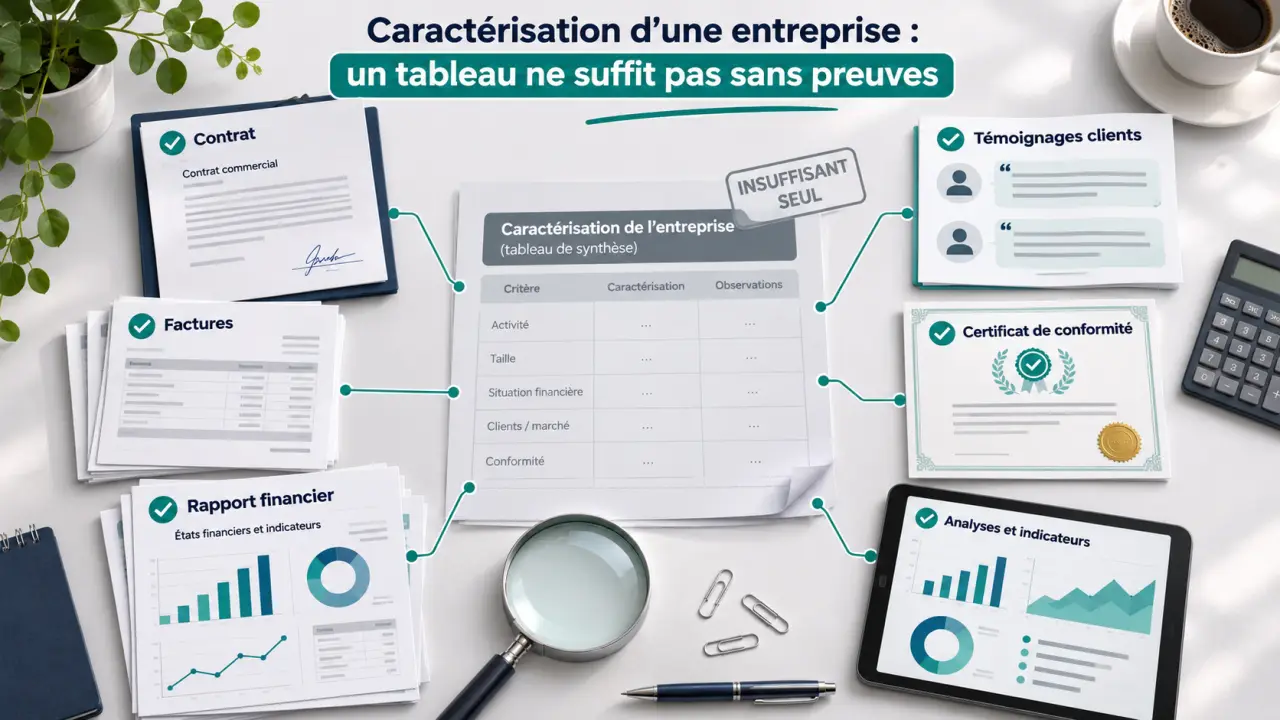
La caractérisation d’une entreprise consiste à décrire son identité et son fonctionnement à partir de critères précis : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile dans une étude de management ou un dossier STMG, chaque caractéristique doit être accompagnée d’un fait qui la justifie. L’objectif n’est donc pas d’accumuler des informations, mais de construire un portrait fiable de l’organisation.
Identifier la nature de l’organisation avant de la décrire
Une entreprise est une organisation qui produit des biens ou des services marchands. La caractériser permet de comprendre ce qu’elle fait, pourquoi elle existe, avec quels moyens elle fonctionne et qui prend les décisions. Cette démarche prépare une analyse stratégique, mais ne constitue pas encore un diagnostic de ses forces et faiblesses.
Quiz sur la caractérisation d’une entreprise
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Le premier réflexe consiste à distinguer le type d’organisation. Le seul fait de vendre un produit ne suffit pas : une association peut aussi exercer une activité marchande sans distribuer ses bénéfices à ses membres.
| Type d’organisation | Finalité dominante | Indices à examiner |
|---|---|---|
| Entreprise privée | Assurer sa pérennité et rechercher une rentabilité | Clients, ventes, propriétaires privés, bénéfices éventuels |
| Organisation publique | Satisfaire l’intérêt général et assurer des missions de service public | Autorité publique, usagers, missions et financements publics |
| Association | Réaliser un projet non lucratif au bénéfice de membres ou de bénéficiaires | Statuts associatifs, adhérents, bénévoles, cotisations ou subventions |
Cette distinction demande parfois des nuances. Une entreprise peut appartenir au secteur public tout en exerçant une activité marchande. Inversement, recevoir une subvention ne transforme pas une entreprise privée en organisation publique. Il faut croiser la finalité, le statut et la propriété du capital plutôt que s’appuyer sur un indice isolé.
Examiner les critères qui expliquent le fonctionnement
Finalité, activité et cadre juridique
La finalité répond à la question « pourquoi l’entreprise existe-t-elle ? », tandis que l’activité indique ce qu’elle produit ou commercialise. Une boulangerie fabrique et vend du pain : c’est son activité. Rechercher une rentabilité et assurer sa continuité relèvent de sa finalité économique. Des finalités sociales ou sociétales peuvent s’y ajouter, par exemple préserver l’emploi ou limiter les impacts environnementaux.
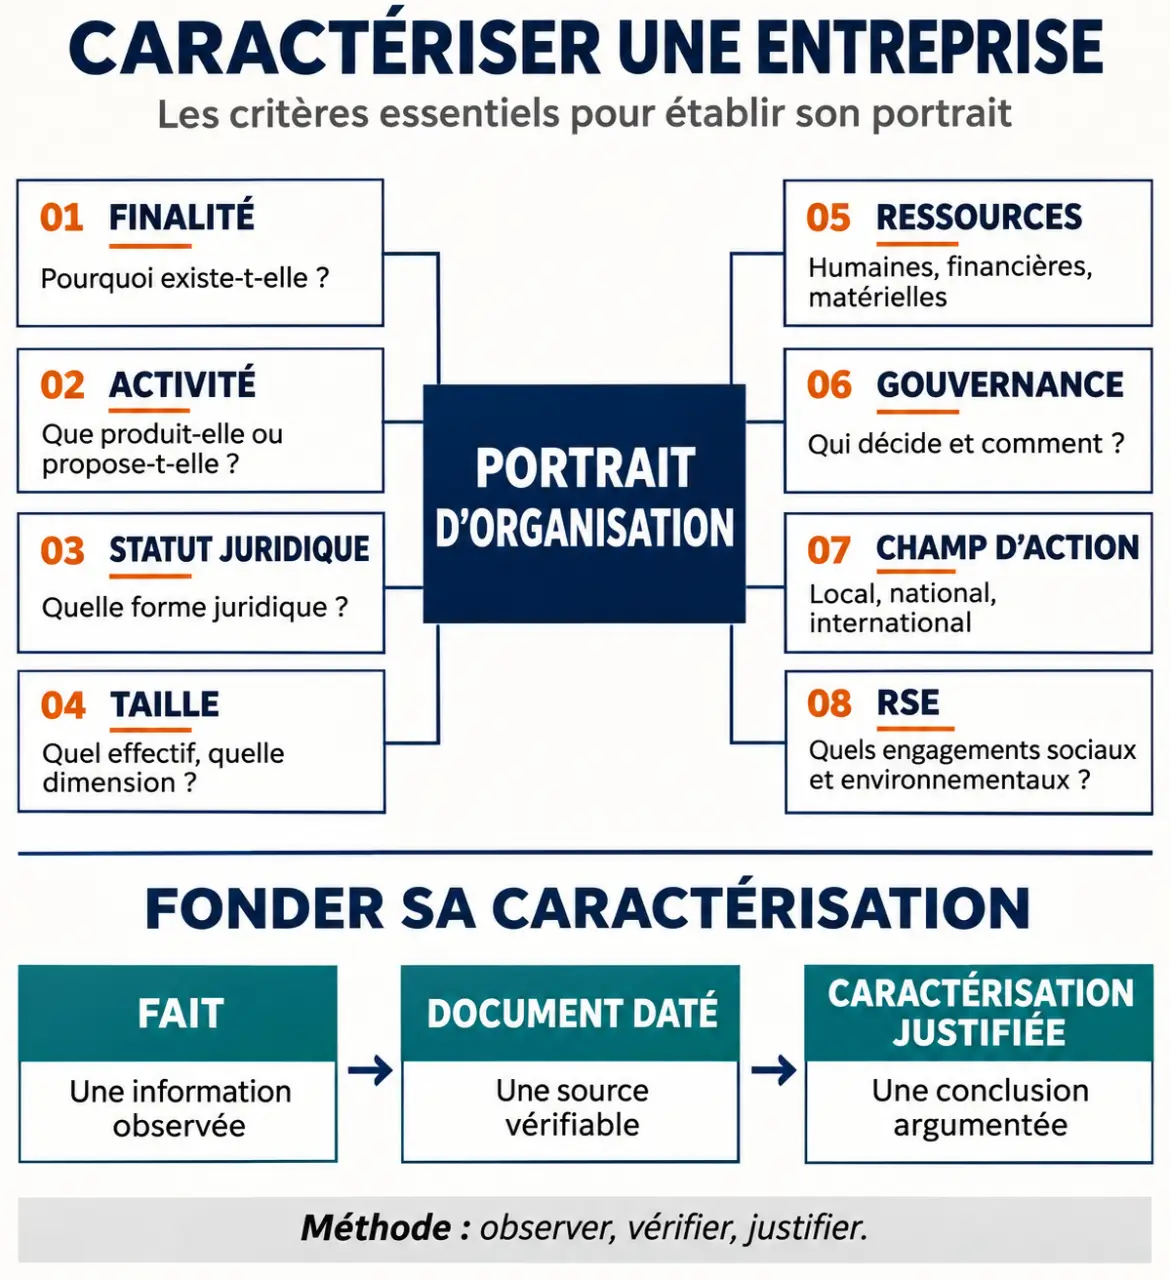
Le statut juridique précise le cadre légal : entreprise individuelle, SARL, SAS ou SA, notamment. Il ne faut pas le confondre avec le secteur d’activité, comme le commerce ou l’industrie. La forme juridique renseigne sur l’organisation légale, mais ne démontre pas à elle seule la manière dont les décisions sont réellement prises.
Taille et ressources mobilisées
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour attribuer une catégorie officielle, il faut appliquer la définition retenue, qui peut également intégrer le total du bilan et les liens avec d’autres entreprises. Dans un devoir, indiquez les données connues et le référentiel utilisé ; ne classez pas une organisation d’après sa seule notoriété.
Les ressources se répartissent en quatre familles :
- Humaines : salariés, dirigeants, qualifications et compétences.
- Financières : capitaux apportés, emprunts et financements mobilisables.
- Matérielles : locaux, machines, véhicules et stocks.
- Immatérielles : marque, logiciels, brevets, savoir-faire et réputation.
Attention aux confusions comptables : le chiffre d’affaires correspond aux ventes, pas au bénéfice. Le résultat dépend des produits et des charges ; la trésorerie désigne les liquidités disponibles. Un chiffre d’affaires élevé ne prouve donc ni une forte rentabilité ni une trésorerie confortable.
Pouvoir, périmètre et responsabilités
La gouvernance décrit les acteurs qui orientent et contrôlent l’entreprise. Pour apprécier la répartition du pouvoir, recherchez qui décide des investissements, des recrutements ou des prix. Le pouvoir est centralisé lorsque les décisions remontent principalement à la direction ; il est davantage décentralisé lorsque des responsables disposent de délégations effectives.
Le champ d’action peut être local, régional, national ou international. Il se déduit des marchés réellement servis, pas seulement de l’adresse du siège. Enfin, la responsabilité sociétale de l’entreprise, ou RSE, s’examine à travers les pratiques sociales, environnementales et éthiques, ainsi que les relations avec les salariés, clients, fournisseurs et autres parties prenantes.
Transformer les documents en réponses justifiées
Une bonne méthode sépare la collecte des faits et leur interprétation. Dans une étude de cas, commencez par les annexes. Pour un dossier professionnel, consultez aussi les documents juridiques, les comptes accessibles et les publications de l’entreprise, en distinguant les engagements annoncés des réalisations démontrées.
- Délimitez l’objet étudié : société précise, établissement ou groupe, avec une date de référence.
- Relevez les faits : effectifs, ventes, activité, détention du capital, équipements et responsabilités.
- Classez-les par critère : une information peut éclairer plusieurs dimensions.
- Formulez une conclusion prudente : indiquez « non précisé » lorsqu’une donnée manque.
- Ajoutez la justification : document consulté, passage pertinent et date si nécessaire.
Pensez à la caractérisation comme à une chaîne de preuves : chaque conclusion doit rester reliée à un fait, lui-même rattaché à un document daté. Ce système de traçabilité permet de corriger un seul maillon lorsqu’une information change. Si l’effectif augmente, vous réexaminez la taille ; vous n’avez pas à réécrire automatiquement la finalité ou le statut juridique.
La formulation attendue ressemble ainsi à : « Le champ d’action est régional, car les livraisons couvrent plusieurs départements d’une même région. » Elle est plus solide que « l’entreprise est régionale », qui reste une affirmation sans démonstration.
Construire un tableau de caractérisation : cas pratique corrigé
Prenons une entreprise fictive, Atelier Rivage, constituée en SARL et détenue par deux associés privés. Elle fabrique du mobilier, emploie 18 salariés et réalise 2 millions d’euros de chiffre d’affaires annuel. Elle possède un atelier équipé, finance une machine par emprunt et livre des clients dans sa région. Son gérant valide les investissements ; le responsable d’atelier organise la production quotidienne.
Classification des entreprises : cours et exercices CEJM – Cette ressource pédagogique présente les critères de classification des entreprises, notamment les seuils définissant les moyennes entreprises.
| Critère | Caractérisation | Justification dans le cas |
|---|---|---|
| Type et secteur | Entreprise privée | Production marchande et capital détenu par deux associés privés |
| Finalité | Économique et lucrative | Vente de mobilier dans une logique de rentabilité |
| Activité | Fabrication de biens, activité industrielle | Production de meubles dans un atelier |
| Statut juridique | SARL | Forme explicitement indiquée |
| Taille | Petite structure au regard des indicateurs présentés | 18 salariés et 2 millions d’euros de chiffre d’affaires ; classement officiel à vérifier selon le périmètre |
| Ressources | Humaines, matérielles et financières identifiées | Salariés, atelier, équipements et emprunt |
| Pouvoir | Décisions stratégiques centralisées, délégation opérationnelle | Investissements validés par le gérant, production organisée par le responsable |
| Champ d’action | Régional | Livraisons effectuées dans la région |
| RSE | Non déterminée | Aucune pratique sociale ou environnementale précisée |
Ce corrigé montre aussi les limites à respecter : fabriquer des meubles ne prouve pas l’utilisation de bois certifié ; posséder un atelier ne démontre pas une politique environnementale. De même, le savoir-faire paraît important, mais ses caractéristiques restent à documenter.
Avant de remettre votre tableau, vérifiez que chaque réponse repose sur un élément identifiable, que les chiffres concernent la même période et que vous n’avez pas mélangé groupe et filiale. Une caractérisation réussie est synthétique, vérifiable et explicative : elle permet au lecteur de comprendre l’entreprise sans lui faire prendre des hypothèses pour des faits.