Biens professionnels : un même matériel, des règles fiscales et patrimoniales différentes
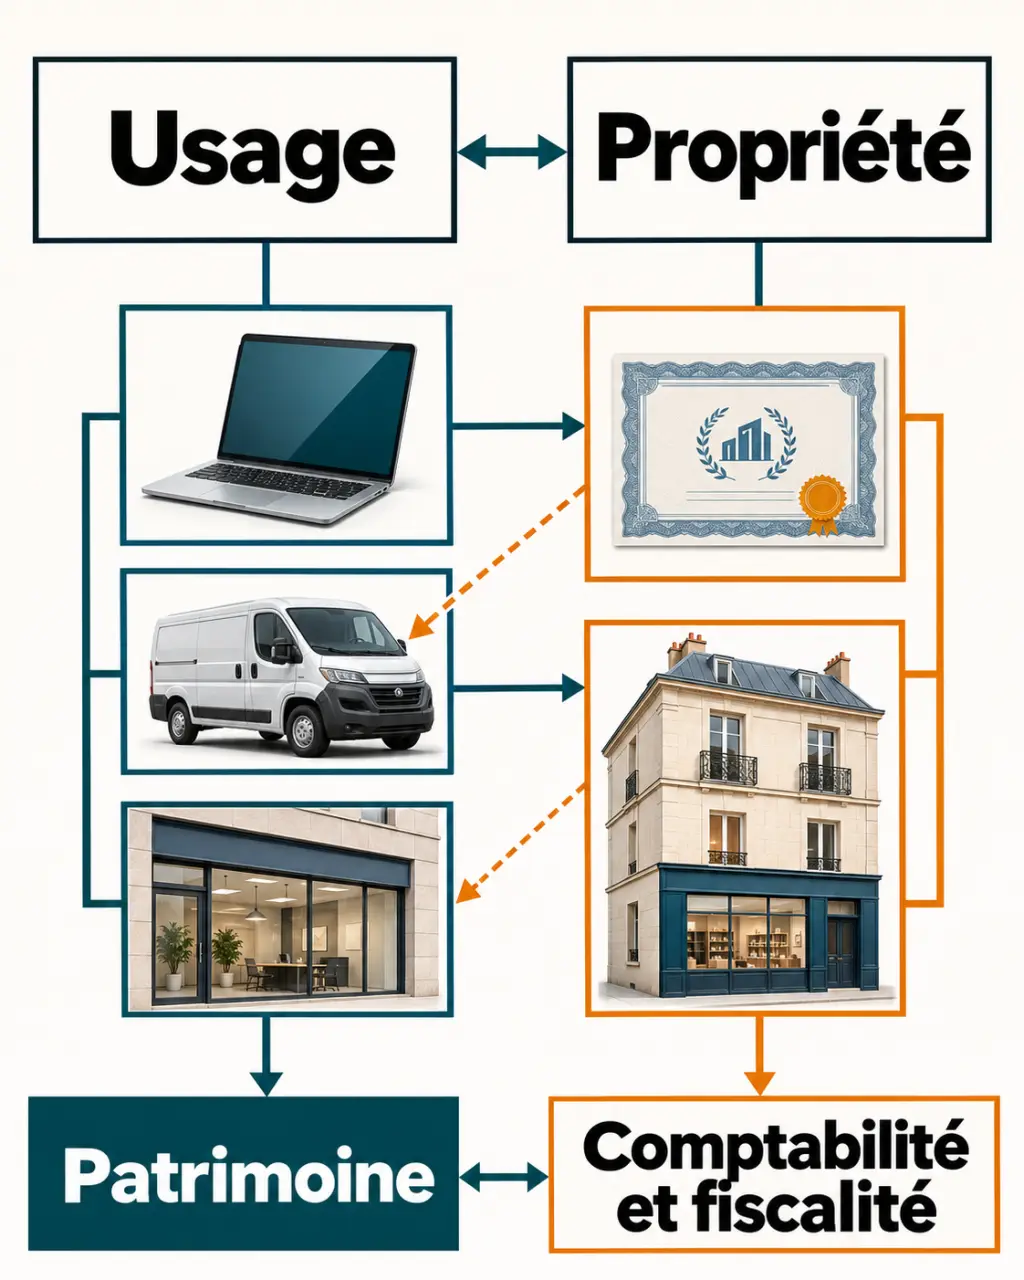
Un ordinateur, un véhicule, un local ou des parts de société peuvent constituer des biens professionnels. Mais cette qualification ne produit pas les mêmes effets en comptabilité, en fiscalité et pour la protection du patrimoine. En France, le bon réflexe consiste à examiner l’usage du bien, son propriétaire et le régime juridique de l’activité, plutôt qu’à se fier à son seul intitulé.
Reconnaître un bien professionnel sans confondre usage et propriété
Dans le langage courant, les biens professionnels désignent les éléments utilisés pour exercer une activité indépendante ou exploiter une entreprise. Ils peuvent être matériels, comme une machine, ou immatériels, comme un logiciel ou une marque. Toutefois, il n’existe pas une définition unique applicable à toutes les situations : les critères dépendent de la question posée.
Les biens concernés au quotidien
Pour dresser un premier inventaire, partez des moyens réellement mobilisés dans votre activité. Ne vous limitez pas aux objets visibles : certains droits et éléments financiers comptent autant que le mobilier ou les équipements.
- Les biens corporels : locaux, outillage, véhicules, matériel informatique, mobilier et marchandises.
- Les biens incorporels : fonds de commerce, clientèle lorsqu’elle constitue un élément patrimonial, marques, brevets et certains droits d’utilisation.
- Les éléments financiers : créances clients, trésorerie affectée à l’activité et, selon le sujet étudié, titres de sociétés.
Un équipement loué peut être indispensable à l’exploitation sans appartenir à l’entreprise. À l’inverse, un bien détenu par celle-ci n’est pas nécessairement utilisé dans l’activité. L’utilisation et la propriété sont donc deux informations distinctes à vérifier.
Le cas fréquent des biens à usage mixte
Un téléphone utilisé aussi le week-end, une voiture servant aux déplacements privés ou une pièce du domicile aménagée en bureau appellent une analyse particulière. Leur usage professionnel doit être identifiable et justifiable. La part déductible des dépenses ou les conséquences fiscales ne se déterminent pas automatiquement à partir du nom figurant sur la facture.
Conservez des éléments adaptés : relevés de déplacements, surface effectivement utilisée, factures détaillées ou méthode de répartition cohérente. Un pourcentage choisi sans explication sera plus difficile à défendre qu’un calcul simple fondé sur des usages observables.
Identifier le propriétaire et le patrimoine auquel le bien se rattache
Avant de parler d’amortissement ou de protection contre les créanciers, une question s’impose : qui détient juridiquement le bien ? La réponse change selon que l’activité est exercée en entreprise individuelle ou au sein d’une société.
En entreprise individuelle : le rôle du patrimoine professionnel
Le statut de l’entrepreneur individuel prévoit une séparation entre patrimoine professionnel et patrimoine personnel. Le patrimoine professionnel comprend les biens, droits, obligations et sûretés utiles à l’activité indépendante. Ce périmètre ne se réduit donc pas à une liste d’achats ni aux seuls éléments inscrits dans un tableau comptable.
Cette séparation encadre les possibilités de poursuite des créanciers, mais elle ne constitue pas une protection absolue. Des exceptions, certaines dettes fiscales ou sociales, des garanties consenties et une éventuelle renonciation à la protection peuvent modifier la situation. La date de naissance de la créance peut également compter : un dossier ancien mérite une vérification spécifique.
En société : distinguer les actifs sociaux des biens du dirigeant
Une société dotée de la personnalité morale possède son propre patrimoine. Le dirigeant n’est pas personnellement propriétaire du véhicule ou du matériel acheté par celle-ci. Réciproquement, un local appartenant au dirigeant peut être loué à la société sans entrer dans son patrimoine.
Les parts ou actions détenues par l’associé constituent encore un autre bien, distinct des actifs sociaux. Un prêt, un bail ou une mise à disposition doit être formalisé selon la situation. Cette clarté évite de traiter un achat personnel comme une dépense sociale, ou de croire qu’un bien privé devient automatiquement la propriété de l’entreprise parce qu’elle l’utilise.
Appliquer le bon traitement comptable et fiscal
Qualifier un bien de professionnel ne suffit pas à rendre son prix intégralement déductible. Le traitement dépend notamment de sa nature, de sa durée d’utilisation, du régime fiscal et de l’existence d’un usage privé.
| Situation | Question à vérifier | Conséquence possible |
|---|---|---|
| Achat d’un équipement durable | Doit-il être immobilisé ? | Déduction étalée par amortissement si le bien est amortissable. |
| Achat de marchandises | Sont-elles destinées à la revente ? | Traitement lié aux achats et aux stocks. |
| Utilisation privée et professionnelle | Quelle part relève réellement de l’activité ? | Limitation de certaines déductions ou régularisation. |
| Dépense sous régime micro | Le régime autorise-t-il la déduction des frais réels ? | Les charges réelles ne se déduisent pas individuellement du résultat imposable. |
La TVA suit ses propres règles. Sa récupération suppose notamment que l’entreprise bénéficie d’un droit à déduction et que la dépense y ouvre droit. Une facture professionnelle ne garantit donc pas une TVA récupérable, notamment pour certains véhicules ou lorsque l’activité relève de la franchise en base.
Autre piège : l’expression « biens professionnels » apparaît encore dans les discussions sur l’ancien impôt de solidarité sur la fortune. Pour l’impôt sur la fortune immobilière, l’analyse porte sur les biens et droits immobiliers imposables et les éventuelles exonérations liées à l’activité professionnelle. Un immeuble utilisé par une entreprise n’est pas automatiquement exonéré : les conditions doivent être examinées selon le mode de détention et l’activité exercée.
Organiser la protection, la cession et les justificatifs
Un inventaire utile ne sert pas seulement à préparer la clôture comptable. Il permet aussi d’assurer correctement l’activité, d’anticiper une vente et d’éviter qu’un sinistre révèle trop tard une lacune documentaire.
Assurer la continuité de l’activité, pas seulement les objets
Vérifiez les garanties du contrat : biens couverts, lieux déclarés, déplacements, plafonds, exclusions et méthode d’indemnisation. Le matériel transporté chez un client ou stocké à domicile peut nécessiter une attention particulière. Une assurance habitation ne remplace pas nécessairement une couverture professionnelle adaptée.
L’entreprise est un creuset où se combinent équipements, savoir-faire et informations. Pour mesurer votre exposition, ne demandez pas seulement « combien vaut cet ordinateur ? », mais « que devient l’activité s’il disparaît avec ses fichiers ? ». Un appareil peu coûteux peut concentrer les accès clients, les devis et les données de production. Associer l’inventaire matériel à des sauvegardes testées et à une procédure de reprise protège une valeur que la seule facture d’achat ne révèle pas.
Préparer la sortie du bien dès son acquisition
Une vente, une donation, un retrait vers le patrimoine personnel ou une cessation d’activité peuvent entraîner des conséquences fiscales, notamment en matière de plus-value et de TVA. Le prix de cession ne correspond pas forcément au gain imposable : la valeur comptable et les amortissements pratiqués peuvent intervenir dans le calcul. Des exonérations existent sous conditions, sans être automatiques.
Pour chaque bien important, réunissez les pièces dans un dossier unique :
- La facture ou l’acte d’acquisition et l’identité du propriétaire.
- Le contrat de financement, de location ou de mise à disposition éventuel.
- Les justificatifs d’usage professionnel et de répartition en cas d’usage mixte.
- Le suivi comptable, les garanties d’assurance et les documents de cession.
Avant une opération significative, faites valider le traitement par votre expert-comptable et, pour les questions de propriété ou de transmission, par un professionnel du droit. La bonne qualification est celle qui répond à une question précise : déduire une dépense, identifier un propriétaire, protéger un patrimoine ou calculer la fiscalité d’une vente.