Déclaration de confidentialité en micro-entreprise : les seuils à vérifier avant le dépôt
Une société relevant de la catégorie comptable des micro-entreprises peut demander que ses comptes annuels ne soient pas rendus publics. Elle doit respecter les seuils légaux, ne pas exercer une activité exclue et joindre une déclaration de confidentialité lors du dépôt. Cette possibilité ne concerne pas, en principe, l’auto-entrepreneur au régime micro-fiscal, qui ne dépose généralement pas de comptes annuels au greffe.
Vérifier que votre société relève bien de la micro-entreprise comptable
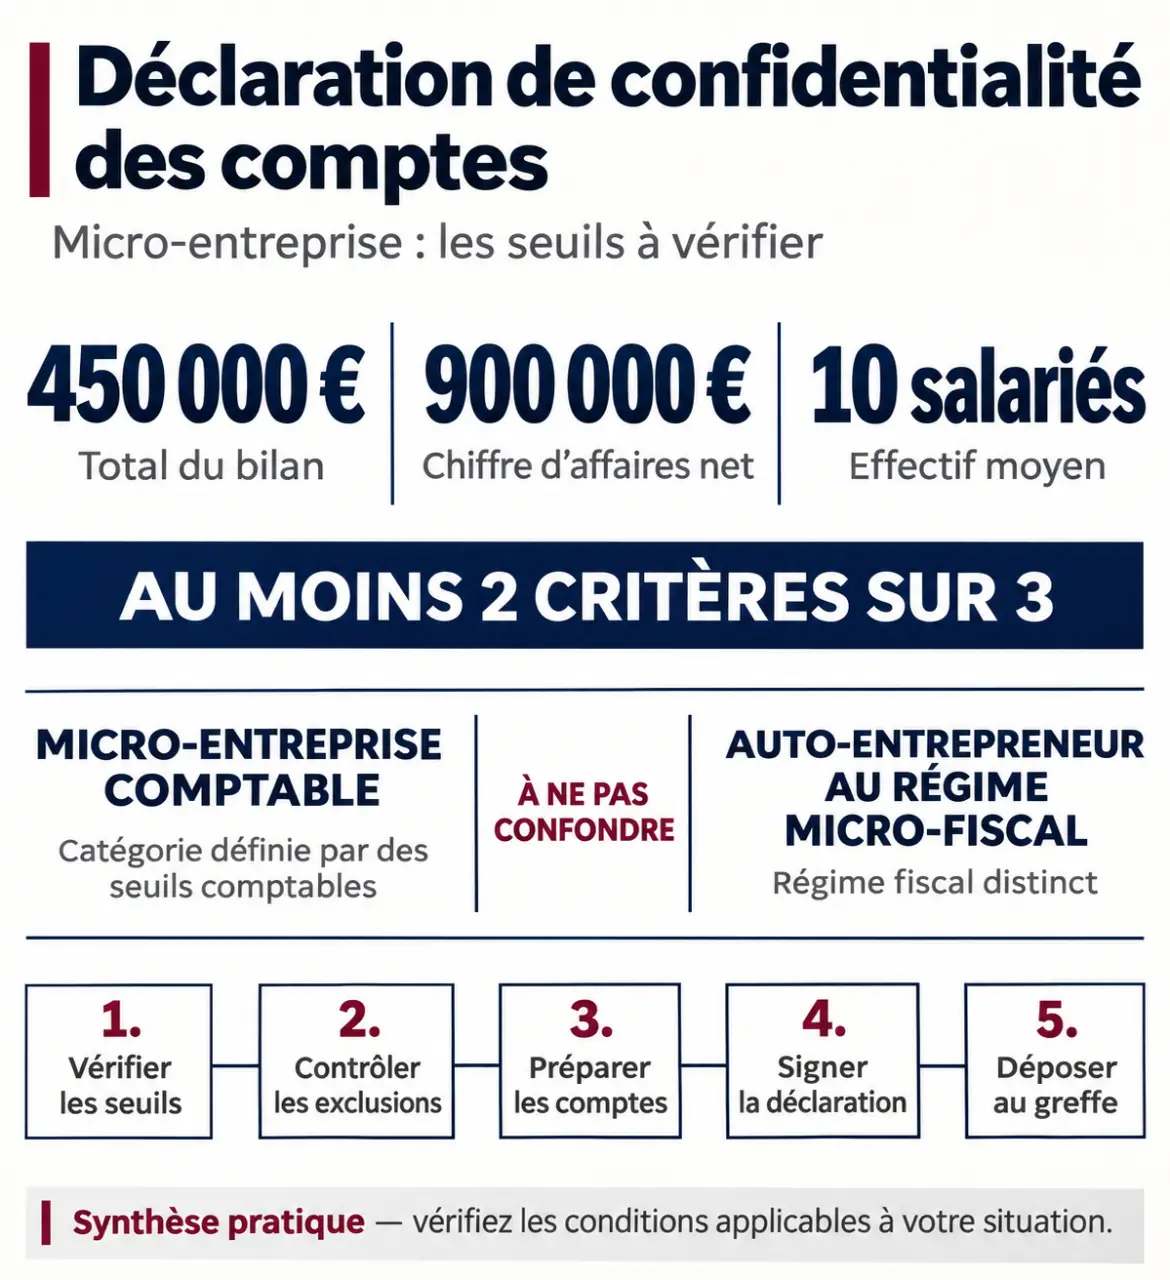
Pour la confidentialité des comptes, le terme micro-entreprise désigne une catégorie définie par le Code de commerce, et non un régime fiscal ou social. Une SASU, une EURL ou une SARL peut ainsi être une micro-entreprise au sens comptable. Sa forme juridique ne suffit toutefois pas à déterminer son éligibilité.
Les trois seuils à examiner
Les articles L.123-16-1 et D.123-200 du Code de commerce fixent les critères suivants. Une société appartient à cette catégorie lorsqu’elle ne dépasse pas au moins deux des trois seuils.
| Critère | Seuil de la micro-entreprise |
|---|---|
| Total du bilan | 450 000 euros |
| Chiffre d’affaires net | 900 000 euros |
| Effectif moyen | 10 salariés |
Par exemple, une société présentant un bilan de 400 000 euros, un chiffre d’affaires net de 950 000 euros et un effectif moyen de 6 salariés respecte deux critères sur trois. Le dépassement du seul chiffre d’affaires ne l’exclut donc pas automatiquement.
L’examen porte sur le dernier exercice clos, avec une appréciation sur une base annuelle. Pour un exercice de durée inhabituelle, un changement de catégorie ou un dépassement récent, faites vérifier les règles de calcul et de franchissement des seuils par votre expert-comptable. L’effectif moyen ne correspond pas nécessairement au nombre de salariés présents à la clôture.
Pourquoi le micro-entrepreneur n’est généralement pas concerné
L’entrepreneur individuel au régime micro-fiscal et micro-social tient une comptabilité adaptée à son activité, mais n’est généralement pas soumis au dépôt de comptes annuels au registre du commerce et des sociétés. Il n’a donc pas à déposer cette déclaration pour protéger un livre des recettes ou une déclaration de chiffre d’affaires : ces documents ne sont pas des comptes annuels destinés à la publicité légale.
Contrôler les exclusions avant de signer
Respecter les seuils ne suffit pas. L’article L.232-25 du Code de commerce encadre l’option de confidentialité, avec des exclusions tenant notamment à l’activité de l’entreprise. Il faut les examiner avant de remplir l’attestation sur l’honneur.
Aperçu du formulaire administratif vierge – Consultez l’aperçu du document vierge et repérez les informations à renseigner avant vos démarches.
Sont notamment concernées par les exclusions :
- les établissements de crédit, sociétés de financement et certaines autres entités financières ;
- les entreprises d’assurance, de réassurance et certains organismes de protection sociale ;
- les sociétés dont les titres financiers sont admis aux négociations sur un marché réglementé ;
- les personnes et entités faisant appel à la générosité publique dans les conditions prévues par les textes ;
- les sociétés dont l’activité consiste à gérer des titres de participation et des valeurs mobilières.
Ce dernier point mérite une vigilance particulière pour les holdings. Un faible chiffre d’affaires et l’absence de salariés ne permettent pas, à eux seuls, de conclure à l’éligibilité : l’activité réelle doit être vérifiée.
L’appartenance à un groupe appelle aussi une lecture précise. L’exclusion des sociétés appartenant à un groupe concerne notamment l’option de confidentialité du compte de résultat des petites entreprises. Elle ne doit pas être transposée automatiquement à la confidentialité totale des micro-entreprises. Pour une filiale ou une holding, examinez séparément sa catégorie, son activité et le dispositif demandé.
Comprendre ce qui reste confidentiel et ce qui demeure accessible
La confidentialité ne dispense jamais de déposer les comptes. Elle limite leur communication au public. Pour une micro-entreprise éligible, elle couvre les comptes annuels déposés : bilan, compte de résultat et annexe lorsqu’elle doit être établie. Il ne faut donc pas supprimer des documents du dossier sous prétexte qu’ils sont confidentiels.
| Catégorie comptable | Seuils de référence | Protection possible sous conditions |
|---|---|---|
| Micro-entreprise | 450 000 euros de bilan ; 900 000 euros de chiffre d’affaires net ; 10 salariés | Confidentialité de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 millions d’euros de bilan ; 15 millions d’euros de chiffre d’affaires net ; 50 salariés | Confidentialité du compte de résultat uniquement |
| Moyenne entreprise | 25 millions d’euros de bilan ; 50 millions d’euros de chiffre d’affaires net ; 250 salariés | Publication simplifiée du bilan et de l’annexe |
Ces catégories reposent sur l’appréciation de deux critères sur trois, selon les règles du Code de commerce. Les dispositifs ne sont pas interchangeables : une petite entreprise ne peut pas demander la confidentialité intégrale simplement parce qu’elle souhaite protéger son bilan.
La protection n’est pas non plus un secret absolu. Les autorités judiciaires, les autorités administratives et la Banque de France conservent notamment un accès dans le cadre prévu par la loi. Certains organismes habilités peuvent également accéder aux comptes sous conditions.
Pensez à la confidentialité comme à une maîtrise du courant d’informations financières : fermer l’accès public au greffe n’empêche pas un document de circuler autrement. Si vous transmettez vos comptes à une banque, un fournisseur ou un candidat acquéreur, vérifiez les destinataires, le canal d’envoi et les engagements de confidentialité. La déclaration protège un mode de diffusion, pas toutes les copies déjà transmises.
Préparer le modèle officiel et déposer le dossier ensemble
Trouver et remplir la bonne déclaration
Sur Service-Public, recherchez le modèle-type de déclaration de confidentialité des comptes annuels destiné aux micro-entreprises. Choisissez bien la version correspondant à la confidentialité de l’ensemble des comptes, et non celle réservée au compte de résultat des petites entreprises.
Le formulaire doit identifier la société, notamment sa dénomination, son siège et son immatriculation au RCS, ainsi que l’exercice concerné. Le représentant légal y atteste que l’entreprise respecte les conditions légales et ne relève pas d’une exclusion. La déclaration doit être remplie, datée et signée par le représentant légal.
Réunir les pièces et vérifier le dépôt
Le dossier comprend les comptes annuels complets au regard des obligations applicables, la déclaration de confidentialité et les autres pièces exigées pour le dépôt, notamment la décision relative à l’affectation du résultat. Les éventuels rapports requis dépendent de la situation de la société.
- Vérifiez les seuils, l’activité et les exclusions pour l’exercice concerné.
- Contrôlez la concordance des dates et de l’identité de la société sur tous les documents.
- Joignez la déclaration signée au même dossier que les comptes.
- Déposez auprès du greffe compétent, selon les modalités acceptées, ou en ligne via le Guichet Unique.
- Réglez les frais applicables et conservez le justificatif ainsi que la copie des pièces transmises.
Prévoyez la confidentialité dès la préparation du dépôt annuel : elle n’est pas reconduite automatiquement pour les exercices suivants. En cas d’oubli après transmission, contactez immédiatement le greffe pour connaître les possibilités de régularisation, sans présumer qu’une confidentialité rétroactive sera accordée. Une diffusion déjà intervenue ne peut pas être considérée comme effacée.
Enfin, une déclaration incomplète peut compromettre la demande. Une fausse attestation intentionnelle expose également son auteur à des sanctions, notamment au titre du faux et de l’usage de faux selon les circonstances. En cas de doute sur une holding, un groupe ou un changement de seuils, faites valider l’éligibilité avant de signer.