Facture électronique : le calendrier 2026-2027 sépare réception et émission
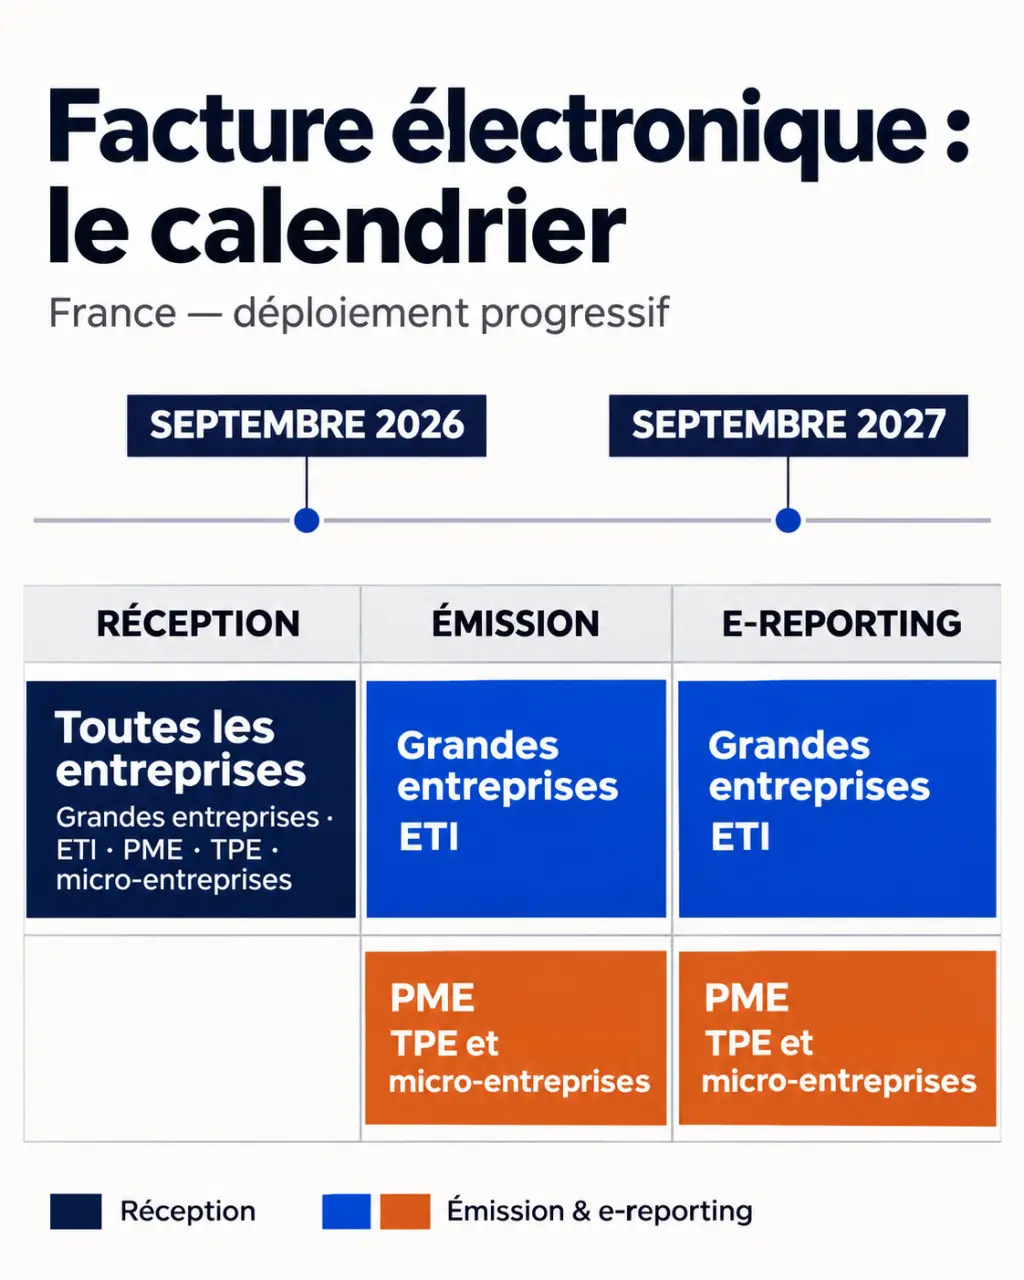
Dès le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France devront pouvoir recevoir des factures électroniques. L’émission deviendra obligatoire à cette même date pour les grandes entreprises et les entreprises de taille intermédiaire (ETI), puis le 1er septembre 2027 pour les PME et micro-entreprises. Le calendrier de l’e-reporting suit celui de l’émission : une petite structure doit donc préparer sa réception avant sa propre échéance de facturation.
Deux dates à retenir, trois obligations à distinguer
La réception, l’émission et la transmission de données à l’administration sont trois obligations distinctes. Le report de l’émission à 2027 ne dispense pas une TPE de recevoir, dès septembre 2026, les factures électroniques de ses fournisseurs déjà soumis à la réforme.
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire | E-reporting obligatoire |
|---|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, dont TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises et indépendants relevant de cette catégorie | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Ces dates concernent les entreprises et opérations entrant dans le champ de chaque obligation. L’e-reporting ne signifie pas envoyer toutes ses factures à l’administration : il consiste à transmettre certaines données de transaction et, selon les opérations, de paiement.
Pour déterminer votre catégorie, ne vous fiez pas uniquement au nombre de salariés ou à l’appellation commerciale « TPE ». La classification tient également compte de critères financiers. Faites confirmer votre situation par votre expert-comptable, notamment si votre entreprise appartient à un groupe.
Exemple : une petite agence de communication devra recevoir les factures électroniques de son fournisseur d’énergie dès septembre 2026, mais son obligation d’émettre ses propres factures électroniques commencera en septembre 2027.
Identifier les opérations concernées avant de modifier ses factures
Entre professionnels en France : la facturation électronique
La facturation électronique, ou e-invoicing, vise principalement les opérations entre entreprises assujetties à la TVA établies en France, lorsqu’elles entrent dans le champ de la réforme. Les factures d’acompte liées à ces opérations doivent également être intégrées à votre préparation.
Être en franchise en base de TVA ne signifie pas être hors réforme. Un micro-entrepreneur peut être assujetti sans être redevable de la TVA. À l’inverse, certaines opérations exonérées bénéficient d’exclusions : les professions libérales et associations doivent examiner leurs activités plutôt que leur seul statut juridique.
Particuliers et international : l’e-reporting
Les ventes aux particuliers et certaines transactions avec des entreprises étrangères relèvent de l’e-reporting plutôt que de la facturation électronique nationale. Un commerçant ayant une clientèle mixte peut donc devoir gérer les deux circuits : factures électroniques pour ses clients professionnels français concernés, données de transaction pour ses ventes aux consommateurs.
Les données de paiement concernent notamment certaines prestations de services pour lesquelles la TVA est exigible à l’encaissement. Leur transmission et sa périodicité doivent être paramétrées selon votre situation fiscale : la date d’entrée dans la réforme ne suffit pas à déterminer le rythme des envois.
Secteur public et outre-mer : des circuits à vérifier
Pour les factures adressées au secteur public, Chorus Pro reste le dispositif de référence. Les obligations y ont déjà été déployées progressivement entre 2017 et 2020. Ne confondez donc pas ce circuit existant avec les nouvelles échéances entre entreprises privées.
La Guadeloupe, la Martinique et La Réunion sont concernées par le périmètre territorial de la réforme. Pour la Guyane, Mayotte et les collectivités disposant de règles fiscales particulières, ne transposez pas automatiquement le régime métropolitain : le traitement dépend du lieu d’établissement et de l’opération, avec un éventuel e-reporting à examiner.
Choisir une plateforme, pas seulement un format de fichier
Une facture électronique conforme n’est pas simplement un PDF joint à un courriel. Elle contient des données structurées permettant son traitement automatisé et emprunte le circuit réglementaire. Des formats comme Factur-X, UBL ou CII répondent à cette logique ; votre prestataire doit préciser ceux qu’il prend en charge.
Le calendrier 2025-2027 de la facture électronique – Découvrez les échéances réglementaires et la checklist des actions à mener pour préparer votre entreprise à la facturation électronique.
Le passage par une plateforme agréée, également désignée dans de nombreuses documentations comme plateforme de dématérialisation partenaire ou PDP, organise les échanges. Votre logiciel peut rester votre interface habituelle s’il est raccordé à une telle plateforme. Un logiciel de facturation n’est donc pas nécessairement lui-même une plateforme agréée.
- Connexion : vérifiez la compatibilité avec votre comptabilité, votre logiciel de gestion et les outils de votre cabinet comptable.
- Périmètre : demandez la prise en charge de la réception, de l’émission, des avoirs et de l’e-reporting nécessaire à votre activité.
- Exploitation : examinez les droits d’accès, les alertes de rejet, l’assistance et la récupération des données en cas de départ.
- Coût : comparez l’abonnement, les volumes inclus, le raccordement et les prestations d’archivage.
Testez un parcours complet : création de la facture, transmission, réception par le client, traitement d’un rejet et intégration comptable. Une démonstration commerciale ne remplace pas un essai avec vos propres cas de facturation.
Fiabiliser les mentions et la conservation des documents
La réforme ajoute quatre nouvelles mentions, à renseigner selon les situations prévues, sans remplacer les mentions déjà obligatoires :
- Le numéro SIREN du client professionnel.
- L’adresse de livraison des biens, lorsqu’elle diffère de l’adresse du client.
- La nature des opérations : livraisons de biens, prestations de services ou les deux.
- La mention « Option pour le paiement de la taxe d’après les débits », lorsque cette option est exercée.
Nettoyez votre fichier clients avant le raccordement : identité juridique, SIREN, adresses et traitement de TVA. Une donnée erronée peut provoquer un rejet ou un mauvais routage, même si la présentation visuelle de la facture semble correcte.
Les factures électroniques doivent être conservées sous forme informatique pendant six ans au titre des obligations fiscales. Cette durée ne remplace pas les autres délais applicables, notamment la conservation comptable de dix ans. Vérifiez que votre solution préserve l’authenticité de l’origine, l’intégrité du contenu et la lisibilité des documents sur toute la durée nécessaire.
Le cachet électronique qualifié peut contribuer à sécuriser les documents, mais ne résume pas à lui seul la conformité. Demandez aussi comment retrouver une facture, restituer son fichier d’origine et exporter les justificatifs lors d’un contrôle.
Préparer la bascule sans attendre l’échéance d’émission
Pour une petite entreprise, la priorité est de disposer d’une réception opérationnelle en septembre 2026, puis de préparer l’émission et l’e-reporting pour septembre 2027. Répartissez les tâches entre direction, facturation, achats et comptabilité.
- Cartographier les flux : clients professionnels, particuliers, international, secteur public, acomptes et avoirs.
- Choisir la plateforme : vérifier son agrément, son raccordement au logiciel et les responsabilités contractuelles.
- Corriger les données : compléter les fiches clients et adapter les modèles de factures.
- Tester : contrôler la réception, les rejets, les corrections et la remontée comptable.
- Former : désigner une personne chargée de surveiller les échanges et de résoudre les anomalies.
Gardez aussi un œil sur les factures restées dans l’ombre : abonnement payé par carte, achat validé par un responsable de site, justificatif reçu dans une boîte personnelle. La plateforme centralise les documents, mais ne sait pas toujours qui doit approuver la dépense. Associez à chaque flux un valideur et une règle de rapprochement : vous éviterez qu’une facture bien reçue reste invisible pour la personne chargée du paiement.
Pour confirmer un cas particulier, consultez la rubrique « Je passe à la facturation électronique » sur impots.gouv.fr, la FAQ de la DGFiP destinée aux PME et micro-entreprises ou votre service des impôts des entreprises. Le numéro national d’assistance indiqué est le 0 806 807 807. L’objectif immédiat reste concret : savoir où arriveront vos factures et qui les traitera dès septembre 2026.