Dividendes en SARL : le seuil de 10 % qui modifie les cotisations du gérant majoritaire
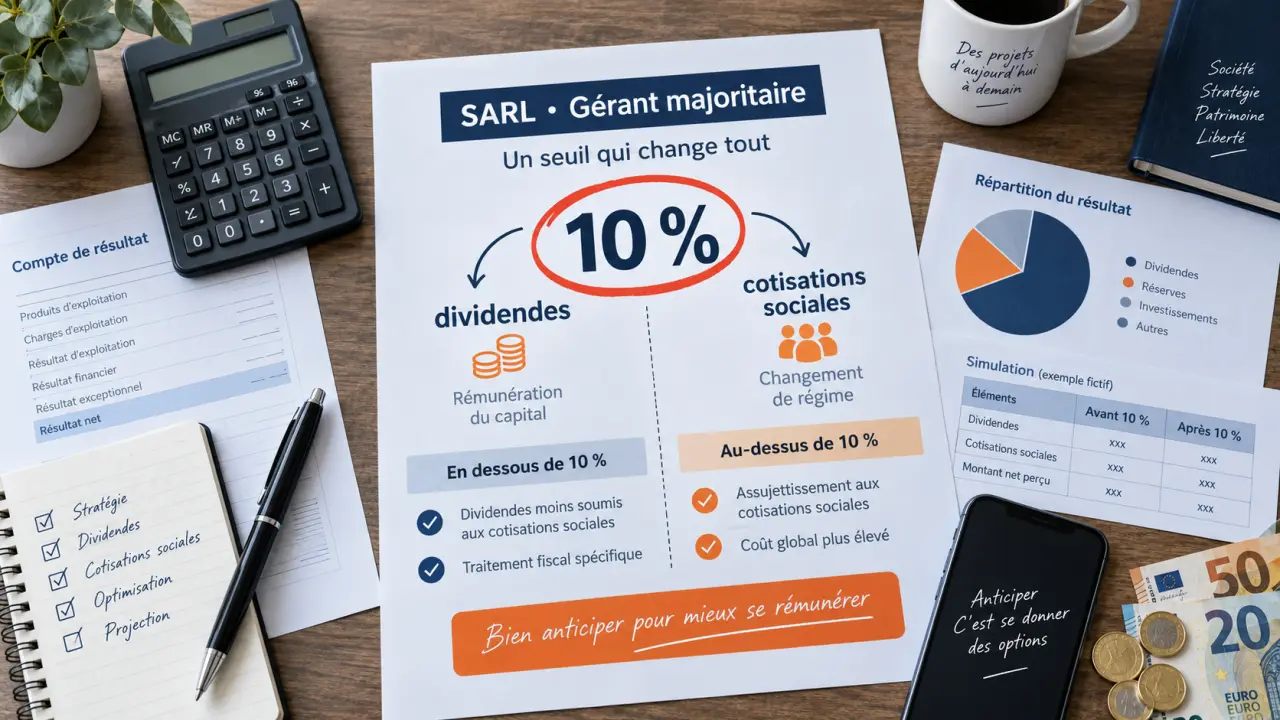
Les dividendes en SARL permettent de verser aux associés une part des bénéfices réalisés par la société. Ils ne sont ni un salaire ni un remboursement du capital investi. Leur distribution dépend du résultat, de la trésorerie disponible et d’une décision formelle des associés. Avant de rechercher l’option fiscale la plus avantageuse, il faut donc vérifier que le bénéfice est distribuable et que la procédure est respectée.
Dividendes en SARL : une rémunération du capital, pas du travail
Un dividende correspond à la part du bénéfice qu’une SARL décide de distribuer à ses associés. En principe, chacun reçoit un montant proportionnel au nombre de parts sociales détenues. Une autre répartition reste possible si les statuts la prévoient ou si tous les associés la décident à l’unanimité.
Comprendre la fiscalité des dividendes des associés – Cette fiche officielle explique comment les dividendes sont imposés à l’impôt sur le revenu ou à l’impôt sur les sociétés selon le régime fiscal applicable.
Le dividende se distingue de la rémunération de gérance. Celle-ci compense un travail effectué dans l’entreprise, peut être versée même en l’absence de bénéfice et représente une charge pour la société. Le dividende est prélevé après la détermination du résultat. Il n’est versé que lorsque les conditions légales sont réunies.
Quels associés peuvent percevoir des dividendes ?
Tout associé, personne physique ou personne morale, peut percevoir des dividendes s’il détient des parts sociales et si l’assemblée générale vote une distribution. Le gérant n’a pas besoin d’être associé pour exercer ses fonctions. En revanche, il doit détenir des parts pour recevoir des dividendes à ce titre.
Dans une SARL soumise à l’impôt sur les sociétés, les dividendes proviennent du bénéfice réalisé après paiement de l’IS. Dans une SARL soumise à l’impôt sur le revenu, notamment une SARL familiale dans certaines situations, le bénéfice est imposé directement entre les mains des associés. La logique de distribution est alors différente, puisque les associés sont déjà imposés sur leur quote-part de résultat, qu’elle soit ou non effectivement versée.
Le bénéfice distribuable : le premier filtre avant tout versement
Un résultat positif ne signifie pas que la société peut distribuer l’intégralité de ce montant. Elle doit calculer le bénéfice distribuable, c’est-à-dire la somme qui reste après la prise en compte des pertes antérieures, des réserves obligatoires ou statutaires et du report à nouveau.
- Les pertes des exercices précédents doivent être imputées avant toute distribution.
- La réserve légale doit recevoir 5 % du bénéfice, jusqu’à atteindre 10 % du capital social.
- Le capital social doit être entièrement libéré.
- Les frais de constitution restant à amortir doivent être examinés avant d’envisager une distribution.
- Les statuts peuvent imposer une réserve statutaire ou limiter la part distribuable.
Les associés peuvent choisir de conserver une partie du résultat en report à nouveau ou en réserves facultatives. Le montant immédiatement perçu est alors plus faible, mais les fonds propres sont renforcés. Cette décision peut aussi préserver la capacité de la SARL à financer ses stocks, ses investissements ou ses échéances à venir.
La trésorerie n’est pas le bénéfice : le point souvent oublié
Un solde bancaire élevé ne signifie pas que toute la trésorerie est disponible pour une distribution. Une partie peut déjà être destinée au paiement de la TVA, de l’impôt, des fournisseurs, des salaires ou des remboursements d’emprunt. À l’inverse, une SARL peut afficher un bénéfice distribuable tout en manquant de liquidités à court terme. Avant le vote, il est donc préférable de comparer le montant envisagé avec un prévisionnel de trésorerie établi sur plusieurs mois. Cette vérification évite qu’un dividende légal ne crée une difficulté de paiement.
Décider, formaliser et verser les dividendes sans erreur
La distribution est généralement décidée lors de l’assemblée générale ordinaire annuelle, après l’approbation des comptes. Les associés statuent sur l’affectation du résultat : mise en réserve, report à nouveau ou distribution totale ou partielle.
- Établir les comptes annuels et calculer le bénéfice distribuable.
- Convoquer les associés selon les règles prévues par les statuts.
- Voter l’approbation des comptes et l’affectation du résultat.
- Rédiger un procès-verbal indiquant précisément le montant distribué et les bénéficiaires.
- Verser les sommes et accomplir les déclarations fiscales correspondantes.
L’assemblée annuelle doit en principe se tenir dans les 6 mois suivant la clôture de l’exercice. Les dividendes votés doivent être mis en paiement dans un délai maximal de 9 mois après cette clôture, sauf prolongation judiciaire. Une fois mis en distribution, un dividende non réclamé se prescrit au bout de 5 ans.
Un acompte sur dividendes peut être versé avant l’approbation définitive des comptes, mais ce mécanisme est soumis à des conditions strictes, notamment l’établissement d’un bilan intermédiaire. Il ne doit pas servir à contourner la vérification du bénéfice distribuable.
Fiscalité des dividendes SARL : PFU, barème et cas de l’associé personne morale
Pour un associé personne physique d’une SARL soumise à l’IS, les dividendes relèvent des revenus de capitaux mobiliers. Ils sont, par défaut, soumis au prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux.
L’associé peut opter pour le barème progressif de l’impôt sur le revenu. Sous conditions, cette option ouvre droit à un abattement de 40 % sur les dividendes imposables. Elle doit être comparée au PFU en tenant compte de l’ensemble des revenus du foyer fiscal, de la tranche marginale d’imposition et des autres revenus mobiliers concernés.
| Profil de l’associé | Traitement à examiner | Point de vigilance |
|---|---|---|
| Personne physique | PFU de 30 % ou option pour le barème progressif | Comparer l’effet réel de l’abattement de 40 % |
| Personne morale soumise à l’IS | Imposition selon son propre régime d’IS | Étudier l’incidence de la détention et du régime applicable |
| SARL à l’IR | Résultat imposé chez les associés | Ne pas confondre bénéfice imposé et dividende classique |
Le seuil de 10 % et l’arbitrage entre salaire, dividendes et SAS
La particularité majeure des dividendes de SARL concerne le gérant majoritaire. La fraction des dividendes qui dépasse 10 % du capital social est soumise à cotisations sociales. Cette règle peut modifier sensiblement le montant net perçu. Elle rend risqué tout arbitrage fondé uniquement sur l’idée que les dividendes seraient systématiquement moins chargés qu’une rémunération.
Pour un associé non gérant ou un gérant minoritaire, les dividendes relèvent normalement des prélèvements sociaux et de l’imposition des revenus de capitaux mobiliers. Pour le gérant majoritaire, il faut distinguer la part située sous le seuil de 10 % et celle qui le dépasse, puis intégrer les cotisations sociales au calcul global.
SARL ou SAS : ne pas choisir sur le seul critère des dividendes
La SAS est souvent comparée à la SARL, car les dividendes versés à son président ne suivent pas la règle spécifique des 10 % applicable au gérant majoritaire de SARL. Ce seul élément ne suffit pas à faire de la SAS le meilleur choix. Le niveau de rémunération attendu, la protection sociale recherchée, la stabilité des bénéfices, le nombre d’associés et les perspectives de financement doivent être évalués ensemble.
Un salaire apporte une rémunération régulière et une protection sociale liée au statut du dirigeant. Les dividendes dépendent du résultat et de la décision annuelle des associés. Dans de nombreux cas, un équilibre entre rémunération de gérance, conservation de trésorerie et distribution mesurée est plus solide qu’une recherche de distribution maximale.
Distribuer des dividendes sans bénéfice distribuable expose enfin la SARL et ses dirigeants au risque de dividendes fictifs. Le remboursement des sommes versées, la responsabilité civile et des conséquences pénales peuvent en découler. La vérification des comptes, du procès-verbal et du calcul fiscal par un professionnel reste une précaution utile avant tout versement significatif.