Entreprise en nom propre ou société : choisir la simplicité sans bloquer son évolution
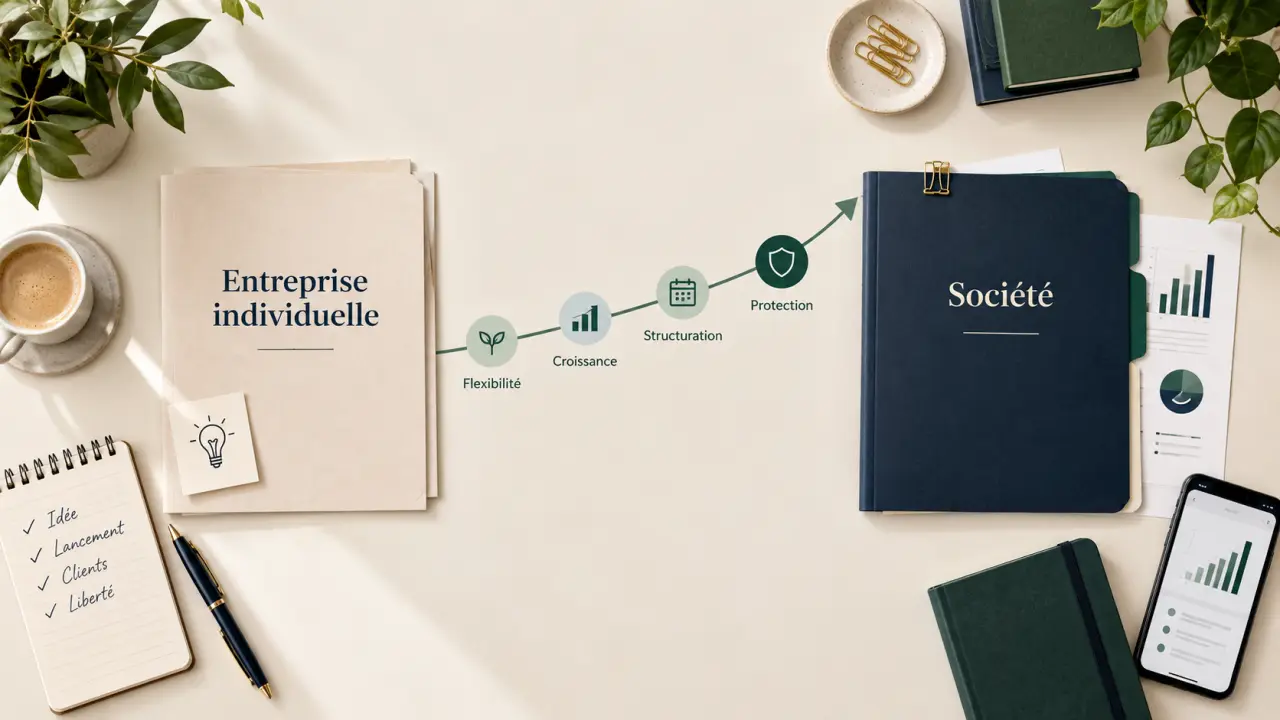
Parler d’entreprise en nom propre revient, dans la pratique, à parler d’entreprise individuelle (EI). L’expression « société en nom propre » est courante, mais juridiquement imprécise : une EI n’est pas une société. Elle permet à une personne d’exercer seule une activité commerciale, artisanale, libérale ou agricole, sans créer de personne morale distincte.
Ce que signifie vraiment exercer en nom propre
En entreprise individuelle, l’entrepreneur et l’entreprise sont étroitement liés. Il n’y a ni associé, ni capital social à déposer, ni statuts à rédiger. L’activité est exercée par une personne physique, sous son nom ou sous un nom commercial. Une même personne ne peut détenir qu’une seule EI, mais cette entreprise peut regrouper plusieurs activités, à condition de les déclarer correctement.
Quiz : L'entreprise en nom propre
L’EI n’est pas une société
Une SASU, une EURL ou une SARL possèdent leur propre personnalité juridique. Elles peuvent conclure des contrats, détenir un patrimoine et être représentées par un dirigeant. L’entreprise individuelle, elle, ne forme pas une personne morale autonome. Cette différence explique la simplicité de création, mais aussi l’absence d’actions ou de parts sociales à céder lorsqu’un entrepreneur souhaite accueillir un associé.
La micro-entreprise est un régime, pas un statut séparé
La micro-entreprise est une forme simplifiée d’entreprise individuelle. Le micro-entrepreneur est donc bien un entrepreneur individuel, avec des règles particulières pour calculer ses cotisations, déclarer son chiffre d’affaires et tenir sa comptabilité. À l’inverse, une EI peut fonctionner au régime réel : elle déduit alors ses charges réellement supportées et tient une comptabilité plus complète. Le choix dépend du niveau de charges, du chiffre d’affaires attendu et des besoins de développement.
Le patrimoine personnel est-il protégé en entreprise individuelle ?
Depuis le 15 mai 2022, l’entrepreneur individuel bénéficie d’une séparation automatique entre son patrimoine professionnel et son patrimoine personnel. Les biens, droits et obligations utiles à l’activité constituent le patrimoine professionnel ; le reste relève du patrimoine personnel. En principe, les créanciers professionnels ne peuvent poursuivre que le premier.
Guichet officiel pour les formalités d’entreprise – Réalisez en ligne vos démarches de création, modification ou cessation d’activité auprès du guichet unique officiel.
Cette protection ne doit toutefois pas être interprétée comme une immunité absolue. Des garanties personnelles accordées à une banque, une fraude ou certains manquements aux obligations fiscales et sociales peuvent exposer davantage l’entrepreneur. Avant de signer un prêt, un bail ou un cautionnement, il faut donc identifier précisément ce qui engage l’activité et ce qui engage la personne.
Cette séparation impose aussi une organisation rigoureuse au quotidien. Il faut distinguer les achats nécessaires au travail, les encaissements professionnels et les dépenses du foyer. Ouvrir un compte dédié, conserver les factures et tracer les mouvements évite que la frontière entre les deux patrimoines ne devienne floue lors d’un contrôle, d’un litige ou d’une demande de financement. Cette discipline facilite aussi le suivi de la rentabilité.
Fiscalité, cotisations et obligations : ce que l’entrepreneur doit piloter
L’impôt sur le revenu est la règle de départ
Par défaut, le bénéfice de l’entreprise individuelle est imposé à l’impôt sur le revenu au nom de l’entrepreneur. Selon l’activité, il relève notamment des bénéfices industriels et commerciaux (BIC), des bénéfices non commerciaux (BNC) ou des bénéfices agricoles. Au régime micro, l’administration applique un abattement forfaitaire. Au régime réel, le résultat tient compte des recettes et des dépenses effectivement déductibles.
L’entrepreneur individuel peut, sous conditions, opter pour l’assimilation à une EURL et pour l’impôt sur les sociétés (IS). Cette option peut convenir lorsque l’activité génère un bénéfice que l’entrepreneur ne souhaite pas prélever intégralement pour ses besoins personnels. Elle modifie toutefois la logique de rémunération, de cotisations et de déclarations. Une simulation chiffrée est préférable à une décision fondée sur le seul taux d’imposition.
Une protection sociale d’indépendant
L’entrepreneur relève du régime social des indépendants et verse ses cotisations sociales via l’Urssaf. Leur calcul dépend du régime choisi : au micro, elles sont généralement proportionnelles au chiffre d’affaires déclaré ; au réel, elles reposent sur le revenu professionnel. Cette charge doit être intégrée dans les prix de vente, avec une trésorerie suffisante entre deux échéances déclaratives.
Les obligations administratives restent plus légères que dans une société, sans être inexistantes. Elles comprennent les déclarations fiscales et sociales, une facturation conforme, le suivi des recettes et la conservation des justificatifs. Selon le régime, l’entrepreneur doit aussi tenir des livres comptables ou établir des comptes annuels. La TVA doit être anticipée : la franchise en base peut simplifier le démarrage, mais elle ne permet pas de récupérer la TVA sur les achats.
Entreprise en nom propre ou société : comparer avant de choisir
| Critère | Entreprise individuelle | SASU ou EURL |
|---|---|---|
| Création | Formalités simplifiées, sans statuts ni capital social | Statuts, capital, annonce légale et organisation juridique |
| Personnalité juridique | Pas de personne morale distincte | Société distincte de son dirigeant |
| Patrimoine | Séparation des patrimoines professionnel et personnel | Patrimoine social distinct ; garanties personnelles à surveiller |
| Fiscalité | IR par défaut, option possible pour l’IS | Selon la forme et les options retenues |
| Association et levée de fonds | Non adaptée à l’entrée d’associés | Plus adaptée à l’ouverture du capital |
| Gestion | Directe et souple | Plus formalisée, avec décisions sociales |
L’EI convient souvent à un consultant, un artisan, un commerçant seul ou un professionnel libéral qui veut piloter directement son activité. Elle est particulièrement cohérente lorsque l’investissement reste maîtrisé, que l’entrepreneur ne cherche pas d’associé à court terme et qu’il privilégie une gestion simple.
La société devient plus pertinente lorsqu’il faut s’associer, faire entrer des investisseurs, organiser une gouvernance ou séparer plus nettement le projet économique de la personne qui le porte. Ce n’est pas nécessairement un choix supérieur. C’est un cadre plus structuré, donc plus exigeant et souvent plus coûteux à administrer.
Créer, faire évoluer ou transmettre une EI sans se bloquer
La création passe par une déclaration sur le guichet unique géré par l’INPI. Elle permet d’immatriculer l’activité et de communiquer les informations nécessaires aux organismes compétents. Avant la formalité, il est utile de fixer l’activité principale, l’adresse de l’établissement, le régime fiscal visé et les éventuelles options de TVA. Certaines professions imposent aussi une qualification, une assurance ou une autorisation spécifique.
Choisir l’entreprise en nom propre n’enferme pas définitivement l’entrepreneur. En cas de croissance, il est possible de passer en société par apport ou par cession de l’activité. L’entreprise individuelle peut aussi être transmise à titre gratuit ou onéreux. Anticiper cette évolution dès le départ, en organisant les contrats, la clientèle, le matériel, la marque et la comptabilité, facilite la valorisation et limite les difficultés lors d’une vente ou d’une succession.
Le bon réflexe consiste à répondre à trois questions concrètes : quel risque financier porte l’activité, quelle part du bénéfice sera réellement utilisée pour vivre et faut-il un jour accueillir un associé ? Si les réponses évoluent, le statut peut évoluer lui aussi. Pour sécuriser un arbitrage fiscal ou social, un expert-comptable ou un conseil juridique peut examiner la situation propre au projet.