Forme juridique : ce qui change vraiment entre société et entreprise individuelle
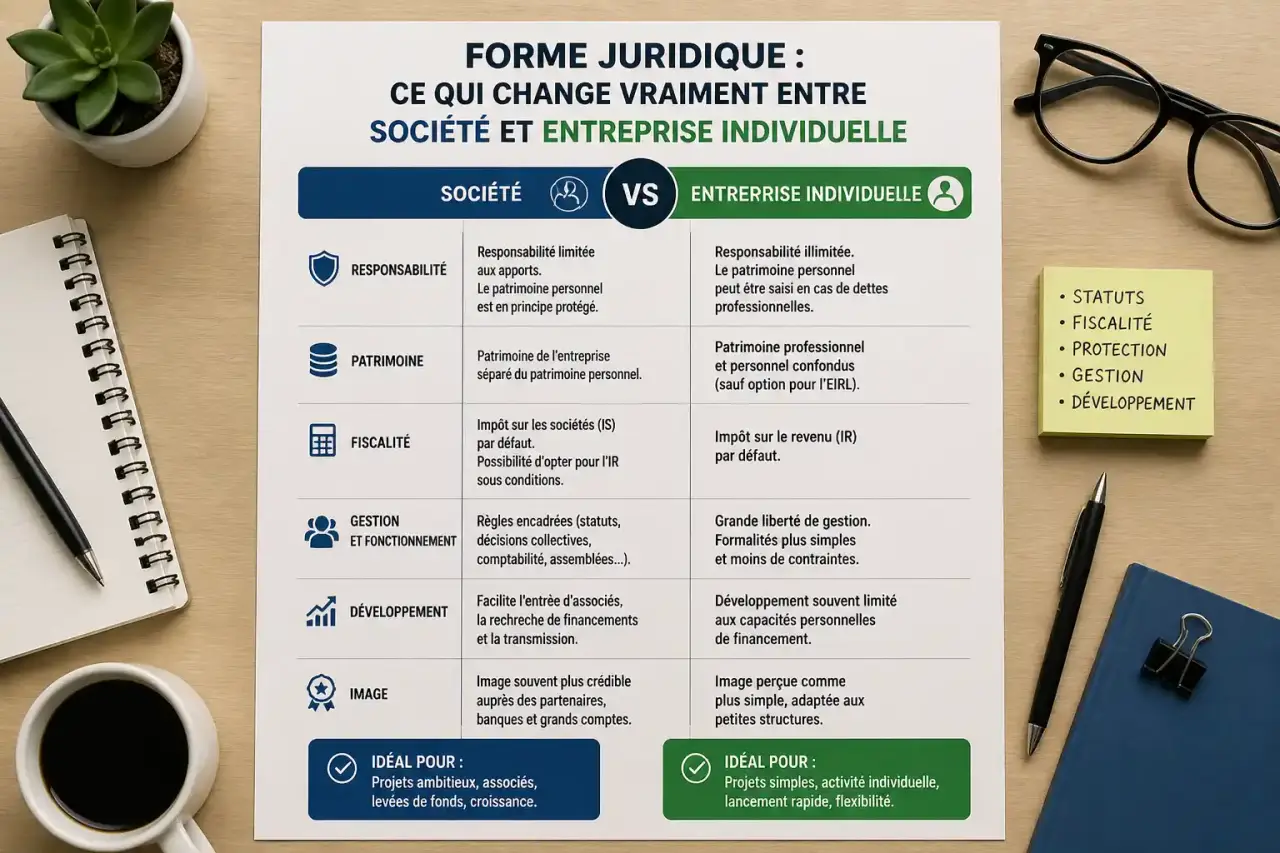
Choisir une forme juridique, c'est décider en une seule fois qui sera responsable des dettes, combien coûtera la création, comment les bénéfices seront imposés et quelle protection sociale aura le dirigeant. Cette décision structure tout le reste. Elle est rarement facile à défaire, et elle conditionne des choix qui arrivent bien plus tard, comme l'entrée d'un associé ou une levée de fonds. Voici comment s'y retrouver parmi les statuts existants et les critères qui doivent guider le choix.
Entreprise individuelle ou société : le point de départ de toute réflexion
Avant même de comparer des sigles, il faut trancher une question plus fondamentale : créer une entreprise individuelle ou fonder une société. Les deux reposent sur une logique différente, et cette différence irrigue tout le reste du fonctionnement de l'activité.
La personnalité morale, une frontière décisive
Une société, une fois immatriculée, devient une personne morale à part entière : elle possède son propre patrimoine, peut contracter, emprunter, être titulaire de droits et d'obligations, indépendamment de la personne physique qui l'a créée. L'entreprise individuelle, elle, n'a pas de personnalité morale distincte de celle de l'entrepreneur : c'est la même personne, physique, qui agit sous deux casquettes. Cette distinction a des conséquences très concrètes sur la transmission, la crédibilité auprès des partenaires financiers et la manière dont l'activité peut évoluer dans le temps.
La protection du patrimoine personnel depuis la réforme de 2022
Longtemps, l'entrepreneur individuel engageait l'intégralité de son patrimoine, personnel comme professionnel, sur les dettes de son activité. La loi n° 2022-172 a changé la donne : depuis le 15 mai 2022, une séparation automatique s'opère entre le patrimoine professionnel et le patrimoine personnel de l'entrepreneur individuel, sans démarche particulière à accomplir. Cette réforme a fait disparaître l'intérêt de l'EIRL, ce statut intermédiaire qui permettait auparavant d'affecter un patrimoine dédié à l'activité : il n'est plus possible d'en créer depuis cette date, celles existantes pouvant continuer sous leur forme jusqu'à leur terme.
Panorama des formes juridiques disponibles
Une fois la distinction EI/société posée, plusieurs structures s'offrent au porteur de projet, chacune répondant à une configuration différente en termes de nombre d'associés, de capital et de formalisme.
Pour entreprendre seul
Trois options principales s'adressent à l'entrepreneur solo. L'entreprise individuelle (EI) est la plus simple : aucun capital social à constituer, aucun statut à rédiger, une comptabilité allégée si le régime de la micro-entreprise s'applique. L'EURL (entreprise unipersonnelle à responsabilité limitée) et la SASU (société par actions simplifiée unipersonnelle) permettent, elles, de créer une société à associé unique, avec un capital social librement fixé, y compris à 1 euro symbolique. La différence entre ces deux dernières tient surtout au régime social du dirigeant, détaillé plus loin, et à la souplesse de rédaction des statuts, plus grande en SASU.
Pour s'associer à plusieurs
La SARL (société à responsabilité limitée) réunit de 2 à 100 associés et reste la forme la plus répandue pour les projets familiaux ou de petite taille, grâce à un cadre juridique bien balisé par la loi. La SAS (société par actions simplifiée) offre une liberté statutaire beaucoup plus large : les associés rédigent eux-mêmes les règles de gouvernance, ce qui en fait la structure privilégiée par les start-up appelées à faire entrer des investisseurs. La SA (société anonyme) exige un capital minimum de 37 000 euros et au moins 2 associés (7 si elle est cotée en bourse), avec un conseil d'administration composé de 3 à 18 membres : elle vise les projets de grande envergure. Enfin, la SNC (société en nom collectif) engage tous les associés de façon solidaire et indéfinie sur les dettes sociales, une responsabilité lourde qui la réserve à des associés qui se connaissent et se font une confiance totale.
Les formes plus rares mais utiles à connaître
D'autres structures répondent à des besoins spécifiques. La société en commandite simple (SCS) et la société en commandite par actions (SCA) distinguent deux catégories d'associés : les commandités, responsables indéfiniment des dettes et souvent gérants, et les commanditaires, simples apporteurs de capitaux dont la responsabilité est limitée à leur mise. La Scop (société coopérative de production) organise l'entreprise autour de ses salariés-associés, qui détiennent au moins 51 % du capital et élisent leur dirigeant pour un mandat de 4 ans (6 ans en Scop SA) ; son capital minimum reste accessible, 30 euros en Scop SARL ou SAS, 18 500 euros en Scop SA. L'association, enfin, ne vise pas le partage de bénéfices entre ses membres mais peut exercer une activité économique si celle-ci reste accessoire à son objet non lucratif.
Tableau comparatif des principales formes juridiques
Ce tableau synthétise les données essentielles pour comparer rapidement les structures les plus courantes.
| Forme | Associés | Capital social | Responsabilité | Régime fiscal par défaut |
|---|---|---|---|---|
| EI | 1 (pas d'associé) | Aucun | Limitée au patrimoine professionnel | Impôt sur le revenu |
| EURL | 1 | Libre | Limitée aux apports | Impôt sur le revenu (option IS possible) |
| SASU | 1 | Libre | Limitée aux apports | Impôt sur les sociétés |
| SARL | 2 à 100 | Libre | Limitée aux apports | Impôt sur les sociétés |
| SAS | 2 minimum | Libre | Limitée aux apports | Impôt sur les sociétés |
| SA | 2 minimum (7 si cotée) | 37 000 € minimum | Limitée aux apports | Impôt sur les sociétés |
| SNC | 2 minimum | Libre | Solidaire et indéfinie | Impôt sur le revenu (option IS possible) |
Pour les formes en société, les apports en numéraire ne doivent pas être intégralement versés dès la création : au moins 20 % du capital pour une EURL ou une SARL, au moins 50 % pour une SASU, une SAS ou une SA, le solde pouvant être libéré dans un délai de 5 ans.
Comment choisir selon sa situation concrète
Au-delà des définitions, le choix se fait en croisant plusieurs paramètres propres au projet : le niveau de risque de l'activité, l'ambition de croissance, et la volonté ou non de s'associer.
Le niveau de risque de l'activité comme boussole
Il est utile de regarder son projet à travers le prisme du risque plutôt que par celui du statut. Une activité de conseil ou de service, sans stock ni investissement lourd, expose peu financièrement : l'EI ou la micro-entreprise suffisent largement, sans qu'il soit nécessaire de mobiliser du capital ou de rédiger des statuts. À l'inverse, une activité qui engage des contrats fournisseurs importants, des emprunts bancaires ou des investissements matériels conséquents mérite une structure sociétaire, où la responsabilité reste cantonnée aux apports. Ce changement de regard évite l'erreur classique qui consiste à choisir un statut par habitude ou par simplicité apparente, sans avoir mesuré l'exposition réelle du projet aux aléas financiers.
Le régime de la micro-entreprise, une option de simplicité pour démarrer
Beaucoup d'entrepreneurs individuels optent pour le régime micro-social au lancement, tant que leur chiffre d'affaires reste sous certains seuils : 203 100 euros pour une activité commerciale ou d'hébergement, 83 600 euros pour la location de meublés de tourisme classés ou de chambres d'hôtes, 15 000 euros pour les meublés de tourisme non classés. Ce régime applique un taux de cotisations sociales forfaitaire, par exemple 12,3 % pour la vente de marchandises, calculé directement sur le chiffre d'affaires encaissé, ce qui simplifie la gestion pour qui démarre une activité sans visibilité sur son volume d'affaires.
S'associer : anticiper la gouvernance autant que le capital
Dès que plusieurs personnes portent un projet ensemble, la question de la gouvernance devient aussi importante que celle du capital. La SARL impose un cadre légal assez rigide, rassurant pour des associés qui préfèrent des règles déjà écrites par la loi. La SAS, à l'inverse, laisse tout ouvert dans les statuts : clauses d'agrément, répartition du pouvoir, conditions de sortie d'un associé. Cette liberté est précieuse pour un projet appelé à accueillir des investisseurs, mais elle suppose de rédiger des statuts sur mesure, généralement avec l'aide d'un professionnel, pour éviter les zones d'ombre qui deviennent des sources de conflit une fois l'entreprise lancée.
Coûts de création et régime social du dirigeant
Deux dimensions concrètes pèsent souvent lourd dans l'arbitrage final : ce que coûte la création elle-même, et ce que le statut du dirigeant implique pour sa protection sociale.
Ce que coûte réellement l'immatriculation
Les écarts de coût entre les formes juridiques sont réels mais restent modestes au regard de l'enjeu de la décision. La formalité de création d'une entreprise individuelle à activité commerciale coûte 21,74 euros. Pour une société, il faut compter 33,83 euros pour la formalité d'immatriculation, auxquels s'ajoutent 19,33 euros pour la déclaration des bénéficiaires effectifs, sans oublier le coût d'une annonce légale, variable selon le département et la longueur du texte publié. À ces frais s'ajoute, pour les sociétés, le dépôt du capital social sur un compte bloqué avant la signature définitive des statuts.
TNS ou assimilé salarié : deux régimes sociaux bien différents
Le statut social du dirigeant dépend directement de la forme juridique choisie. L'entrepreneur individuel, le gérant majoritaire de SARL et l'associé unique d'EURL relèvent du régime des travailleurs non salariés (TNS), rattaché à la sécurité sociale des indépendants : les cotisations sont proportionnellement moins élevées, mais la protection sociale, notamment en matière de prévoyance et de retraite, est généralement moins avantageuse. Le président de SASU ou de SAS, à l'inverse, est assimilé salarié et relève du régime général : sa protection sociale se rapproche de celle d'un salarié classique, mais les charges sociales sur sa rémunération peuvent représenter environ 60 % du brut versé, un écart qui pèse lourd sur la trésorerie d'une jeune structure. Durant les deux premières années d'activité, les cotisations d'un dirigeant TNS sont calculées sur une assiette forfaitaire provisoire fixée à 19 % du plafond annuel de la sécurité sociale, soit 9 131 euros, faute de revenu réel à déclarer, avec un délai de 90 jours en début d'activité avant le premier appel de cotisations.
La forme juridique n'est pas gravée dans le marbre
Contrairement à une idée répandue, le choix initial n'enferme pas définitivement le projet. Une entreprise individuelle peut devenir une EURL ou une SASU en cours de route, tout comme une SARL peut se transformer en SAS lorsque le besoin de souplesse statutaire se fait sentir, par exemple à l'approche d'une levée de fonds. Cette transformation implique une procédure juridique à part entière, rédaction de nouveaux statuts, formalités auprès du greffe, parfois intervention d'un commissaire à la transformation, et peut avoir des conséquences fiscales, notamment lors du passage d'un régime à l'impôt sur le revenu vers l'impôt sur les sociétés. Savoir que cette porte reste ouverte permet d'aborder le choix initial avec moins d'appréhension : il s'agit de trouver la structure la plus adaptée à l'instant présent du projet, pas de figer une décision pour toujours.