Calculer les capitaux propres révèle les pertes avant l’alerte légale
Le calcul des capitaux propres mesure ce qui reste à l’entreprise après prise en compte de ses apports et de ses résultats accumulés. Ce montant figure au passif du bilan. Savoir le calculer et l’interpréter permet de repérer une fragilité financière, de préparer un échange avec la banque et d’anticiper certaines obligations juridiques.
Les capitaux propres : une ressource durable, pas une dette
Les capitaux propres correspondent aux ressources qui reviennent aux associés ou aux actionnaires de l’entreprise. Ils financent l’activité sur le long terme. Contrairement à un emprunt bancaire, ils ne sont pas assortis d’une échéance normale de remboursement. Ils apparaissent au passif du bilan, car cette partie recense l’origine des financements de l’entreprise.
Calculateur de capitaux propres
Renseignez uniquement les lignes présentes dans votre bilan. Laissez à 0 si la ligne est absente.
Note : Le résultat doit déjà être intégré dans le report à nouveau s'il y figure afin d'éviter une double déduction.
L’expression « fonds propres » est souvent utilisée comme synonyme. Dans une lecture courante, les deux notions désignent les ressources stables issues des apports et des résultats. Les capitaux permanents forment un ensemble plus large : ils comprennent les capitaux propres et les dettes financières à long terme.
| Notion | Ce qu’elle comprend | Remboursement attendu |
|---|---|---|
| Capitaux propres | Capital, réserves, résultat, report à nouveau et éléments assimilés | Non, en principe |
| Dettes | Emprunts, fournisseurs, charges sociales et fiscales | Oui, selon une échéance |
| Capitaux permanents | Capitaux propres et financements durables | Partiellement, pour les emprunts |
Les capitaux propres se lisent donc avec les besoins durables de l’entreprise. Des ressources stables plus importantes offrent davantage de marge face à une baisse de trésorerie, à un retard de paiement client ou à une perte ponctuelle. Leur montant ne doit pas être examiné seul : il faut aussi le rapprocher des immobilisations, des stocks, des créances et de l’endettement.
La formule de calcul des capitaux propres à appliquer
Le calcul s’effectue à partir des rubriques du bilan de clôture. La formule usuelle est la suivante :
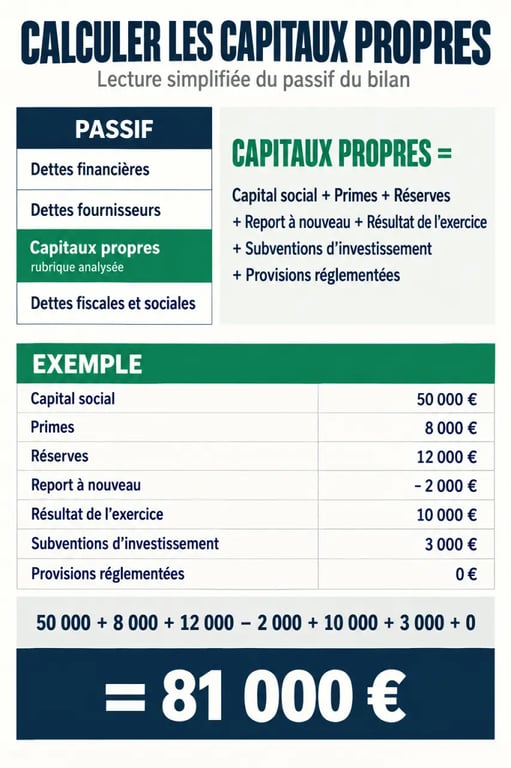
Capitaux propres = capital social + primes + réserves + report à nouveau + résultat de l’exercice + subventions d’investissement + provisions réglementées
Selon la présentation des comptes, certaines lignes peuvent être absentes. Il ne faut pas les remplacer automatiquement par zéro sans vérifier le bilan. Une prime d’émission ou une subvention d’investissement peut, par exemple, apparaître sur une ligne distincte de la rubrique des capitaux propres.
Les postes à additionner ou à retrancher
- Le capital social correspond aux apports réalisés lors de la constitution ou d’une augmentation de capital.
- Les primes comprennent notamment les primes d’émission, d’apport ou de fusion.
- Les réserves regroupent les bénéfices conservés, comme la réserve légale, statutaire ou facultative. La réserve légale est alimentée à hauteur de 5 % du bénéfice jusqu’à atteindre 10 % du capital social.
- Le report à nouveau correspond à la part des résultats antérieurs qui n’a pas été affectée. Il peut être créditeur ou débiteur.
- Le résultat de l’exercice augmente les capitaux propres en cas de bénéfice et les diminue en cas de perte.
- Les subventions d’investissement et les provisions réglementées sont intégrées lorsqu’elles figurent dans cette rubrique du bilan.
Une perte ne doit pas être soustraite une seconde fois si elle figure déjà dans un report à nouveau débiteur ou dans le résultat négatif de l’exercice. Cette double déduction fausse souvent les calculs réalisés manuellement.
Exemple chiffré : vérifier son montant à partir du bilan
Supposons une société dont le bilan présente les montants suivants : un capital social de 45 000 €, des réserves de 20 000 €, un report à nouveau créditeur de 10 000 €, un résultat bénéficiaire de 3 000 €, une prime d’émission de 2 000 € et une subvention d’investissement de 1 000 €.
Comprendre la procédure en cas de capitaux propres insuffisants – Découvrez les démarches officielles à suivre lorsque les capitaux propres d’une société deviennent inférieurs à la moitié de son capital social.
Le calcul est le suivant : 45 000 + 20 000 + 10 000 + 3 000 + 2 000 + 1 000 = 81 000 €. Les capitaux propres s’élèvent donc à 81 000 €.
Dans une seconde situation, une entreprise dispose de 40 000 € de capital, de 5 000 € de réserves et d’un report à nouveau de -9 000 €. Elle enregistre une perte de 2 500 € sur l’exercice. Ses capitaux propres atteignent 33 500 € : 40 000 + 5 000 - 9 000 - 2 500. Un capital social élevé ne suffit donc pas à garantir une structure financière solide. Les pertes cumulées en réduisent progressivement l’effet protecteur.
Où repérer rapidement le bon chiffre
Dans les comptes annuels, recherchez la rubrique « capitaux propres » dans la partie haute du passif. Le total affiché peut être repris directement pour un contrôle rapide. Le calcul détaillé reste utile pour comprendre son évolution d’un exercice à l’autre. Comparez chaque ligne pour déterminer si la variation vient d’un bénéfice conservé, d’une distribution, d’une perte ou d’une opération sur le capital.
Interpréter le résultat : solvabilité, financement et vigilance
Des capitaux propres positifs indiquent que l’entreprise conserve une base financière appartenant à ses associés. Ils contribuent à sa solvabilité et peuvent rassurer les banques, les fournisseurs, les investisseurs ou les autres partenaires qui évaluent sa capacité à absorber des pertes.
Un montant faible n’est pas automatiquement inquiétant. Une entreprise récente, qui investit fortement ou dont l’activité mobilise peu de capitaux, peut présenter un niveau modeste. Il faut le comparer au capital social, aux dettes, aux immobilisations et à la régularité des résultats.
Des capitaux propres négatifs signalent en revanche que les pertes cumulées ont dépassé les apports et les réserves. L’entreprise dépend alors davantage de ses créanciers et de nouveaux financements. Cette situation réduit sa marge de manœuvre et peut compliquer les discussions avec les partenaires financiers.
Le seuil de la moitié du capital social
Pour certaines sociétés, notamment les SARL, EURL, SAS, SASU, SA et structures assimilées, une procédure spécifique s’applique lorsque les capitaux propres deviennent inférieurs à la moitié du capital social à la suite de pertes. Les associés ou les actionnaires doivent être consultés en assemblée générale extraordinaire dans les 4 mois suivant l’approbation des comptes. Ils doivent décider de poursuivre l’activité ou de dissoudre la société.
Si la poursuite est décidée, la décision doit être publiée dans un support habilité à recevoir des annonces légales, puis déclarée au guichet des formalités des entreprises. La publication intervient dans le mois suivant la décision. La situation doit ensuite être régularisée au plus tard à la clôture du deuxième exercice suivant celui au cours duquel la perte a été constatée.
Ces formalités doivent être vérifiées avec un expert-comptable ou un conseil juridique. Les règles peuvent dépendre de la forme sociale et de la situation précise de l’entreprise.
Reconstituer des capitaux propres insuffisants sans confondre les leviers
La première solution consiste à conserver les bénéfices futurs plutôt qu’à les distribuer. Leur affectation en réserves ou en report à nouveau créditeur reconstitue progressivement la base financière. Cette option convient lorsque l’activité redevient rentable et que les associés peuvent différer le versement de dividendes.
Une augmentation de capital apporte immédiatement des ressources nouvelles, en numéraire ou parfois en nature. Elle renforce les capitaux propres et la capacité de l’entreprise à financer son exploitation. Un abandon de créance par un associé peut également participer à l’assainissement de la situation, selon ses modalités comptables et juridiques.
Enfin, une réduction de capital motivée par les pertes peut ajuster le capital social au niveau réel des capitaux propres. Elle ne crée pas de trésorerie et n’efface pas la difficulté économique. Elle peut toutefois contribuer à rétablir le respect du seuil légal. Avant de choisir une solution, il faut distinguer le besoin immédiat de liquidités, l’objectif de conformité et la capacité réelle de l’entreprise à retrouver une rentabilité durable.