Société au nom propre : l’entreprise individuelle simplifie le départ, mais encadre la croissance
La « société au nom propre » désigne couramment l’exercice d’une activité en entreprise individuelle (EI). Malgré cette expression, il ne s’agit pas d’une société : vous et l’entreprise ne formez qu’une seule personne sur le plan juridique. Ce statut permet de démarrer rapidement, sans associé ni capital social, mais il doit être choisi selon votre activité, vos revenus prévisionnels et vos projets de développement.
Ce que recouvre réellement une société au nom propre
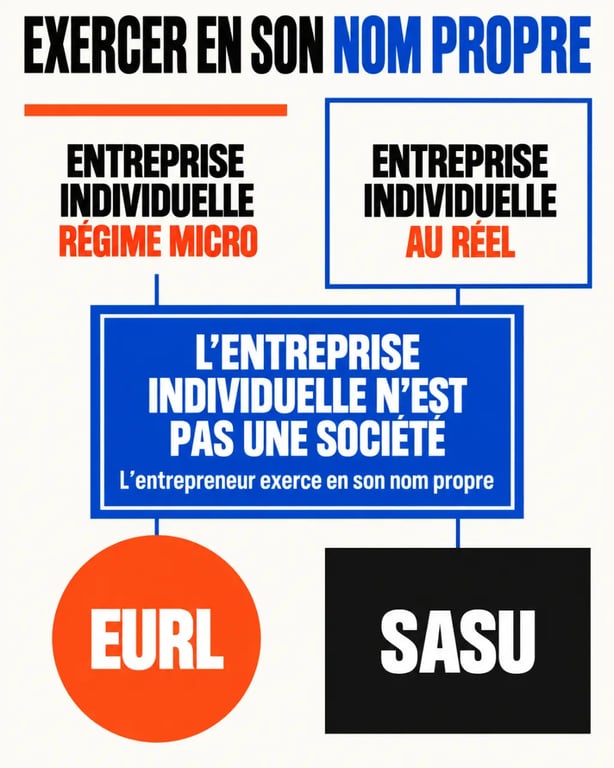
L’entreprise individuelle n’a pas de personnalité morale distincte. L’entrepreneur signe les contrats, facture ses clients, déclare ses revenus et prend les décisions en son nom. Il n’a ni statuts à rédiger, ni parts sociales à répartir, ni dirigeant nommé par une société. Cette autonomie explique son succès : selon l’INSEE, 63 % des entreprises créées en 2023 sont des entreprises individuelles.
Quiz : L'Entreprise Individuelle
La micro-entreprise est une EI, pas une forme juridique à part
La micro-entreprise est le régime fiscal et social simplifié de l’entreprise individuelle. Elle convient à une activité dont le chiffre d’affaires reste dans les plafonds applicables : 203 100 € pour la vente et 83 600 € pour les prestations de services en 2026. Elle facilite les déclarations et le paiement des cotisations, mais ne permet pas de déduire les dépenses réelles. Une EI peut aussi fonctionner sous un régime réel, mieux adapté lorsque les achats, les déplacements, les équipements ou les loyers pèsent fortement sur la rentabilité.
Un patrimoine mieux séparé, avec des limites à connaître
Depuis la loi du 14 février 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont séparés automatiquement. En principe, les créanciers professionnels ne peuvent saisir que les biens utiles à l’activité. Cette protection ne dispense pas de prudence : une garantie personnelle demandée par une banque, une fraude ou certains manquements aux obligations fiscales et sociales peuvent modifier l’exposition personnelle. Avant de signer un financement, il faut donc identifier précisément ce que la banque réclame.
Les raisons de choisir l’entreprise individuelle et celles d’hésiter
Le principal avantage est la légèreté. La création s’effectue par le guichet unique de l’INPI, généralement en quelques jours. Les frais annoncés vont de 0 € pour une activité libérale à environ 25 € pour une activité commerciale. Vous conservez aussi une liberté totale : pas d’assemblée générale, pas de procès-verbal de décision et pas de compte à rendre à un associé.
- Points forts : absence de capital social, démarrage rapide, formalisme limité et pilotage seul.
- Atouts financiers : comptabilité plus simple en micro-entreprise et dépenses de constitution réduites.
- Limites : impossibilité d’accueillir directement des associés, transmission moins fluide et séparation parfois moins lisible entre revenus privés et argent de l’activité.
La simplicité peut devenir un piège lorsque l’activité progresse. On reporte la mise en place d’outils de gestion, on règle des dépenses professionnelles depuis un compte personnel, puis on perd la vision de la trésorerie réelle. Même sans société, ouvrir un compte dédié, établir un budget de charges et provisionner les impôts, les cotisations et les investissements instaure une discipline de pilotage. Cette organisation permet de vérifier si le statut reste pertinent avant que la croissance ne transforme une facilité initiale en difficulté de gestion.
Fiscalité et protection sociale : mesurer ce qui reste réellement disponible
L’impôt sur le revenu est le régime de départ
Par défaut, le bénéfice de l’entreprise individuelle est imposé à l’impôt sur le revenu, dans la catégorie des BIC ou des BNC selon l’activité. Le bénéfice s’ajoute aux autres revenus du foyer fiscal, même si vous laissez une partie de la trésorerie sur le compte de l’entreprise. En régime micro, l’administration applique un abattement forfaitaire. En régime réel, les charges justifiées sont déduites pour déterminer le résultat imposable.
Effectuez vos formalités d’entreprise en ligne – Ce guide officiel explique comment créer, modifier ou cesser votre activité via le guichet unique des formalités des entreprises.
L’EI peut opter pour l’impôt sur les sociétés. Cette solution peut être intéressante si vous n’avez pas besoin de prélever tout le bénéfice pour vivre et si vous souhaitez financer l’activité. L’option devient irrévocable après cinq ans. Le taux d’IS est de 15 % jusqu’à 42 500 € de bénéfice, puis de 25 % au-delà, sous réserve de remplir les conditions du taux réduit. Ce choix ne se décide pas au seul regard du taux : il faut comparer votre rémunération, vos besoins personnels et les cotisations associées.
Des cotisations liées au bénéfice
L’entrepreneur individuel relève du régime des travailleurs non salariés. Les cotisations sociales représentent environ 45 % du bénéfice, avec des modalités qui varient selon la nature de l’activité et la situation de l’entrepreneur. Elles financent notamment la maladie, la retraite et les allocations familiales. Contrairement à un salarié, il n’existe pas de bulletin de paie classique : la protection sociale dépend largement du revenu déclaré. Anticiper les appels de cotisations évite de confondre le chiffre d’affaires encaissé avec le revenu réellement disponible.
EI, micro-entreprise, EURL ou SASU : le bon choix dépend du projet
Le statut ne doit pas répondre uniquement à la question de la facilité de création. Il doit aussi tenir compte du niveau de dépenses, du besoin de protection sociale, de l’arrivée éventuelle d’un associé et de la volonté de céder ou de transmettre l’activité.
| Situation | Statut souvent cohérent | Point de vigilance |
|---|---|---|
| Test d’activité avec peu de frais | Micro-entreprise | Plafonds de chiffre d’affaires et charges non déductibles |
| Activité seule avec investissements ou frais importants | Entreprise individuelle au réel | Comptabilité et suivi fiscal plus structurés |
| Projet d’intégrer un associé ou de céder des titres | EURL ou SASU, puis évolution si besoin | Coût et formalisme de la société |
| Recherche d’une protection sociale proche du salariat | SASU | Coût social de la rémunération |
L’EURL reste une société à associé unique dont le gérant associé relève généralement du régime des travailleurs non salariés. La SASU, elle, place son président rémunéré sous le régime général de la sécurité sociale, sans assurance chômage automatique. Une société facilite souvent l’entrée d’investisseurs ou la vente de titres. L’EI est surtout adaptée à une personne qui souhaite exercer seule et lancer une activité sans architecture juridique lourde.
Créer puis faire évoluer une activité en nom propre
La déclaration de création se réalise en ligne via le guichet unique de l’INPI. Il faut renseigner l’identité de l’entrepreneur, l’adresse de l’activité, sa nature et le choix fiscal. Selon le cas, des justificatifs sont aussi demandés pour une activité réglementée. Après l’immatriculation, l’essentiel commence : émettre des factures conformes, suivre les encaissements, déclarer le chiffre d’affaires ou le résultat et conserver les pièces comptables.
- Évaluer le chiffre d’affaires, les frais et les investissements des deux premières années.
- Choisir entre micro-entreprise et régime réel selon le poids des dépenses.
- Vérifier l’impact de l’impôt sur le revenu et l’intérêt éventuel de l’IS.
- Prévoir une évolution vers une société si un associé, une transmission ou une levée de fonds se profile.
Passer d’une entreprise individuelle à une société est possible, mais cela implique la création d’une nouvelle structure et l’apport ou la cession de l’activité. Préparer une comptabilité claire, des contrats bien classés et une valeur d’entreprise documentée simplifie cette transition. Lorsque les bénéfices deviennent significatifs ou que le projet engage le patrimoine familial, l’avis d’un expert-comptable ou d’un professionnel du droit aide à arbitrer à partir d’éléments concrets, plutôt que sur la seule facilité du démarrage.